目次
はじめに|業績の予想は増益なのに、株価は自社の過去より安い
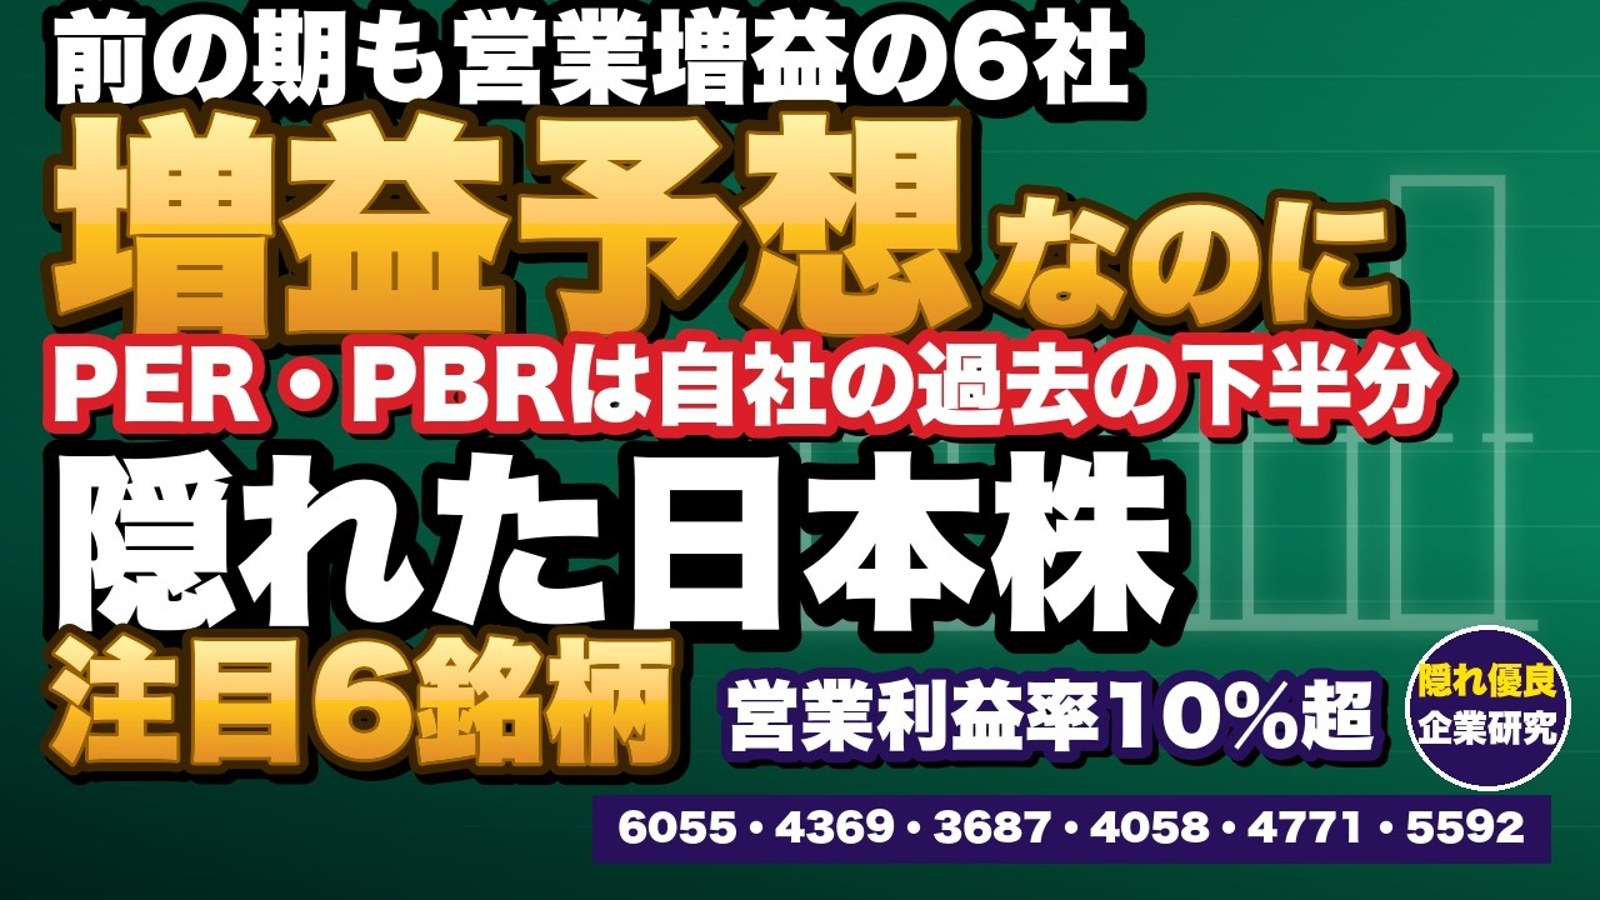
ある会社は、今期の営業利益が前の期より30.8%増える予想です。それなのに、PERは22.9倍で、自社の過去5年の真ん中、36.4倍を大きく下回っています。
この記事では、前の期も今期の予想も営業増益で、PERとPBRがどちらも自社の過去5年(上場が新しい会社は上場から)の月末の中央値より下にある6社を取り上げます。入口は2026年10月15日の急落で、TOPIXより大きく下げた会社です。先に書いておくと、これは「業績がよいから安い」という話ではありません。ずれには心配が映っていて、ずれは株価が戻って埋まることも、業績の予想が下がって埋まることもあります。一社ずつ、ずれの背景と、確かめる数字を見ていきます。
- 株価と、株価から計算する指標(PER・PBR・配当利回り)は2026年10月19日終値です。数字は動画の時点のままです。業績は本決算の数字だけを使っています(四半期のぶれを避け、会社が通期で確定させた数字で比べるため)。
- 上の動画は2026年10月20日に公開したもので、本記事は動画と同じ数字で文章にし、表にまとめました。
- 動画の公開後に、エフアンドエムが10月29日に通期予想を上方修正しました。ほかの5社に業績予想の修正はありません(11月1日時点)。これから決算を発表する社も多いので、最新の開示をご確認ください。数字は差し替えず、該当の節に【2026年10月追記】として足しています。
- 増益予想でPER・PBRが自社の過去5年の下半分にある6社の一覧
- 10月15日の急落での各社の値動き
- ずれの背景にある心配(当チャンネルの見立て)
- 自社の過去と比べる見方の決まり
- ずれがどちらに埋まるかを確かめる数字
【結論】増益予想なのに株価が安い6社の一覧
先に6社の一覧です。今期の営業利益の会社予想、いまのPER・PBRと過去の中央値、10月15日の値動きを並べました。社名を押すと、その会社の解説に飛びます。
| 社名 | 今期の営業利益 | PER いま/中央値 |
PBR いま/中央値 |
10/15 |
|---|---|---|---|---|
| 第1章 半導体・AIの景気とつながる | ||||
| ジャパンマテリアル 6055 |
+5.9% | 20.7倍/29.1倍 | 3.49倍/4.94倍 | −8.3% |
| トリケミカル研究所 4369 |
+26.2% | 18.9倍/20.5倍 | 2.88倍/3.50倍 | −9.2% |
| フィックスターズ 3687 |
+20.2% 9月に終わった期の予想・発表前 |
33.6倍/40.0倍 | 7.92倍/9.00倍 | −6.8% |
| 第2章 毎月の利用料などを積み上げる | ||||
| トヨクモ 4058 |
+30.8% | 22.9倍/36.4倍 | 6.16倍/9.42倍 | −2.9% |
| エフアンドエム 4771 |
+7.7% 10/29に+29.4%へ |
13.5倍/18.6倍 | 2.48倍/2.81倍 | −3.4% |
| くすりの窓口 5592 |
+15.6% | 9.4倍/16.4倍 | 2.51倍/3.51倍 | −3.6% |
※2026年10月19日終値。PERは過去と同じ物差しにするため前の期の実績の1株利益で計算しています。くすりの窓口は2023年10月の上場からの比較です。特定の銘柄の売買をすすめるものではありません。
ここで言う「安い」は、その会社自身の過去と比べてという意味です。フィックスターズのPER33.6倍のように、市場全体と比べれば高い会社も入っています。
この記事の物差し|自社の過去5年の月末の中央値
過去のPERやPBRは、各月末の終値を、その月末までに発表済みの直近の本決算の1株利益・1株純資産で割った値です。過去の値動きが大きい会社は、中央値そのものが高くなりがちで、中央値まで戻るとは限りません。
- PER=株価÷前の期の実績の1株利益(会社予想のPERは各社の表に併記)、PBR=株価÷直近の本決算の1株純資産、予想配当利回り=会社予想の1株配当÷株価。
- 過去の幅:2021年10月末〜2026年9月末の各月末の値(発表日は期末から45日後で近似・当チャンネル計算)。
- 株価の動き:年初からは2025年12月30日終値比、直近1年の高値は取引時間中、5年は2021年9月末比です。
- 「なぜ売られたのか」:会社が株価の理由として説明しているものではなく、当チャンネルの見立てです。
- 開示の確認:記事作成時点(2026年11月1日)までの開示は株探の一覧で確かめました。これからの決算は、フィックスターズ11月6日(本決算)、ジャパンマテリアル11月12日(中間)、トヨクモ11月13日(第3四半期)、くすりの窓口11月13日(中間)の予定です(株探の表示)。エフアンドエムは10月30日に中間決算を発表済みです。トリケミカル研究所の次の決算日は確かめられていません。
業界の中での立ち位置を調べるなら、業界の主要企業を一覧できる本が手元にあると早いです。毎年8月頃に新しい版が出ます。
6社の選び方|409社から6社へ
動画では0:39からの部分です。自己資本比率60%超、営業利益率10%超、時価総額100億〜3,000億円の409社から、次の順に絞りました。
| 条件 | 残った社数 |
|---|---|
| 2026年10月15日の急落で、値動きがTOPIX(−2.38%)より大きい下げ | 125社 |
| 今期の会社予想の営業利益が前の期の実績を上回る(10月16日時点) | 89社 |
| 直近の本決算で営業利益が前の期より増えた | 78社 |
| PER・PBRがどちらも自社の過去の月末の中央値より下 | 18社 |
| 近い日の回で紹介する会社、上場2年未満、10月15日の下げが自社の決算発表の翌日だった会社、赤字の期がある会社を除く | 6社 |
ただし、業績が伸びても株価がついてくるとは限りません。ジャパンマテリアルは2024年8月の急落のあと、営業利益が44.2%増えた期の間に、株価は月末の終値でさらに32.5%下がりました(1,774円→1,198円)。
第1章|半導体・AIの景気とつながる3社
心配は業界の景気で、会社だけでは決められない部分です。
ジャパンマテリアル(6055)|半導体の特殊ガスを送り、工場の運営まで請け負う
動画では1:44からです。
顧客:半導体や液晶の工場。売上の35%はキオクシアのグループ
ずれ:今期の営業利益+5.9%の予想、PERは中央値29.1倍の下
| 業績 | 売上(5期)380億円→580億円・前の期の営業利益率25.2%・今期予想25.4% |
|---|---|
| 株価 | 2,130円 |
| PER/PBR | 20.7倍(予想20.3倍)/3.49倍 |
| 過去5年の幅 | PER 18.2〜40.0倍・PBR 2.59〜6.71倍 |
| 予想配当利回り | 1.64%(年35円)。この5期で減配なし |
| 株価の動き | 10/15は−8.3%/年初から+37.7%/直近1年の高値から−23.1%/5年で約1.6倍 |
心配の中身
背景には半導体の設備投資が鈍ることへの心配があるとみられます。直近1年では1月の安値から7月の高値まで約1.9倍に動きましたが、開示と重なる理由ははっきりしません。
確かめる数字
来年5月に発表される本決算で、キオクシアのグループ向けの売上と来期の計画を確かめたいと思います。中間決算は11月12日の予定です。
ひとこと
利益率は25%台で借金もなく、増配も続く一方、売上は1つのグループに偏っています。
トリケミカル研究所(4369)|計画が半年で減益から増益に変わる半導体材料
動画では4:01からです。
顧客:日本、中国、台湾、韓国の半導体メーカー。売上の3分の1が中国向け
ずれ:今期の営業利益+26.2%の予想、PERは中央値20.5倍の下
| 業績 | 売上(5期)116億円→239億円・前の期の営業利益率24.7%・今期予想25.3% |
|---|---|
| 株価 | 3,205円 |
| PER/PBR | 18.9倍(予想15.9倍)/2.88倍 |
| 過去5年の幅 | PER 14.1〜64.1倍・PBR 2.36〜9.04倍 |
| 予想配当利回り | 1.09%(年35円・据え置き) |
| 株価の動き | 10/15は−9.2%(6社で最大)/年初から+18.3%/直近1年の高値から−28.1%/5年で約5%安 |
心配の中身
3月には減益の計画を出した翌営業日に14.8%下がり、8月に増益へ引き上げました。背景には半導体の景気と中国向けの先行きへの心配があるとみられます。
確かめる数字
来年3月に発表される本決算で、中国向けの売上と来期の計画を確かめたいと思います。
ひとこと
利益率は高く今期の伸びも大きい一方、計画が半年で変わるほど先が読みにくい事業です。動画では、次の本決算の計画を先に確かめたい会社とお話ししました。この会社は半導体の隠れ優良企業10選でも取り上げています。
フィックスターズ(3687)|期待で上下する株、PERは今も30倍台
動画では6:04からです。
顧客:最大の顧客はキオクシア
ずれ:9月決算で本決算の発表前。終わった期の予想は営業利益+20.2%。PERは中央値40.0倍の下
| 業績 | 売上(5期)55億円→96億円・前の期の営業利益率26.8%・9月に終わった期の予想28.7% |
|---|---|
| 株価 | 2,025円 |
| PER/PBR | 33.6倍(予想33.5倍)/7.92倍 |
| 過去5年の幅 | PER 19.8〜73.9倍・PBR 4.67〜13.74倍 |
| 予想配当利回り | 0.94%(年19円) |
| 株価の動き | 10/15は−6.8%/年初から+29.3%/直近1年の高値から−45.1%/5年で約2.6倍 |
心配の中身
5月に予想を引き上げたあと量子コンピューターの関連としても買われ、3月の安値から6月の高値まで約3.1倍になりました。その期待がはげ落ち、関心は本決算で出る次の期の予想に移っているとみられます。
確かめる数字
11月6日の本決算(株探の表示)で、次の期の会社予想を確かめたいと思います。
ひとこと
市場全体と比べれば高い水準で、自社の過去と比べて下というだけです。動画では、次の期の会社予想を先に確かめたい会社とお話ししました。
第2章|毎月の利用料などを積み上げる3社
動画では8:10からからです。10月15日の下げは3%前後と相場全体に近く、心配は会社ごとの伸び方にあるとみられます。
トヨクモ(4058)|安否確認のサービスで利益率33%、伸びの鈍化が心配
動画では8:10からです。
顧客:企業。有料の契約は約2万件
ずれ:今期の営業利益+30.8%の予想、PERは中央値36.4倍の下
| 業績 | 売上(5期)16億円→49億円・前の期の営業利益率33.0%・今期予想35.0% |
|---|---|
| 株価 | 2,272円 |
| PER/PBR | 22.9倍(予想17.6倍)/6.16倍 |
| 過去5年の幅 | PER 16.3〜146.1倍・PBR 4.39〜19.78倍 |
| 予想配当利回り | 1.19%(年27円)。毎期増配 |
| 株価の動き | 10/15は−2.9%/年初から−17.4%/直近1年の高値から−28.3%/5年で約5%安 |
心配の中身
10月15日の昼に開示した9月の月次売上は前年比+21.5%で、1月の+30.0%から鈍っています。2月の本決算の日にも、増益の幅が小さくなる計画で17.5%下がりました。
確かめる数字
毎月15日前後の月次売上で、20%台の伸びを保てるかを確かめたいと思います。第3四半期決算は11月13日の予定です。
ひとこと
訪問での説明も個別の作り込みもせず費用が少ない、と会社は説明しています。伸びは鈍っても2割を超え、利益率も3割台を保っています。
エフアンドエム(4771)|補助金の申請支援が伸びを支える、動画の後に上方修正
動画では10:23からです。
顧客:生命保険の営業職員などの個人事業主、中小企業
ずれ:今期の営業利益+7.7%の予想(10月29日に+29.4%へ上方修正)、PERは中央値18.6倍の下
| 業績 | 売上(5期)109億円→208億円・前の期の営業利益率18.5%・今期予想16.8%(動画の時点) |
|---|---|
| 株価 | 2,581円 |
| PER/PBR | 13.5倍(予想13.3倍)/2.48倍 |
| 過去5年の幅 | PER 12.6〜40.6倍・PBR 1.88〜4.47倍 |
| 予想配当利回り | 2.32%(年60円)。毎期増配 |
| 売買代金 | 1日約2,600万円 |
| 株価の動き | 10/15は−3.4%/年初から+6.1%/直近1年の高値から−15.9%/5年で約1.7倍 |
心配の中身
前の期の伸びを支えた補助金の申請支援が、国の支援策しだいであることへの心配があるとみられます。
上方修正の追記
【2026年10月追記】10月29日に業績予想を修正し、10月30日の中間決算は売上114.58億円(前年同期比+27.9%)、営業利益19.97億円(同+113.1%)でした。決算説明資料によると、通期の計画は売上256.75億円・営業利益49.94億円(当初246.94億円・41.56億円)で、コンサルティング事業の利益計画を31億円から37億円に上げています。心配の中心だったコンサルティングが足元では伸びています。
ひとこと
動画では、次の本決算の計画を先に確かめたい会社とお話ししました。これは上方修正の前の見方です。売買代金が少なく、思った値段で売り買いしにくいこともあります。個別の記事はエフアンドエムは隠れ優良企業をどうぞ。
くすりの窓口(5592)|処方箋の予約と薬局のシステム、PERは今期予想で8.9倍
動画では12:30からです。
顧客:調剤薬局、病院、介護施設
注意:上場から3年で比べる過去は短い。前の期の純利益に税金の戻りが入り、実績のPERは低めに出る(今期予想の純利益でもPERは8.9倍)
| 業績 | 売上(5期)65億円→123億円・前の期の営業利益率21.8%・今期予想21.5%(営業利益+15.6%) |
|---|---|
| 株価 | 2,482円 |
| PER/PBR | 9.4倍(予想8.9倍)/2.51倍 |
| 上場からの幅 | PER 8.3〜44.6倍・PBR 2.20〜6.48倍 |
| 予想配当利回り | 1.61%(年40円) |
| 株価の動き | 10/15は−3.6%/年初から−6.7%/直近1年の高値から−34.8%/上場月の始値から約1.6倍 |
心配の中身
売上の伸びが前々期の+28.4%から前の期の+10.1%に鈍ったことがあるとみられます。前の期の増益は、グループ全体で費用を削ったためだと会社は説明しています。6月には2日で2割近く下がりましたが、開示と重なる理由ははっきりしません。
確かめる数字
来年5月に発表される本決算で、売上の伸びが予想の+16.8%に届いたかを確かめたいと思います。中間決算は11月13日の予定です。10月8日までに自社株買い(累計約8億円)を終えています。
ひとこと
前の期は費用を抑えて増益を確保し、今期は売上の伸び(+16.8%の予想)で増益を見込んでいます。ただ、比べる過去は短めです。
ずれを確かめるときの3つの点
動画の最後(14:46から)の話に、記事として3つの点を足しました。
| 確かめる点 | 6社で見ると |
|---|---|
| ① 業績の予想の修正 | ずれは業績の予想が下がって埋まることもあります。動画の後はエフアンドエムが上方修正、ほかの5社は修正なし(11月1日時点) |
| ② 比べる過去の長さと幅 | トヨクモのPERの幅は16.3〜146.1倍と広く、中央値が今の稼ぎの目安とは限りません。くすりの窓口は上場から3年です |
| ③ 業績の偏り | ジャパンマテリアルとフィックスターズはキオクシアへの依存、トリケミカル研究所は中国向け、エフアンドエムは国の支援策が気になる点です |
まとめ|ずれは株価か業績の予想で埋まる
要点は3つです。
- 6社とも業績の予想は増益なのに、PERとPBRは自社の過去の真ん中より下でした(2026年10月19日終値)。
- ずれには心配が映っているとみられます。第1章は業界の景気、第2章は会社ごとの伸び方です。
- ずれが埋まるとき、株価のほうが戻るとは限りません。業績の予想のほうが下がって埋まることもあります。11月の決算で、各社で挙げた数字を確かめたいと思います。
動画での個人的な見方には温度差があり、3社(ジャパンマテリアル・トヨクモ・くすりの窓口)は業績の積み上がりを追いたい会社、3社(トリケミカル研究所・フィックスターズ・エフアンドエム)は次の決算の計画や外部環境を先に確かめたい会社、という位置づけでした。動画の後の開示を踏まえたものではありません。
高値からの下げの理由を1社ずつ読んだこちらの記事もどうぞ。
同じ10月15日の急落で、逆に下げが小さかった会社を読んだ記事もあります。→ 急落に強い銘柄6選|日経平均3,318円安の日も、4回の急落でTOPIXより下げが小さかった日本株を事業の形と上昇局面の弱さで読む【2026年10月時点】
⚠️ 注意:この記事は個人の感想で、特定の銘柄の売買をすすめるものではありません。株価と指標は2026年10月19日終値で計算していて、日々変わります。「なぜ売られたのか」は当チャンネルの見立てで、会社の説明ではありません。業績予想・配当予想は各社の会社予想で、今後の決算発表で変わることがあります。投資の判断は、最新の開示を確かめたうえでご自身で行ってください。


