目次
はじめに|防災関連銘柄は、どこまで「防災で稼いでいる」のか
防災関連銘柄を調べると、消防や堤防、土木の資材など、いろいろな会社の名前が出てきます。ただ、防災だけの売上を開示している会社は多くありません。「防災関連」と呼ばれる会社が、実際にどれくらい防災で稼いでいるのかは、会社の資料を見ないと分かりません。
2026年11月2日には防災庁が発足します(防災庁設置法の施行期日を定める政令・令和8年政令第303号)。先に結論を言うと、防災庁ができたから売上が増える、という関係は確かめられていません。今回取り上げる6社の資料にも、防災庁による売上への影響を数字で示した記載はありませんでした。
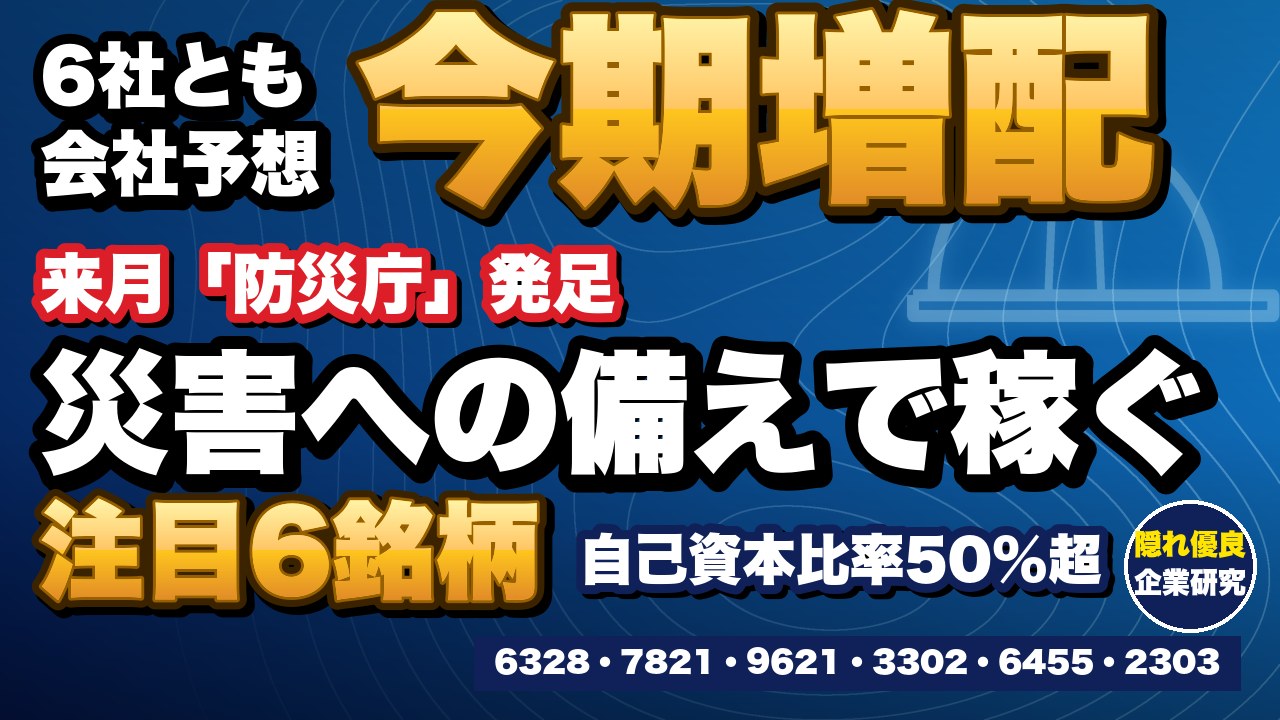
この記事では、6社とも今期は増配の会社予想で、5期続けて減配がなく、自己資本比率が50%を超える、災害への備えを事業の柱にしている6社を、防災の比重がどれくらいか、何で稼いでいるか、株価がその会社自身の過去5年と比べてどのあたりにあるかの順に見ていきます。防災はニュースで話題になりやすいテーマなので、話題が落ち着いたあとも見るべき数字が残る会社か、という目線で読んでいただければと思います。
- 株価と、株価から計算する指標(時価総額・PER・PBR・配当利回り)、過去5年のPBRの位置は2026年10月16日終値です。業績は本決算の数字だけを使っています(四半期のぶれを避け、会社が通期で確定させた数字で比べるため)。決算期は会社ごとに違うので、各社の表に書いています。
- 上の動画は2026年10月21日に公開したもので、本記事は動画と同じ数字で文章にし、表にまとめました。
- 動画の公開後に決算を発表したモリタホールディングスは、数字を差し替えず、該当の節に【2026年10月追記】として足しています。
- 防災関連銘柄の6社の一覧と、会社の資料で言える防災の比重
- 災害が起きる前と起きたときで分けた、各社の仕事と稼ぎ方
- 過去5年のPBRで見た、6社の株価の位置
- 防災関連銘柄を見るときに確かめたい3つの点
【結論】防災関連銘柄6社の一覧
先に6社の一覧です。災害のどの場面の仕事か、会社の資料で言える防災の比重、株価がその会社自身の過去5年のPBRの中でどのあたりにあるかを並べました。社名を押すと、その会社の解説に飛びます。
| 社名 | どんな仕事か | 防災の比重 会社の資料で言える範囲 |
PBRの位置 過去5年の中で |
|---|---|---|---|
| 第1章 起きる前に、被害を小さくする | |||
| 荏原実業 6328 |
大雨の水を川へ送り出すポンプ場などの設備 | 防災を含むエンジニアリング事業が売上54.5%。防災だけは開示なし | 高い方 |
| 前田工繊 7821 |
盛土や川岸を崩れにくくする土木の資材 | 防災を掲げるソーシャルインフラ事業が売上65.5%。防災だけは開示なし | 低い方 |
| 建設技術研究所 9621 |
洪水を防ぐ川の計画、堤防やダムの設計 | 川・ダム・砂防などの部門が売上25.3%。防災の割合は開示なし | 高い方 |
| 第2章 起きたときに、すぐ動けるようにする | |||
| 帝国繊維 3302 |
消防ホース、救助工作車、大量の水を送る機材 | 防災事業が売上81.0%(空港・原発向けを含む) | 真ん中あたり |
| モリタHD 6455 |
消防車、消火器、消火設備 | 2つの事業で売上82.9%(中身は消防向けが中心) | 高い方 |
| ドーン 2303 |
119番通報や災害対策本部のクラウド | 防災・防犯のクラウドが売上73.8%。内訳は開示なし | 低い方 |
※PBRの位置は2026年10月16日終値(動画と同じ当チャンネル計算)。売上の比率は各社の直近の本決算です。
6社とも今期は増配の会社予想で、この5期に減配はなく、自己資本比率は57.7〜89.4%です。ただ、事業の区分そのものが防災・消防で、売上の過半を占めるのは帝国繊維とモリタHDの2社で、ほかの4社は「防災を含む事業が売上の何割」という言い方までです。その2社でも、自然災害への備えだけの売上が分かるわけではありません。
株価は、過去5年のPBRと比べると、低い方が2社(前田工繊・ドーン)、真ん中あたりが1社(帝国繊維)、高い方が3社(荏原実業・建設技術研究所・モリタHD)でした。
この記事の物差し|株価は「その会社自身の過去5年」
株価の高い安いは、業種や市場の平均ではなく、その会社自身の過去5年のPBRと比べます。2021年10月〜2026年9月の各月末の終値を、その時点で公表済みの直近の本決算の1株純資産で割った値(株式分割は調整・当チャンネル計算)と比べ、10月16日の値が過去の月末の何%を上回るかで、70%以上=高い方、30%未満=低い方、それ以外=真ん中あたりとしています(動画の説明欄と同じ区切り)。
この見方は、PBR1倍割れの割安株9選|財務と稼ぐ力で絞った9社を「安い3つの理由」で読む【2026年9月時点】でも使っています(区切りの%は記事ごとに書いています)。
- 6社の選び方:①災害への備えに関わる会社13社を、有価証券報告書や決算説明資料などで確認。②防災の事業が主な柱と会社の資料で確かめられた8社に絞る。③5期続けて営業黒字、5期減配なし、検索の多い会社を除き、不祥事の内容なども確認して6社。荏原実業は「少々有名かもしれない」と断って入れ、建設技術研究所は社内の不正を本文で書いています。
- 外した会社:能美防災・ホーチキ・技研製作所は知名度の点で外しました(事業や業績が悪いという意味ではありません)。ヤマウホールディングスは2026年3月期に減配があったため、いであは環境の仕事が売上の中心のため、今回は入れていません。
- PER=株価÷会社予想の1株利益、PBR=株価÷直近の本決算の1株純資産、予想配当利回り=会社予想の1株配当÷株価。「計算上の株価」は今の1株純資産×過去5年のPBRの中央値で、株価の予想ではありません。
- 株価の動き:年初から=2025年12月末の終値比、直近1年の高値=2026年10月16日までの1年の日足、5年=2021年9月末の終値比(株探)。同じ5年のTOPIXは約2.0倍、年初からは+19.3%です。
- 売上原価率・販管費率、利益の構成比は、各社の開示から当チャンネルが計算したものです(四捨五入のため、足し合わせが100%にならない場合があります)。事業ごとの利益率はセグメント利益で計算していて、全社費用などを引いた連結の営業利益率とは計算の段階が違います。
- 業績予想・配当予想は、基準日の10月16日から記事作成時点の10月31日までに、新たな修正の開示はありません(10月16日より前の修正は各社の数字に入っています)。モリタHDは10月30日に中間決算を発表し、通期と配当の予想は変えていません。ここから先の決算発表の予定は、荏原実業が11月5日、帝国繊維が11月6日、建設技術研究所が11月12日、前田工繊が11月13日です(株探の表示)。
防災に限らず、同じ業界の主要な会社と順位を一覧で見たいときは、業界地図の本が手元にあると早いです。毎年8月頃に新しい版が出ます。
第1章|起きる前に、被害を小さくする(3社)
第1章は、災害が起きる前の備えを仕事にしている3社です。動画では01:00からの部分です。
- 荏原実業:大雨の水を川へ送り出すポンプ場の設備。売上の約3分の2が官公庁
- 前田工繊:盛土や川岸を守る土木の資材。残りの3分の1は高級ホイール
- 建設技術研究所:川の計画と設計。工事はしない。社内の不正が5年で3件
荏原実業(6328)|大雨の水を川へ送り出すポンプ場の会社、防災の需要で中期経営計画を上方修正
動画では01:00からです。
防災の比重:防災の設備を含むエンジニアリング事業が売上の54.5%・利益の約6割。防災だけの売上は開示なし
株価の位置:PBR2.11倍で過去5年の高い方。今期は+2.9%の小幅増益の計画
| 市場・従業員 | 東証プライム・連結548人 |
|---|---|
| 売上高(5期) | 325→302→363→375→412億円(連結・2021年〜2025年12月期) |
| 営業利益率(5期) | 12.3→9.1→11.1→11.3→14.9% |
| 今期の会社予想 | 売上440億円・営業利益63億円(+2.9%)・営業利益率14.3% |
| 顧客 | 地方自治体などの官公庁が売上の66.3%(建設会社経由の官公庁工事を含む) |
| 株価/時価総額 | 2,469円/588億円 |
| PER/PBR | 13.1倍(会社予想)/2.11倍 |
| PBRの過去5年 | 1.38倍(2022年9月)〜2.54倍(2024年11月)・中央値1.97倍=高い方(過去の月末の75%を上回る) |
| 予想配当利回り | 3.04%(年75円・配当性向40%が目安) |
| 1株配当 | 42.5→42.5→42.5→47.5→60円(分割調整後。60円は創業80周年の記念配当10円を含む)→予想75円(この5期で減配なし) |
| 財務 | 現預金152億円・借入金15億円・自己資本比率57.7%・ROE17.1% |
| 株価の動き | 年初から+14.9%/直近1年の高値2,985円(2026年3月)から−17.3%/5年で約1.9倍 |
強み|工事を選んで受け、利益率が14.9%に上がった
ポンプメーカーの荏原製作所とは資本関係がなく、その製品の販売代理店でもあります。直近の期に利益率が上がった理由として、会社は工事を選んで受けたことと、工事の原価を下げたことを挙げています。エンジニアリング事業の売上総利益率は1年で30.1%から33.6%に上がり、受注残高は361億円と5期続けて増えました。売上原価率は66.2%、販管費率は18.9%です。元請で受けて、施工は約70社の協力会社に任せています。
防災の比重|需要が想定を上回ったと会社は書くが、防災だけの売上は開示なし
大雨の水を川や海へ出す排水機場、雨水を一時ためる地下調節池、放水路の設備はエンジニアリング事業に入ります。この事業は上下水道の更新工事も含むため、防災だけの売上は分かりません。ただ、2026年8月5日に中期経営計画の2027年12月期の営業利益の目標を55億円から65億円に引き上げ、「防災・減災領域における需要が想定を上回ったことによるもの」と説明しています。
一方で今期は、会社全体の売上総利益率を前の期の33.8%から32.3%と見込み、人件費や研究開発費も増やす計画で、増益は小幅です。エンジニアリング事業の受注も230億円(−5.6%)と減る計画で、会社は大型案件がなくなることと、工事に必要な資格を持つ人の数が受注の制約になっていることを理由に挙げています。
株価の位置とひとこと
2026年2月10日、本決算の翌日に16.9%上がり(同じ日のTOPIXは+1.9%)、2月27日の2,960円から8月7日の2,188円まで26.1%下げました(同じ期間のTOPIXは+3.5%)。過去5年のPBRの中央値1.97倍での計算上の株価は2,310円ほどで、数値の上では今の株価は過去5年の高い方にあります。今年は約10億円の自社株買いも行いました。
売上の3分の2が官公庁向けなので、受注は公共工事の予算に左右されます。動画での個人的な見方は、来年2月の本決算で受注残高が保たれているかを確かめながら、長期で持つ候補としてはあり、というものです。
前田工繊(7821)|盛土や川岸を繊維で守る会社、PBRは過去5年の低い方
動画では04:32からです。
防災の比重:「防災・安心・安全」を掲げるソーシャルインフラ事業が売上の65.5%・利益の65.3%。残りは高級ホイールなど
株価の位置:PBR1.76倍で過去5年の低い方。今期は+3.9%の増益の計画
| 市場・従業員 | 東証プライム・連結1,425人 |
|---|---|
| 売上高(5期) | 369→502→558→641→714億円(連結・2022年〜2026年6月期。2022年6月期は決算期変更で9か月10日) |
| 営業利益率(5期) | 11.4→16.9→19.2→18.8→16.9% |
| 今期の会社予想 | 売上735億円・営業利益125億円(+3.9%)・営業利益率17.0%。ソーシャルインフラ事業の売上計画は470億円(+0.4%) |
| 顧客 | 公共工事を請け負うゼネコンなど(土木の資材)、自動車メーカーとアフター市場(ホイール) |
| 株価/時価総額 | 2,012円/1,342億円 |
| PER/PBR | 14.0倍(会社予想)/1.76倍 |
| PBRの過去5年 | 1.71倍(2026年9月)〜3.27倍(2021年12月)・中央値2.19倍=低い方(過去の月末の3%を上回る) |
| 予想配当利回り | 1.59%(年32円・上場以来の累進配当を継続) |
| 1株配当 | 13→14→21→26→30円(分割調整後)→予想32円(この5期で減配なし) |
| 財務 | 現預金262億円・有利子負債4億円・自己資本比率80.2%・ROE13.2% |
| 株価の動き | 年初から+1.7%/直近1年の高値2,241円(2026年3月)から−10.2%/5年で約1.2倍 |
強み|土木の資材で17%近い利益率、ただし会社は理由を直接説明していない
決算期を変えた2022年を除く直近4期で、売上は502億円から714億円に増え、営業利益率は16.9〜19.2%です。会社が利益率の理由を直接説明した文は見当たりません。資料に書かれているのは、繊維の技術を土木に持ち込んだ先駆け(ジオシンセティックス技術のパイオニア)として付加価値の高い製品をそろえていること、複数の製品を組み合わせた提案、値上げと仕入れの見直しです。売上原価率は62.8%、販管費率は20.3%です。シェアの数字は会社の資料にありません。
防災の比重|3分の2は土木の資材、残り3分の1はホイール
ソーシャルインフラ事業の利益率は18.9%です。ただ、この事業には不織布や農業資材、遊具なども入っていて、防災だけの売上は開示されていません。残りの約3分の1は、子会社BBSジャパンの高級アルミ鍛造ホイールなどで、利益率は19.1%と同じくらいあります。防災の予算だけで語れる会社ではありません。
会社は、老朽化対策や防災・減災、国土強靱化を背景に事業機会は広がると見ています。一方で今期のソーシャルインフラ事業の売上計画は、ほぼ横ばいです。有価証券報告書には、政府の方針転換などで予算が縮小した場合のリスクも書かれています。
株価の位置とひとこと
2026年3月5日の2,205円から6月11日の1,727円まで21.7%下げ(同じ期間のTOPIXは+3.4%)、本決算の翌営業日の8月10日には7.3%上がりました(同じ日のTOPIXは+0.6%)。過去5年のPBRの中央値2.19倍での計算上の株価は2,500円ほどで、数値の上では今の株価は過去5年の低い方にあります。
動画での個人的な見方は、来年8月の本決算でソーシャルインフラ事業の売上が伸びているかを確かめながら、長期で持つ候補としてはあり、というものです。
建設技術研究所(9621)|川の防災の設計で売上1位、ただし社内の不正が5年で3件
動画では07:34からです。
防災の比重:川・ダム・砂防・上下水道の部門が売上の25.3%・売上総利益の31.5%。防災の割合は開示なし
株価の位置:PBR1.45倍で過去5年の高い方。今期は+14.9%の増益の計画で、配当は75円→110円の予想
| 市場・従業員 | 東証プライム・連結4,087人 |
|---|---|
| 売上高(5期) | 744→835→931→977→1,010億円(連結・2021年〜2025年12月期) |
| 営業利益率(5期) | 9.4→9.6→10.8→9.6→9.0% |
| 今期の会社予想 | 売上1,050億円・営業利益105億円(+14.9%)・営業利益率10.0% |
| 顧客 | 国内売上の発注者別で国土交通省43%・都道府県23%・市区町村16%。主要な販売先として日本国が売上の30.4% |
| 株価/時価総額 | 3,490円/963億円 |
| PER/PBR | 13.6倍(会社予想)/1.45倍 |
| PBRの過去5年 | 0.83倍(2022年2月)〜1.76倍(2024年1月)・中央値1.19倍=高い方(過去の月末の93%を上回る) |
| 予想配当利回り | 3.15%(年110円・配当性向30%以上が最低水準) |
| 1株配当 | 30→50→75→75→75円(分割調整後)→予想110円(2026年7月30日に78円から引き上げ。この5期で減配なし) |
| 財務 | 現預金160億円・有利子負債15億円・自己資本比率69.1%・ROE9.3% |
| 株価の動き | 年初から+17.4%/直近1年の高値3,575円(2026年2月)から−2.4%/5年で約2.7倍 |
強み|国の仕事は安定していて利益率が高いが、高い技術力が要る
工事をしないコンサルタントの会社ですが、国内の事業のセグメント利益率は12.4%です。会社は「国のプロジェクトは、安定的で高収益である一方で、高度な技術力が求められます」と説明しています。受注の内訳はプロポーザル38%・総合評価21%と、技術力が評価の対象になる方式が約6割で、価格競争は24%です。部門別の売上ランキングで「河川、砂防、海岸・海洋」は1位です(単体・2024年実績。日経コンストラクション2025年4月号を会社の資料が引用)。売上原価率は70.7%、販管費率は20.2%です。
防災の比重|国内が利益の94.1%、防災の割合は開示なし
売上の約3割は海外ですが、利益の94.1%は国内の事業で、海外の利益率は1.7%です。直近の期の営業利益率9.0%は5期で最も低く、理由には海外で大型案件の受注がずれ込んだことなどが挙がっています。会社は、2026年度の国の公共事業関係費で防災・減災、国土強靱化の予算は前年を上回る見込みとする一方、業務の発注件数は減少傾向(2024年34,699件→2025年32,946件。建設コンサルタント50社の国内公共の契約件数・国土交通省の調査)とも書いています。AIなどの技術革新で事業環境が大きく変わる可能性も、リスクに挙げています。
なお、この5年で社内の不正が3件見つかっています。2021年に社員による外注を使った資金の還流(1.18億円)、2023年に社員による不適切な外注取引(1.41億円)、2024年に原価の付け替え(管理職65名が関与し、2023年12月期の決算発表が2024年3月26日に遅延)です。会社の開示では、いずれも業績への影響は軽微で、過年度の決算の修正はありません。
株価の位置とひとこと
2026年2月19日の3,570円から6月8日の2,601円まで27.1%下げ(同じ期間のTOPIXはほぼ横ばい)、7月30日に配当予想の引き上げと上限30億円の自社株買いを発表すると、翌日に6.0%上がりました(同じ日のTOPIXは+1.3%)。過去5年のPBRの中央値1.19倍での計算上の株価は2,870円ほどで、数値の上では今の株価は過去5年の高い方にあります。
動画での個人的な見方は、社内の不正が続いたことと海外の利益の薄さが気になるので今は様子見、来年2月の本決算で営業利益率が計画の10%に届くかを確かめたい、というものです。
第2章|起きたときに、すぐ動けるようにする(3社)
第2章は、消防や救助の機材、通報の仕組みをふだんから備えておく3社です。なお、消防を所管するのは総務省消防庁で、防災庁とは別の組織です。動画では11:10からの部分です。
- 帝国繊維:社名は繊維だが、売上の8割は防災。利益は大型案件しだい
- モリタHD:国内の消防車で6割(自社調べ)。利益率が高いのは消火設備
- ドーン:119番通報のクラウド。営業利益率は5期とも30%超
帝国繊維(3302)|社名は繊維、売上の81.0%は防災
動画では11:10からです。
防災の比重:防災事業が売上の81.0%・利益の75.4%。空港のセキュリティ機材や原子力発電所向けも含む
株価の位置:PBR1.05倍で過去5年の真ん中あたり。今期は+6.0%の増益の計画
| 市場・従業員 | 東証プライム・連結362人 |
|---|---|
| 売上高(5期) | 330→299→280→315→336億円(連結・2021年〜2025年12月期) |
| 営業利益率(5期) | 14.9→14.9→9.2→11.0→12.1% |
| 今期の会社予想 | 売上360億円・営業利益43億円(+6.0%)・営業利益率11.9% |
| 顧客 | 消防本部などの官公庁(売上の33.0%)、空港、電力会社、石油会社 |
| 株価/時価総額 | 2,950円/755億円 |
| PER/PBR | 19.9倍(会社予想)/1.05倍 |
| PBRの過去5年 | 0.70倍(2022年12月)〜1.42倍(2025年11月)・中央値0.97倍=真ん中あたり(過去の月末の68%を上回る) |
| 予想配当利回り | 2.20%(年65円・今期から総還元性向50%水準を目指す) |
| 1株配当 | 45→50→50→50→55円→予想65円(この5期で減配なし) |
| 財務 | 現預金128億円・有利子負債0.6億円・自己資本比率79.1%・ROE5.4%。保有する上場株式369億円は純資産の51.0% |
| 株価の動き | 年初から−10.6%/直近1年の高値3,775円(2025年11月)から−21.9%/5年で約1.5倍 |
強み|海外の専用機材を、総代理店として国内へ
仕入れて売る商品が多いのに、営業利益率は12.1%です。会社は、消防・警察・自衛隊との関係を背景に、海外の最新の機材を売り込むと説明しています。オーストリア製の空港用化学消防車は国内に200台以上納めていて、会社案内には「『ニッチ』かつ『ブルーオーシャン』をターゲットに」とあります。値上げも進め、売上総利益率は2年で27.3%から28.6%に上がりました。売上原価率は71.4%、販管費率は16.6%です。消防ホースは「トップシェアを維持」と会社案内にありますが、数字と調査元の記載はありません。
防災の比重|6社の中で一番はっきり言える、ただし市場の成長性は限定的と会社も書く
防災事業の利益率は15.8%です。ただ、中には空港の検査機器や原子力発電所向けの機材も入っていて、自然災害への備えだけの割合は開示されていません。売上は5期で330億円から336億円とほぼ横ばいで、2025年末の受注残は239億円と1年前より54億円増えました。会社は「大型案件の受注獲得有無及びその売上計上時期により業績が上下する」と書いています。中期経営計画では、消防団の人数が過去最少の水準であることを挙げ、消防防災の市場の成長性は限定的としています。
株価の位置とひとこと
2025年11月21日の3,705円から2026年4月23日の2,714円まで26.7%下げ(同じ期間のTOPIXは+12.7%)、2月16日の本決算の翌営業日には7.4%下げました。前の期の営業利益41億円が期初の予想48億円に届かなかったことが重しになったとみられます。過去5年のPBRの中央値0.97倍での計算上の株価は2,740円ほどです。純資産の約半分は保有する上場株式で、ROE5.4%は6社で一番低い水準です。
動画での個人的な見方は、利益が大型案件しだいで振れるので今は様子見、来年2月の本決算で増えた受注残が売上と利益に変わったかを確かめたい、というものです。
モリタホールディングス(6455)|国内の消防車で6割(自社調べ)、今期は営業減益の計画で配当は80円へ
動画では14:25からです。
防災の比重:消防車と、消火器・消火設備の2つの事業で売上の82.9%・利益の86.1%。中身は消防向けが中心
株価の位置:PBR1.01倍で過去5年の高い方。今期は−6.2%の減益の計画
| 市場・従業員 | 東証プライム・連結1,786人 |
|---|---|
| 売上高(5期) | 836→813→952→1,117→1,166億円(連結・2022年〜2026年3月期) |
| 営業利益率(5期) | 9.7→6.2→9.9→12.3→13.3% |
| 今期の会社予想 | 売上1,155億円・営業利益145億円(−6.2%)・営業利益率12.6% |
| シェア | 国内の消防車で2025年61%(統合報告書・自社調べ。台数か金額かの記載なし) |
| 株価/時価総額 | 2,501円/1,025億円 |
| PER/PBR | 10.5倍(会社予想)/1.01倍 |
| PBRの過去5年 | 0.63倍(2022年12月)〜1.32倍(2026年2月)・中央値0.88倍=高い方(過去の月末の75%を上回る) |
| 予想配当利回り | 3.20%(年80円・2026年7月31日に64円から引き上げ。DOE3.5%以上が目安) |
| 1株配当 | 40→43→48→58→64円→予想80円(この5期は毎期増配) |
| 財務 | 現預金265億円・有利子負債9億円・自己資本比率69.3%・ROE9.6% |
| 株価の動き | 年初から−9.3%/直近1年の高値2,998円(2026年2月)から−16.6%/5年で約1.6倍 |
強み|車台の回復と消火設備で、利益率が2倍以上に
営業利益率は、車台の入荷が遅れた2023年3月期の6.2%から13.3%まで上がりました。会社は車台の供給の回復と、消火設備の事業が大きくなったことを挙げています。国内の消防車で6割を超えるシェアがあり(自社調べ)、値上げも進め、複数年度の契約で受注残を持ちながら工場の生産をならしました。受注残高は570億円(2023年度末)から716億円(2025年度末)に増えています。売上原価率は70.9%、販管費率は15.9%です。
防災の比重|6割を持つ消防車より、消火設備の方が利益率は高い
売上は消防車が61.5%、消火器と消火設備が21.4%です。利益率は消防車の11.4%に対して、消火器と消火設備は20.6%で、利益の3分の1を稼いでいます。ただ、中身は消防向けが中心で、地震や水害への備えに当たる売上だけの開示はなく、国の予算や補助金についての記載も会社の資料に見当たりません。消防車の事業の売上の32%は海外です。会社は国内の市場は成熟していると見ていて、新しい中期経営計画では海外と消火設備を伸ばす計画です。
株価の位置とひとこと
2026年2月27日の2,992円から8月4日の2,341円まで21.8%下げ(同じ期間のTOPIXは+0.6%)、4月30日の本決算の翌営業日には10.7%下げました。今期の営業減益の予想が重しになったとみられます。会社が挙げる減益の理由は、消防車の一部の案件で売上が翌期以降にずれる可能性を織り込むことです。過去5年のPBRの中央値0.88倍での計算上の株価は2,170円ほどで、数値の上では今の株価は過去5年の高い方にあります。
動画での個人的な見方は、来年4月の本決算で受注残高と営業利益率を確かめながら、長期で持つ候補としてはあり、というものです。
2027年3月期の中間期は、売上464億円(前年同期比−1.7%)、営業利益33億円(−35.8%)でした。決算短信は「人件費等の上昇の影響もあり」と書いています。消防車の事業の利益は−46.3%、消火器と消火設備の事業は、期首の受注残高の減少を背景に売上−9.0%・利益−41.5%です。一方で受注高は712億円(+6.3%)、受注残高は1,063億円(+12.3%)に増えました。受注残高は年度の途中で増減するもので、2025年度末は716億円でした。通期の予想(営業利益145億円)と配当予想(年80円)は変えていません。通期予想に対する営業利益の進み具合は22.7%です(百万円単位の短信の数字で当ブログが計算)。この記事の株価と指標は、この決算より前の10月16日終値のままです。
ドーン(2303)|119番通報のクラウドで、営業利益率は5期とも30%超
動画では17:31からです。
防災の比重:防災と防犯に的を絞ったクラウドが売上の73.8%。防災と防犯の内訳、利益の内訳は開示なし
株価の位置:PBR2.66倍で過去5年の低い方。今期は+2.3%の増益の計画
| 市場・従業員 | 東証スタンダード・66人(単体) |
|---|---|
| 売上高(5期) | 12→14→15→16→17億円(単体・2022年〜2026年5月期) |
| 営業利益率(5期) | 32.8→32.4→35.5→34.9→37.8% |
| 今期の会社予想 | 売上18億円・営業利益6.7億円(+2.3%)・営業利益率37.2%(採用費・人件費の増加を見込む) |
| 顧客 | 全国の消防本部・警察・自治体(入札で直接受注) |
| 株価/時価総額 | 1,335円/79億円(自己株式を除いて計算) |
| PER/PBR | 16.4倍(会社予想)/2.66倍 |
| PBRの過去5年 | 2.45倍(2026年7月)〜4.34倍(2021年11月)・中央値2.79倍=低い方(過去の月末の13%を上回る) |
| 予想配当利回り | 1.20%(年16円・累進配当が基本方針) |
| 1株配当 | 7→8→10→12→14円(分割調整後。7円は記念0.5円を含む)→予想16円(11期続けて増配) |
| 財務 | 現預金18億円・借入なし・自己資本比率89.4%・ROE16.4% |
| 株価の動き | 年初から+7.8%/直近1年の高値1,550円(2026年4月)から−13.9%/5年−1.7%(ほぼ横ばい) |
※ドーンは連結決算がないため、単体の数字です。時価総額79億円は自己株式を除いた数字で、発行済株式数で計算すると約88億円です。どちらでも6社で一番小さい会社です。
強み|毎月入る利用料が積み上がる
毎月入る利用料や保守料が売上の約6割で、このうちクラウドの利用料は2年で7.6億円から9.1億円に増えました。会社は直近の利益率の高さを、利用料の増加と、利益率の高い案件の受注で説明しています。障害のある人がスマホの画面操作で119番通報できるNET119は、導入した消防の人口カバー率が70%超、Live119は57.7%です(2026年5月末・会社の集計)。売上原価率は30.8%、販管費率は31.4%です。
防災の比重|主力は日常の119番通報、防災庁の効果には社長も時間がかかると話す
主力は日常の119番通報で使われる仕組みで、大きな災害のときの情報を災害対策本部で1つにまとめるDMaCSなどもあります。防災と防犯を分けた売上は開示されていません。会社は、利益の面では地図ソフトのライセンス販売への依存がまだ高いとも書いています。防災庁について社長は、大きな追い風としつつ、「予算措置などを経て実際の施策として形になるまでには一定の時間がかかる」と話しています(決算説明会の書き起こし)。
この利益率を保てるかについて、会社は「新規参入の障壁は必ずしも高いものとはいえず」と書いています。AIについて社長は、同じものを作ることは技術的には可能としたうえで、現場の業務のノウハウを反映する部分は簡単には代替できないと述べています。
株価の位置とひとこと
2026年4月14日、株式分割の発表の翌日に9.5%上がり、4月22日の1,532円から6月19日の1,205円まで21.3%下げました(同じ期間のTOPIXは+8.0%)。過去5年のPBRの中央値2.79倍での計算上の株価は1,400円ほどで、数値の上では今の株価は過去5年の低い方にあります。売買の少ない日もあり、10月5日の売買高は3,000株でした。
時価総額が小さく、顧客は官公庁に偏っています。動画での個人的な見方は、毎年7月の本決算でクラウドの利用料が増え続けているかを確かめながら、長期で持つ候補としてはあり、というものです。
防災関連銘柄を見るときの3つの点
6社を見てきて、防災関連銘柄を見るときに確かめたいのは、次の3つだと思います。
| 確かめること | 6社で見えたこと |
|---|---|
| ① 「防災」がどこまでの範囲か | 防災だけの売上を出している会社はない。帝国繊維の防災事業には空港・原発向け、モリタHDは消防向けが中心、ドーンは防災と防犯が一緒、前田工繊は遊具なども同じ事業 |
| ② 国の予算にどれくらい左右されるか | 荏原実業は官公庁が売上の66.3%、建設技術研究所は国が30.4%。各社とも予算や国の政策の影響をリスクに書いている。防災庁による売上への影響を数字で示した記載はない |
| ③ 受注が利益に変わっているか | 受注残高は荏原実業361億円、帝国繊維239億円、モリタHD716億円(いずれも直近の本決算の時点)。売上の時期のずれや大型案件で、利益は年ごとに振れる。毎月の利用料が積み上がるドーンとは、売上の形が違う |
| 会社 | 営業利益率 直近の本決算 |
自己資本比率 | PER/PBR | 予想配当利回り |
|---|---|---|---|---|
| 荏原実業 | 14.9% | 57.7% | 13.1倍/2.11倍 | 3.04% |
| 前田工繊 | 16.9% | 80.2% | 14.0倍/1.76倍 | 1.59% |
| 建設技術研究所 | 9.0% | 69.1% | 13.6倍/1.45倍 | 3.15% |
| 帝国繊維 | 12.1% | 79.1% | 19.9倍/1.05倍 | 2.20% |
| モリタHD | 13.3% | 69.3% | 10.5倍/1.01倍 | 3.20% |
| ドーン | 37.8% | 89.4% | 16.4倍/2.66倍 | 1.20% |
※株価は2026年10月16日終値。
まとめ|防災関連銘柄は「防災の比重」と「受注が利益に変わるか」で見る
今期増配の予想で、5期減配なし、自己資本比率50%超の防災関連銘柄6社を見てきました。要点は3つです。
- 防災だけの売上を開示している会社はなく、事業の区分そのものが防災・消防で売上の過半を占めるのは2社(帝国繊維・モリタHD)。
- 防災庁ができたから売上が増える、という関係は確かめられていない。防災の予算は国の方針で変わり、各社ともそれをリスクに書いています。
- 株価は過去5年のPBRで、低い方2社・真ん中あたり1社・高い方3社(2026年10月16日終値)。動画での個人的な見方は、長期で持つ候補4社(荏原実業・前田工繊・モリタHD・ドーン)、今は様子見2社(建設技術研究所・帝国繊維)でした。これは個人の感想で、売買をすすめるものではありません。
防災は、ニュースになると名前が並びやすいテーマです。ただ、会社の資料を開くと、防災がどこまでの範囲か、何で稼いでいるかは一社ずつ違いました。各社の本決算で、受注と利益率を確かめていくのがよいと思います。
応用地質やNJSなど、災害への備えに関わる会社も含めて、12月の優待が無くなっても持てるかを確かめた記事もあります。→ 12月の株主優待6選|権利付き最終日は12月28日、優待が無くなっても持てるかを配当と財務で読む【2026年10月時点】
同じように財務の厚い会社を、国内シェアの首位という切り口で読んだこちらの記事もどうぞ。
⚠️ 注意:この記事は個人の感想で、特定の銘柄の売買をすすめるものではありません。株価と指標は2026年10月16日終値で計算していて、日々変わります。業績予想・配当予想は各社の会社予想で、今後の決算発表で変わる場合があり、将来を保証するものではありません。投資の判断は、最新の開示を確かめたうえでご自身で行ってください。


