目次
はじめに|PER10倍以下の割安株は、なぜ安いのか
PERが低い株を探すと、たくさんの会社が出てきます。ただ、PERが低いのは「まだ見つかっていないから」とは限りません。利益が続かないと見られている、利益が伸びていない、市場に出回る株が少ないなど、たいていは安い理由があります。
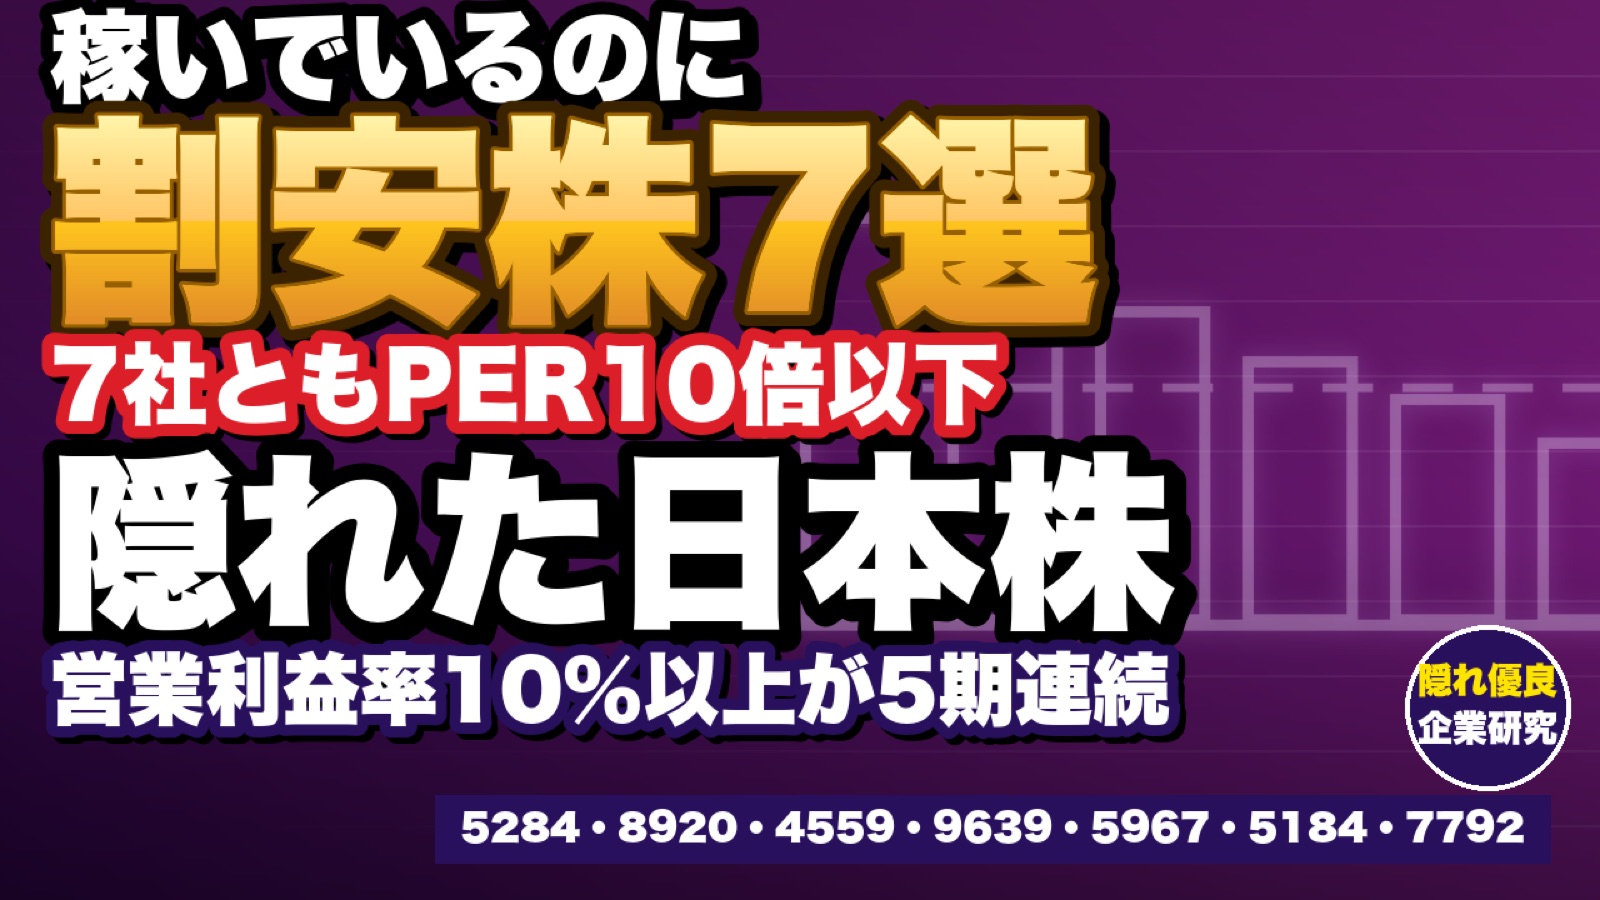
この記事では、予想PERが10倍以下で、営業利益率10%以上が5期連続、自己資本比率が50%以上の、あまり知られていない7社を取り上げます。東証の平均(プライム約16倍・スタンダード約14倍)と比べて低い7社を、安い理由で3つの章に分け、会社の資料と株価の動きで一社ずつ見ていきます。
先に大事な点を書いておくと、ここで言う「割安株」は選ぶときの線(PER10倍以下)のことです。その会社自身の過去5年と比べると、話は別です。たとえばニチリンはPERもPBRも過去5年の真ん中より高い位置にあり、自社の過去と比べて割安とは言えません。
- 株価と、株価から計算する指標(時価総額・PER・PBR・配当利回り)、過去5年の位置は2026年10月23日終値です。業績は本決算の数字だけを使っています(四半期のぶれを避け、会社が通期で確定させた数字で比べるため)。決算期は会社ごとに違うので、各社の表に書いています。
- 上の動画は2026年10月31日に公開したもので、本記事は動画と同じ数字で文章にし、表にまとめました。
- 動画の基準日より後に開示があったゼリア新薬工業とTONEは、数字を差し替えず、該当の節に【2026年10月追記】として足しています。
- PER10倍以下・営業利益率10%以上が5期連続の7社の一覧
- 「今の利益が続くか」「利益が伸び悩む」「株価がついてこない」という安い理由の分け方
- 各社の稼ぎ方と、利益率が高い理由
- 自社の過去5年のPER・PBRで見た、7社の株価の位置
- PERが低い株を見るときに確かめたい3つの点
【結論】PER10倍以下の割安株7社の一覧
先に7社の一覧です。会社予想のPER、直近の本決算の営業利益率、予想配当利回り、自社の過去5年と比べた位置を、安い理由ごとの3つの章に分けて並べました。社名を押すと、その会社の解説に飛びます。
| 社名 | PER 会社予想 |
営業利益率 | 配当利回り | 自社の過去5年の位置 PER/PBR |
|---|---|---|---|---|
| 第1章 今の利益が続くかを心配されている | ||||
| ヤマウホールディングス 5284 |
5.9倍 | 16.7% | 5.12% | 真ん中あたり/真ん中あたり |
| 東祥 8920 |
7.1倍 | 27.1% | 1.53% | 最低/安値圏 |
| ゼリア新薬工業 4559 |
8.9倍 | 13.9% | 2.47% | 真ん中より低い/安値圏 |
| 第2章 利益が伸び悩んでいる | ||||
| 三協フロンテア 9639 |
8.8倍 | 14.7% | 4.32% | 真ん中あたり/真ん中より低い |
| TONE 5967 |
8.8倍 | 17.4% | 3.06% | 真ん中より低い/最低 |
| ニチリン 5184 |
9.6倍 | 12.3% | 4.58% | 真ん中より高い/真ん中より高い |
| 第3章 利益は伸びているのに、株価がついてこない | ||||
| コラントッテ 7792 |
9.5倍 | 26.2% | 3.43% | 真ん中より低い/真ん中あたり 上場後の本決算が出た2021年11月から |
※2026年10月23日終値。営業利益率は直近の本決算。位置のPERは前の期の実績で計算(会社予想のPERとは別の数字です)。当チャンネル計算。特定の銘柄の売買をすすめるものではありません。
7社の予想PERは5.9〜9.6倍で、物差しにした東証の平均(日本経済新聞「国内の株式指標」の予想PER、2026年10月22日)はプライム全銘柄が16.30倍、スタンダード全銘柄が13.88倍です。いちばん低いヤマウホールディングスは、どちらの半分にも届きません。
ただ、自社の過去5年と比べて低いと言える会社は一部です。PERとPBRのどちらかが安値圏か最低の位置にあるのは東祥・ゼリア新薬工業・TONEの3社で、ヤマウホールディングスは真ん中あたり、ニチリンは真ん中より高い位置にあります。もともとPERが低いまま推移してきた会社が多い、ということです。
この記事の物差し|東証の平均と、その会社自身の過去5年
物差しは2つに分けています。選ぶときの線は東証の平均と比べたPER10倍以下で、割安か割高かを言うときはその会社自身の過去5年のPER・PBRを使います。PBRで会社を選んだ回は、PBR1倍割れの割安株9選|財務と稼ぐ力で絞った9社を「安い3つの理由」で読む【2026年9月時点】にまとめています。
- PER(会社予想)=株価÷(会社予想の純利益÷自己株式を除く発行済株式数)。株数は直近の開示の値で、当チャンネルの計算です。会社公表の1株利益で割ると少し違う会社があります(東祥7.2倍・TONE 8.4倍・ニチリン9.8倍)。どちらで数えても7社とも10倍以下です。
- PER(前の期の実績)の過去5年:2021年10月〜2026年9月の各月末の終値と10月23日の終値を、前の期の実績の1株利益で割った値。コラントッテは上場後の本決算が出た2021年11月から、東祥は最終赤字の本決算が出ていた12か月を除いています。
- PBRの過去5年:各月末の終値を、その時点で発表済みの直近の本決算の1株純資産で割った値。「計算上の株価」は今の1株純資産×過去5年のPBRの中央値で、株価の予想ではありません。
- 株価の動き:年初来は2025年12月30日の終値との比較、直近1年の高値は日足(取引時間中)の高値です。同じ期間のTOPIXは年初来+16.3%、5年で約2倍です。
- 5期:3月期の4社は2022年3月期〜2026年3月期、TONEは2022年5月期〜2026年5月期、ニチリンは2021年12月期〜2025年12月期、コラントッテは2021年9月期〜2025年9月期です。
- 開示の確認:記事作成時点(2026年10月31日)まで、10月23日より後に7社の業績予想・配当予想の修正の開示はありません。記事作成の直前の10月30日終値でも7社とも予想PERは10倍以下でした(いちばん高いニチリンは会社公表の1株利益で9.82倍。当チャンネル計算)。
- これからの決算:ゼリア新薬工業11月4日、三協フロンテア11月5日、ヤマウホールディングスとコラントッテ11月6日(コラントッテは本決算)、東祥とニチリン11月11日の予定です(株探の表示。会社のIRカレンダーは確かめていません)。TONEの第1四半期は10月14日に発表済みです。PERは予想で計算しているので、予想が変われば変わります。各社の節で「確かめるのは」と書いているのは通期の本決算で、その前にこれらの四半期決算で進み具合が見えます。
会社の名前や業界の順位から候補を探すなら、業界の主要企業を一覧できる本が手元にあると早いです。毎年8月頃に新しい版が出ます。
7社の選び方|1,685社から7社へ
動画では0:32からの部分です。絞り込みの流れは次のとおりです。
| 条件 | 残った社数 |
|---|---|
| 東証に上場・金融を除く・時価総額100億〜2,500億円・最終黒字(2026年10月5日時点) | 1,685社 |
| 営業利益率10%以上(直近の本決算) | 576社 |
| 予想PER10倍以下(10月9日終値・会社予想) | 91社 |
| 自己資本比率50%以上(直近の本決算) | 56社 |
| 営業利益率10%以上が続いている | 29社 |
| 今期の営業利益が、1割を超えて減る予想でない | 28社 |
| 紹介済みの会社、ほかの回で取り上げる会社を除く | 20社 |
| PERの数字が当てにならない会社(一時的な利益を見込む・決算期を変えた など)、上場から日が浅い会社、知名度、売買の薄さなどで除く | 9社 |
| 当チャンネルが8社を選び、10月23日終値でPERが10倍を超えたコア(2359)を除く | 7社 |
注意点が2つあります。予想PERを調べたのは、営業利益率10%以上の576社のうち実績のPERが16倍以下の会社など350社です。今期の純利益が大きく増える予想で、予想PERだけが10倍以下になる会社は、調べきれていません。また「自己資本比率50%以上」は最新の本決算の値で、東祥・ゼリア新薬工業・ヤマウホールディングスは5期前には50%を下回っていました。
安い理由で分けると、次の3つの章になります。
- 第1章:今の利益が続くかを心配されている3社。心配が外れれば見直され、当たれば今の安さは見かけだけになります
- 第2章:利益が伸び悩んでいる3社。利益が大きく減る心配は小さい一方で、伸びも見えにくい会社です
- 第3章:利益は伸びているのに、株価がついてきていない1社
第1章|今の利益が続くかを心配されている3社
動画では1:01からの部分です。
- ヤマウホールディングス:公共工事の追い風で利益率が上がった、九州のコンクリート製品の会社
- 東祥:利益の約3分の2を上場子会社のホテルで稼ぐ、スポーツクラブの会社
- ゼリア新薬工業:柱の薬に特許切れが近いと会社が書く、腸の薬の製薬会社
ヤマウホールディングス(5284)|利益率16.7%でPER5.9倍、目標の12.5%に下がっても7倍台
なぜ安いか:10年前の営業利益率は2.2%。会社の中期計画の目標も12.5%で、今の利益率が続くとは見られていないとみられる
株価の位置:PER(実績)6.0倍・PBR0.96倍とも過去5年の真ん中あたり。利回り5.12%は7社で最も高い
| 市場・従業員 | 東証スタンダード・連結811名 |
|---|---|
| 売上高(5期・3月期) | 195→185→198→228→212億円(連結) |
| 営業利益率(5期) | 11.4→10.8→13.1→15.6→16.7% |
| 今期の会社予想 | 売上222億円(+4.5%)・営業利益35.2億円(−0.7%)・営業利益率15.8%・純利益22.5億円(+1.7%) |
| 株価/時価総額 | 2,186円/138億円 |
| PER/PBR | 5.9倍(会社予想)/0.96倍 |
| 過去5年の位置 | PER(実績)2.8〜10.8倍・中央値6.1倍、いま6.0倍=真ん中あたり/PBR 0.53〜1.58倍・中央値1.0倍=真ん中あたり。計算上の株価は約2,270円 |
| 予想配当利回り | 5.12%(年112円)。配当性向は前の期30.3%→今期予想30.2%(方針は30%程度が目安) |
| 1株配当 | 65→65→86→119→110円(減配)→予想112円 |
| 財務 | 現預金51億円・有利子負債31億円・自己資本比率61.2%・ROE16.9% |
| 株価の動き | 年初から−11.2%/直近1年の高値2,581円(2025年10月)から−15.3%/5年+210.1%。直近1年の値幅は1.23倍で大きな動きなし |
強み|値上げが通り、人手不足で製品の単価が上がった
売上の57.3%、事業別の利益(セグメント利益)の73.4%がコンクリート製品です。ほかに買収で加えた水門・堰(売上の18.8%)、橋の伸縮装置(同9.7%。こちらは赤字)、地質調査・土木、点検補修があります。海外の売上はなく、売上の10%以上を占める販売先もありません。
利益率が上がった理由は2つです。資材や物流費の値上がりを販売価格に上乗せできたことと、人手不足で製品の単価が上がったことです。会社も中期経営計画で、単価の上昇を「追い風」と書いています。主力のコンクリート製品の利益率は14.6%→19.9%→21.4%と上がりました(当チャンネル計算)。同じ九州のヤマックス(5285)も土木向けの事業の利益率は19.4%で、この業界ごと高い状態です。
なぜ株価は安いのか|今の利益率が続くとは見られていない
有価証券報告書に載る期末のPERは、2.7→4.8→6.8→4.4→5.9倍で、その前の2期を含めて7期続けて7倍未満です。10年前(2016年3月期)の営業利益率は2.2%でした(2022年3月期に売上高の数え方が変わっているので、直接の比較には少し差があります)。会社は決算短信で、九州の公共投資は中長期的には減っていく方向だと書いていて、中期経営計画の2027年3月期の目標も12.5%です。市場は、今の利益率が続くとは見ていない、とみられます。
もっとも、仮に目標の12.5%まで利益率が下がっても、PERは約7.5倍の計算です(今期予想の売上222億円×12.5%で営業利益約28億円、純利益は今期予想と同じ割合で減ると仮定した当チャンネルの計算。会社の予想ではありません)。
株価の位置とひとこと
配当は利益の3割が目安なので、利益が減れば配当も減ります。実際に前の期は、利益が減って119円から110円へ減配しました。2026年3月には、子会社の従業員による資材の転売・着服(損害約1.2億円)を開示しています。
利益率が下がる心配は、今の株価にかなり映っている、という見方もできると思います。動画での個人的な見方は、今回の中でも持ってみたいと感じる会社、というものでした。確かめるのは、来年5月の本決算で営業利益率が15%台を保てたかです。
東祥(8920)|PERは過去5年で最低、ただ純利益の約3割は子会社のほかの株主のもの
動画では4:02からです。
なぜ安いか:稼ぎ頭のホテルは上場子会社で、前の期の好調には一時的な需要も。主力と位置づけるスポーツクラブの売上はコロナ前の約6割
株価の位置:PER(実績)6.9倍は過去5年で最低、PBR0.62倍は安値圏。ただ配当性向は約1割
| 市場・従業員 | 東証スタンダード・連結376名 |
|---|---|
| 売上高(5期・3月期) | 273→225→309→356→276億円(連結。不動産の売却の有無で上下) |
| 営業利益率(5期) | 16.4→13.9→12.8→16.5→27.1% |
| 純利益(5期) | 親会社の株主の分で24→9→△22→12→36億円(2024年3月期はスポーツクラブ17店舗の減損 約30億円など) |
| 今期の会社予想 | 売上274億円(−0.8%)・営業利益76.6億円(+2.5%)・営業利益率28.0%・純利益32.3億円(−9.0%) |
| 株価/時価総額 | 653円/250億円 |
| PER/PBR | 7.1倍(会社予想)/0.62倍 |
| 過去5年の位置 | PER(実績)6.9〜342.8倍・中央値24.3倍、いま6.9倍=最低/PBR 0.6〜2.15倍・中央値0.85倍=安値圏。計算上の株価は約890円 |
| 予想配当利回り | 1.53%(年10円)。配当性向は前の期10.5%→今期予想11.0%(目標の数字なし) |
| 1株配当 | 6→3円(減配)→4→5→10円→予想10円 |
| 財務 | 現預金207億円・借入金148億円(ほかにリース債務31億円)・自己資本比率52.5%・ROE9.6% |
| 株価の動き | 年初から−16.3%/直近1年の高値980円(2026年2月)から−33.4%/5年−66.4%。直近1年の値幅は1.52倍で大きく動いた |
強み|自社で建てる建物と、利益率約4割のホテル
売上はスポーツクラブ45.5%、ホテル44.5%、不動産10.0%とほぼ半々ですが、営業利益の65.5%はホテルです。利益率はホテル39.9%、不動産33.0%、スポーツクラブ13.3%です。
利益率が高い理由は、建設業が出発点で、店舗やホテルの建物を自社で安く建てられることです。有価証券報告書には「単独店舗の経常利益率を35%以上と設定」とあります。加えて、利益率の高いホテルが売上の23.2%(2022年3月期)から44.5%に増えました。スポーツクラブも値上げと省エネ・省人化で利益が増えています。前の期の27.1%は、その前の期に売上に入っていた利益率の低い不動産の売却(90億円)がなくなった分も効いています。
なぜ株価は安いのか|利益の中身と、一時的な需要
1つは利益の中身です。ホテルは上場子会社(持ち分52.77%)で、子会社のほかの株主の分を含むグループ全体の純利益50億円のうち、29.5%はその取り分です(表の純利益は、差し引いた後の数字です)。主力と位置づけるスポーツクラブの売上は、コロナ前(2019年3月期)の201億円に対して約6割で、2024年3月期と2025年3月期の2期で減損は約46億円、店舗は102店から95店に減りました。
もう1つは前の期のホテルの好調です。会社は、関西での国際的なイベントで宿泊需要が「一時的に高まり」と説明していて、今期の純利益は9.0%減の予想です。2026年5月の本決算をはさんで、株価は810円から753円へ7.0%下げました(同じ期間のTOPIXは+0.2%)。この予想が重しになった面があるとみられます。
さらに、JPX総研が2026年10月7日に公表したTOPIXの定期入替で、同社は「移行措置銘柄」に決まりました。基準は業績ではなく、売買の量と市場に出回る株の時価総額です。このままだと2028年7月にかけてTOPIXに占める割合が段階的に減らされ、最後は外れます。TOPIXに連動する投資信託などは、その分だけ株を売ることになります。2027年8月末を基準日とする再評価で基準を満たせば、減らす措置は半分で止まります。
株価の位置とひとこと
2026年2月3日に上方修正と自社株買いを発表すると翌日に756円から906円へ+19.8%でしたが、その後は2月17日の966円から10月2日の650円まで−32.7%です(同じ期間のTOPIXは+8.8%)。5年で見ると株価は3分の1ほどになりました。
PERとPBRは自社の過去で見て低い位置ですが、配当性向は1割ほどで、TOPIXに伴う売りも続く見込みです。動画での個人的な見方は、見直しのきっかけが見えにくく、今すぐ検討する銘柄ではない、というものでした。確かめるのは、来年5月の本決算でスポーツクラブの利益と配当がどうなるかです。
ゼリア新薬工業(4559)|売上の4分の1を占める薬に特許切れ、会社の目標も今期予想より低い
動画では7:23からです。
なぜ安いか:売上の25.3%を占めるディフィクリアの特許が期限を迎えると会社が書いていて、2028年度の営業利益の目標も今期予想を下回る
株価の位置:PER(実績)10.6倍は真ん中より低く、PBR0.82倍は安値圏
| 市場・従業員 | 東証プライム・連結1,748名 |
|---|---|
| 売上高(5期・3月期) | 595→684→757→873→892億円(連結) |
| 営業利益率(5期) | 10.7→13.2→12.7→14.0→13.9% |
| 今期の会社予想 | 売上950億円(+6.6%)・営業利益130億円(+5.1%)・営業利益率13.7%・純利益100億円(+18.3%。前の期の為替差損13.6億円を今期の予想に入れていないため) |
| 株価/時価総額 | 2,024円/1,014億円 |
| PER/PBR | 8.9倍(会社予想)/0.82倍 |
| 過去5年の位置 | PER(実績)8.9〜30.0倍・中央値14.2倍、いま10.6倍=真ん中より低い/PBR 0.8〜1.97倍・中央値1.35倍=安値圏。計算上の株価は約3,320円 |
| 予想配当利回り | 2.47%(年50円)。配当性向は前の期25.5%→今期予想22.0%(数値の目標なし) |
| 1株配当 | 35→40→44→47→49円→予想50円(この5期で減配なし) |
| 財務 | 現預金278億円・借入金391億円(薬の権利を買った年に増加)・自己資本比率60.3%・ROE8.5% |
| 株価の動き | 年初から−3.6%/直近1年の高値2,434円(2026年5月)から−16.8%/5年−1.7%。直近1年の値幅は1.30倍で大きな動きなし |
強み|自社で権利を持つ薬を、ヨーロッパの自前の販売網で売る
売上はアサコール(潰瘍性大腸炎の薬)27.3%、ディフィクリア(腸の感染症の薬)25.3%で、この2つで52.6%です。ヘパリーゼ群は14.9%です。地域別では日本40.7%、イギリス13.9%、フランス11.4%、その他の欧州26.9%です。
自社で権利を持つ薬を自前の販売網で売るので、売上総利益率は73.1%あります。なかでもディフィクリアの売上は2.6億円(2021年3月期)から225.9億円(2026年3月期)に伸び、会社全体の営業利益率も6.6%から13.9%に上がりました。
なぜ株価は安いのか|柱の薬の特許切れ
会社は有価証券報告書に「業績を牽引してきた『ディフィクリア』の特許が期限を迎えるため後発品の参入が予想されます」と書いています。切れる時期(年月)は会社資料に書かれていません。中期経営計画(2026〜2028年度)の2028年度の営業利益の目標は120億円以上で、今期予想の130億円を下回ります。「以上」のついた目標の下限とはいえ、利益が減る可能性を会社自身が示している形です。
また、スイスフランが高くなると為替差損が出て、5期のうち4期で差損でした(△3→△14→△12→+6→△14億円)。有価証券報告書の期末のPERは21.7倍(2022年3月期)から11.4倍(2026年3月期)へ下がっていて、株価が5年横ばいのまま利益が増えたぶん、PERが下がった形です。東祥と同じく、TOPIXの移行措置銘柄にも決まっています。
【2026年10月追記】10月26日、スイス子会社のTillotts Pharmaが、アサコールの製造の大部分を担うドイツのHaupt Pharma Wülfling GmbH(2025年12月期の売上高は約4,106万ユーロ)の全持分を取得する契約を結んだと開示しました。製造の内製化が目的です。取得価額は非開示で、実行は2027年1月以降の予定、業績への影響は精査中とされています。動画の基準日より後の開示で、表の数字には入っていません。
株価の位置とひとこと
特許切れという悪い材料は、自社の過去5年で安値圏のPBRに、ある程度映っている、という見方もできると思います。ただ、影響の大きさはまだ数字で見えていません。動画での個人的な見方は、今は様子見でした。確かめるのは、来年5月の本決算でディフィクリアの売上がどこまで保てたかです。
第2章|利益が伸び悩んでいる3社
動画では10:07からの部分です。
- 三協フロンテア:営業利益は4期前の98億円が最高。運べる建物をつくって貸す会社
- TONE:営業利益は9年前の14億円が最高。鉄骨のボルトを締める電動レンチの会社
- ニチリン:営業利益は3年横ばい。アジアで稼ぐ、姫路のホースメーカー
利益が大きく減る心配は小さい一方で、株価が見直されるきっかけも見えにくい3社です。
三協フロンテア(9639)|利回り4%台、出回る株の少なさと利益の頭打ち
なぜ安いか:営業利益が2022年3月期の最高を超えていない。創業家の会社と社長で議決権の65.59%を持ち、市場に出回る株が少ない
株価の位置:PER(実績)9.2倍は真ん中あたり、PBR0.98倍は真ん中より低い位置
| 市場・従業員 | 東証スタンダード・連結1,207名 |
|---|---|
| 売上高(5期・3月期) | 533→500→524→561→543億円(連結。2022年3月期は訂正後) |
| 営業利益率(5期) | 18.4→13.2→15.4→14.3→14.7% |
| 営業利益(5期) | 98→66→81→80→80億円 |
| 今期の会社予想 | 売上590億円(+8.7%)・営業利益88億円(+10.1%)・営業利益率14.9%・純利益58.5億円(+5.1%) |
| 株価/時価総額 | 2,314円/540億円 |
| PER/PBR | 8.8倍(会社予想)/0.98倍 |
| 過去5年の位置 | PER(実績)5.5〜11.9倍・中央値8.8倍、いま9.2倍=真ん中あたり/PBR 0.88〜1.76倍・中央値1.02倍=真ん中より低い。計算上の株価は約2,410円 |
| 予想配当利回り | 4.32%(年100円。2026年8月に90円から増額)。配当性向は前の期34.0%→今期予想38.0%(目標35%が目安) |
| 1株配当 | 80→77.5円(減配)→80→85→85円→予想100円(分割調整後) |
| 財務 | 現預金55億円・有利子負債38億円・自己資本比率75.0%・ROE11.0% |
| 株価の動き | 年初から+8.7%/直近1年の高値2,419円(2026年9月)から−4.3%/5年−11.7%。直近1年の値幅は1.27倍で大きな動きなし |
強み|つくった建物を貸し、戻ったらまた貸す
売上はレンタル料が44.0%で、工事26.8%、製品の販売24.5%が続きます。展示場は213店、トランクルームは478店です。事業は1つで、レンタルと販売のどちらが儲かるかは開示されていません。
利益率の理由を会社は直接書いていないので、資料の事実からの見方です。自社でつくった建物を貸し、戻ってきたら整備してまた貸すためとみられます。貸し出し用の建物は取得額459億円に対して帳簿上は177億円で、約6割はすでに費用として処理済みです。会社サイトによれば、建築工程の約80%を工場内で生産しています。
なぜ株価は安いのか|利益の頭打ちと、出回る株の少なさ
営業利益は2022年3月期の98億円が最高で、今期予想の88億円も届きません。オリンピックや能登半島地震の応急仮設住宅など、大きな案件の有無で上下しています。
市場に出回る株の比率は2023年3月末に24.7%で、上場を続ける基準の25%を一時割りました(2024年3月末に25.4%で基準に戻っています。その後の値は開示されていません)。1日の売買代金も約1,600万円(直近60営業日の中央値)と少なく、少しの注文で値段が動きやすいため、大口の投資家が買いにくい、とみられます。また、2022年に不適切な会計処理が判明し、2023年に過去の決算を訂正しています。
株価の位置とひとこと
利回りは4%台で今期は増配の予想、自己資本比率も75%あります。一方、株価が見直されるきっかけは見えにくいと思います。動画での個人的な見方は、配当を受け取りながら長期で持つ候補としてはあり、というものでした。確かめるのは、来年5月の本決算で増益の計画に届いたかです。
TONE(5967)|海外の利益率39.7%、ただ純資産の3分の1の新工場が控える
動画では13:01からです。
なぜ安いか:実績の営業利益は2017年5月期の14億円を超えていない(今期は15億円の予想)。42億円の新工場が控え、完成後の費用の負担が心配されているとみられる
株価の位置:PER(実績)8.5倍は真ん中より低く、PBR0.73倍は過去5年で最低
| 市場・従業員 | 東証スタンダード・連結149名 |
|---|---|
| 売上高(5期・5月期) | 64→68→76→76→79億円(連結) |
| 営業利益率(5期) | 15.3→18.0→14.8→13.2→17.4% |
| 営業利益(5期) | 9.9→12.2→11.2→10.0→13.6億円 |
| 今期の会社予想 | 売上86億円(+9.4%)・営業利益15億円(+10.0%)・営業利益率17.4%・純利益11億円(+0.9%) |
| 株価/時価総額 | 425円/100億円 |
| PER/PBR | 8.8倍(会社予想。信託の持ち株を引かない株数で計算。会社公表の1株利益50.64円では8.4倍)/0.73倍 |
| 過去5年の位置 | PER(実績)7.0〜17.6倍・中央値12.8倍、いま8.5倍=真ん中より低い/PBR 0.73〜1.48倍・中央値1.04倍=最低。計算上の株価は約610円 |
| 予想配当利回り | 3.06%(年13円)。配当性向は前の期25.9%→今期予想25.7%(数値の約束なし) |
| 1株配当 | 6→10.25→10.25→9円(減配)→13円→予想13円(今の株数に換算) |
| 財務 | 現預金59億円・有利子負債38億円・自己資本比率69.9%・ROE9.1% |
| 株価の動き | 年初から−11.6%/直近1年の高値639円(2025年10月)から−33.5%/5年+15.8%。直近1年の値幅は1.58倍で大きく動いた |
強み|売上2割の海外が、利益の半分近くを稼ぐ
売上の79.8%は国内ですが、利益の46.2%は海外です。利益率は海外39.7%、国内11.7%(セグメント利益・当チャンネル計算)で、海外の利益率は5期で26.2→34.1→30.5→30.8→39.7%と推移しました。売れているのは北米向けの鉄骨用の電動レンチです。なぜ海外の利益率が高いかについて、会社の説明はありません。
同じ作業工具では、京都機械工具(5966)の工具事業が7.2%、スーパーツール(5990)が13.0%です(各社の有価証券報告書)。売上の10%以上を占める販売先は、トラスコ中山26.5%、アマゾンジャパン13.2%、山善10.9%です。
なぜ株価は安いのか|利益の額と、新しい工場
利益率は高いものの、利益の額が伸びていません。売上は5期続けて期初の会社計画に届かず、会社は建築・橋梁市場の需要低迷を挙げています。
もう1つは新しい工場です。投資の予定額は42億円で純資産127億円の3分の1にあたり、2年前の計画(22億円・2026年7月完成)からほぼ倍になって、完成も2028年8月に延びました。前の期に25億円を借り入れ、自己資本比率は85.7%(2023年5月期)から69.9%に下がっています。稼働後の費用は開示されておらず、その負担が心配されている、とみられます。
株価の位置とひとこと
2025年11月、開業100周年の記念品(100株以上にクオカード3,000円)の権利が付く最後の日の翌日に−7.1%で、記念品を目当てにした買いが抜けたとみられますが、2026年6月末まで続いた下げの理由ははっきりしません。7月1日には前日の上方修正(前の期の分)と増配を受けて+19.2%、10月15日には第1四半期の営業利益が前年同期比−41.6%だったのを受けて−7.1%でした。通期予想と配当予想の修正はありません。
【2026年10月追記】10月28日、ToSTNeT-3で自己株式75万株を3億1,725万円で取得し、8月に決議した自社株買いを終了したと開示しました(上限75万株・4億円。株数は上限まで)。発行済株式(自己株式を除く)の3.31%にあたります。株数が減れば1株利益は増えるのでPERは下がる方向ですが、表の数字は動画と同じ10月23日時点のままです。
海外で稼ぐ力は魅力ですが、新しい工場の負担はまだ開示されていません。動画での個人的な見方は、今は様子見でした。確かめるのは、来年7月の本決算で、予想どおり営業利益が最高の14億円を超えたかです。
ニチリン(5184)|還元は7社で最も手厚いが、自社の過去と比べて割安とは言えない
動画では16:09からです。
なぜ安いか:もともとPERが低い会社で、会社自身が「利益の継続性や事業の成長性に対する期待が低い」と分析。営業利益は3年横ばい
株価の位置:PER(実績)9.9倍、PBR0.91倍とも過去5年の真ん中より高い位置
| 市場・従業員 | 東証スタンダード・連結2,440人 |
|---|---|
| 売上高(5期・12月期) | 583→642→706→714→737億円(連結) |
| 営業利益率(5期) | 11.7→12.0→13.6→12.9→12.3% |
| 営業利益(5期) | 68→77→96→92→91億円 |
| 今期の会社予想 | 売上780億円(+5.9%)・営業利益93億円(+2.6%)・営業利益率11.9%・純利益56億円(+1.6%) |
| 株価/時価総額 | 4,145円/596億円 |
| PER/PBR | 9.6倍(会社予想。会社公表の1株利益424.43円では9.8倍)/0.91倍 |
| 過去5年の位置 | PER(実績)4.5〜11.0倍・中央値8.1倍、いま9.9倍=真ん中より高い/PBR 0.53〜1.08倍・中央値0.86倍=真ん中より高い。計算上の株価は約3,930円 |
| 予想配当利回り | 4.58%(年190円)。配当性向は前の期42.1%→今期予想44.8%(DOE2.5%を下限、配当性向の目標45%) |
| 1株配当 | 83→90→150→176(うち記念5円)→176円→予想190円(この5期で減配なし) |
| 財務 | 現預金236億円・有利子負債0.6億円・自己資本比率68.5%・ROE9.4% |
| 株価の動き | 年初から+12.2%/直近1年の高値4,375円(2026年2月)から−5.3%/5年+132.6%。直近1年の値幅は1.24倍で大きな動きなし |
強み|利益率の高いアジアと中国で稼ぐ
売上はアジア30.8%、日本26.3%、北米19.9%、中国12.3%、欧州10.7%で、利益の約6割をアジアと中国で稼いでいます。地域ごとの利益率は中国15.2%、アジア14.0%、日本9.1%、欧州2.2%、北米1.8%です(当チャンネル計算)。アジアの主力はバイク用のブレーキホースで、2輪車用ブレーキホースの国内シェアは98%(会社の表記)です。特定の系列に属さず、売上の10%以上を占める販売先はありません。
なぜ株価は安いのか|会社自身が「期待が低い」と分析
会社が開示している年末のPERは、5.5→7.5→7.5→8.8倍(2022〜2025年末)で、もともと10倍未満が続いてきた会社です。理由について会社は決算説明会資料(2025年2月)で、投資家の評価は利益の継続性や事業の成長性に対する期待が低いと書いています。営業利益は2023年の96億円から3年横ばいで、中期経営計画の2028年の目標も営業利益100億円です。アメリカの関税で北米の利益は11億円から2.7億円に減りました(2025年12月期)。
株価の位置とひとこと
配当に下限があり、配当性向45%の目標と自社株買い(2026年5月に上限30万株・15億円を決議、9月末までに約18万株)もあって、還元は7社の中でいちばん手厚いと思います。ただ、PERもPBRも自社の過去5年の真ん中より高い位置で、PER10倍以下という線は満たしていても、自社の過去と比べて割安さを期待する株ではありません。動画でもそう話しています。動画での個人的な見方は、配当を受け取りながら持つ候補としてはあり、でした。確かめるのは、来年2月の本決算で営業利益が横ばいを抜け出せたかです。
なお、10倍まで余裕が小さい会社で、会社公表の1株利益で計算すると、10倍になる株価は4,244円です。
第3章|利益は伸びているのに、株価がついてきていない1社
動画では18:47からの部分です。利益の伸びが続くかぎり、株価が同じでもPERは下がっていきます。
コラントッテ(7792)|工場を持たずに利益率26%、上場から1株利益は約3倍で株価は約1.3倍
なぜ安いか:売上の伸びほど利益が伸びない予想(広告の先行投資)。創業家の側が議決権の69%を持ち、売買も少ない
株価の位置:PER(実績)10.0倍は真ん中より低く、PBR2.57倍は真ん中あたり(上場後の本決算が出た2021年11月から)
| 市場・従業員 | 東証グロース・単体104人(2025年9月末) |
|---|---|
| 売上高(5期・9月期) | 38→47→54→59→69億円(単体) |
| 営業利益率(5期) | 17.2→20.4→18.8→25.2→26.2% |
| 2026年9月期の会社予想 | 売上90億円(+30.1%)・営業利益21億円(+16.0%)・営業利益率23.3%・純利益14億円(+5.4%)。期は終わっていて、本決算は11月6日の予定 |
| 株価/時価総額 | 1,458円/133億円 |
| PER/PBR | 9.5倍(2026年9月期の会社予想)/2.57倍 |
| 上場後の位置 | PER(実績)8.7〜20.5倍・中央値12.8倍、いま10.0倍=真ん中より低い/PBR 2.18〜4.18倍・中央値2.71倍=真ん中あたり。計算上の株価は約1,540円 |
| 予想配当利回り | 3.43%(年50円。2026年8月に44円から増額)。配当性向は前の期28.7%→予想32.5%(30%が目安) |
| 1株配当 | 12→16→20→30→42円→予想50円(上場から減配なし) |
| 財務 | 現預金22億円・有利子負債なし・自己資本比率76.9%・ROE28.6% |
| 株価の動き | 年初から−1.0%/直近1年の高値1,596円(2025年11月)から−8.6%/5年+34.0%(2021年7月上場。2021年9月末との比較)。直近1年の値幅は1.18倍で大きな動きなし |
強み|2万円以上の商品が売上の半分
売上の81.6%がネックレス類です。売り方は卸57.6%、自社の通販31.5%、直営店10.9%(18店)です。会社が示す効能は「装着部位の血行を改善し、こりを緩和する」です。
利益率が高い理由について、会社は「高付加価値商品が好調に推移したこと、及び直販比率の上昇」と説明しています。希望小売価格2万円以上の商品が売上の51.9%を占め、卸を通さない売り方(自社の通販+直営店)の比率は23.9%(2021年9月期)から42.4%(2025年9月期)に上がりました。工場を持たず、従業員104人で売上69億円です。
なぜ株価は利益に追いついていないのか
1株利益は51円(2021年9月期)から154円(2026年9月期の予想)へ約3倍になりましたが、株価は1,088円(2021年9月末)から1,458円へ約1.3倍です。足元では、売上が30.1%増える予想に対して純利益は5.4%増にとどまり、営業利益率も26.2%から23.3%に下がる見込みです。会社は理由を「認知拡大及び販促強化を目的とした広告宣伝等の先行投資」と説明しています。
加えて、創業家の側が議決権の69.0%を持ち、1日の売買代金は約1,500万円(直近60営業日の中央値)と少なく、まとまった株数は思った値段で売り買いしにくいとみられます。
株価の位置とひとこと
PERは今期の予想で計算していますが、この期はすでに終わっています。11月6日の本決算で次の期の予想が出ると、PERの計算のもとが変わります。広告の負担が続いて利益が伸びなければ、PERは今より高くなります。動画での個人的な見方は、その予想を見てから判断したいので今は様子見、というものでした。
PERが低い株を見るときに確かめたい3つの点
動画の最後(21:48から)でも触れた点を、7社に当てはめて整理します。
| 確かめる点 | 7社で見ると |
|---|---|
| ① PERは「会社の予想」で計算している | 予想が変わればPERも変わる。コラントッテは11月6日の本決算で次の期の予想に替わる |
| ② 利益が減れば、PERは低くなくなる | 第1章の3社が論点。ヤマウホールディングスの利益率、東祥の一時的な需要、ゼリア新薬工業の特許切れ |
| ③ 安いままの期間が長く続くこともある | 年初からTOPIXは+16.3%、7社は−16.3%〜+12.2%で、どれもTOPIXを下回る |
| 会社 | 安い理由 | 確かめること |
|---|---|---|
| ヤマウホールディングス | 今の利益率が続くか | 来年5月、営業利益率が15%台か |
| 東祥 | 利益の中身・一時的な需要 | 来年5月、スポーツクラブの利益と配当 |
| ゼリア新薬工業 | 柱の薬の特許切れ | 来年5月、ディフィクリアの売上 |
| 三協フロンテア | 利益の頭打ち・出回る株の少なさ | 来年5月、増益の計画に届いたか |
| TONE | 利益の額・新工場の負担 | 来年7月、営業利益が14億円を超えたか |
| ニチリン | 成長への期待の低さ | 来年2月、営業利益が横ばいを抜けたか |
| コラントッテ | 広告の負担・売買の薄さ | 11月6日、次の期の予想 |
まとめ|PER10倍以下の割安株は「安い理由」で分けて見る
予想PER10倍以下で、営業利益率10%以上が5期連続、自己資本比率50%以上の7社を見てきました。要点は3つです。
- 安い理由は3つに分かれる。今の利益が続くかを心配されている3社、利益が伸び悩んでいる3社、利益は伸びているのに株価がついてこない1社です。
- PER10倍以下でも、自社の過去と比べて安いとは限らない。東祥・ゼリア新薬工業・TONEはPERかPBRが低い位置にありますが、ニチリンはどちらも真ん中より高い位置です(2026年10月23日終値)。
- どの会社も、年初からの株価はTOPIXを下回っている。安いままの期間が長く続くこともあります。動画での個人的な見方は、持ってみたいと感じる会社1社(ヤマウホールディングス)、配当を受け取りながら持つ候補2社(三協フロンテア・ニチリン)、今は様子見3社(ゼリア新薬工業・TONE・コラントッテ)、今すぐ検討する銘柄ではない1社(東祥)でした。
PERの低さは、調べはじめるきっかけとして役に立ちます。ただ、そこで終わらず、なぜ低いのかを会社の資料で確かめると、同じ「PER10倍以下」でも見え方がまったく違うと思います。
利益率が高い会社の「稼ぐ仕組み」そのものを読んだ記事もあります。こちらは営業利益率が5年連続で20%を超える9社です。
PERだけでは安さと読めない例として、一度きりの譲渡益を含む不動産の会社も取り上げた記事があります。→ 金利上昇に強い不動産株5選|不動産130社から絞った5社を、金利が効く5つの経路と会社の型で読む【2026年9月時点】
⚠️ 注意:この記事は個人の感想で、特定の銘柄の売買をすすめるものではありません。株価と指標は2026年10月23日終値で計算していて、日々変わります。計算上の株価は当チャンネルの計算で、株価の予想ではありません。業績予想・配当予想は各社の会社予想で、今後の決算発表で変わることがあります。投資の判断は、最新の開示を確かめたうえでご自身で行ってください。


