目次
はじめに|営業利益率20%超、1年なら125社、5年続けると63社
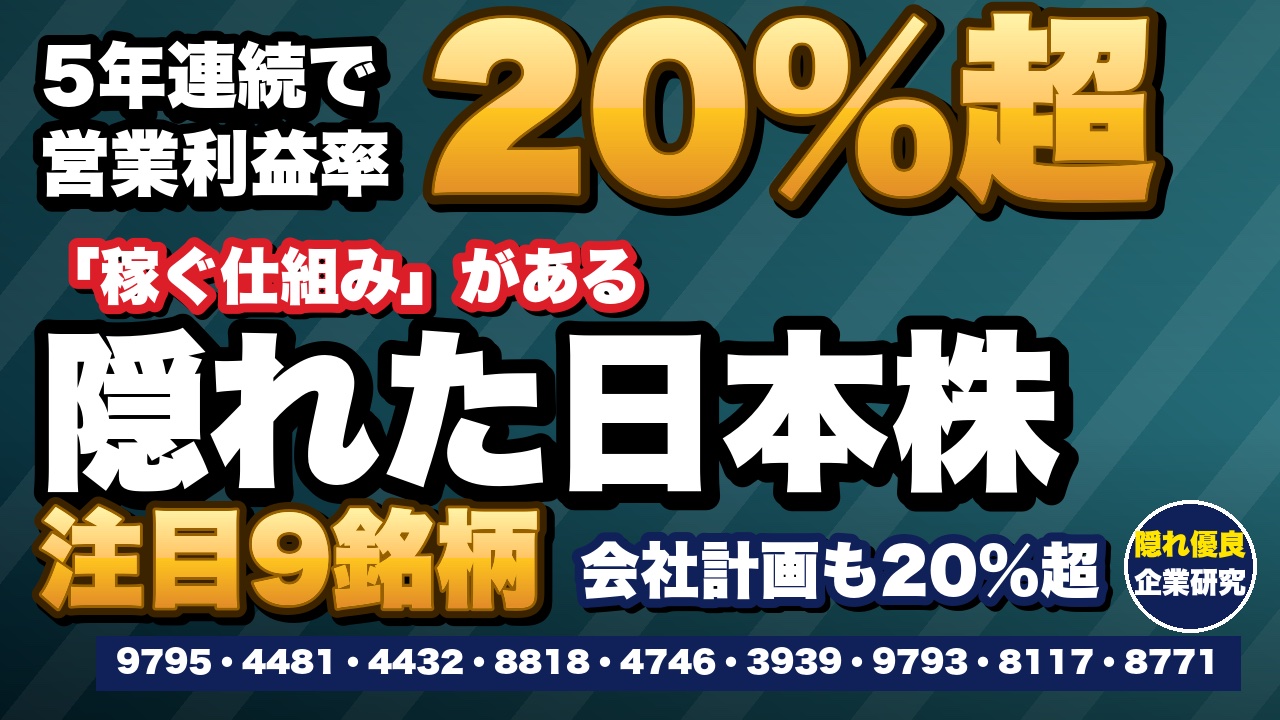
営業利益率が20%を超える会社は、思ったより多くあります。当ブログが見ている上場企業1,441社のうち、直近の1年だけなら125社です。ところが、5期すべてで20%以上となると63社と、ほぼ半分に減ります。1年なら追い風でも届きますが、5年続けるには、稼ぎ方の仕組みが要ると思います。
たとえば、この記事の1社目は、広告費が売上の0.6%しかない学習塾です。ほかの上場している塾7社は1.1〜6.8%なので、それよりもかなり低い水準です。
この記事では、5期すべてで営業利益率20%以上の会社から選んだ9社を、稼ぎ方の違いで3つの型に分け、「なぜ20%を超えるのか」を会社自身の開示で読みます。あわせて、それが続くかを見るポイントと、株価がその会社自身の過去5年と比べてどのあたりにあるかも見ます。
- 株価と、株価から計算する指標(時価総額・PER・PBR・配当利回り)は2026年10月7日終値です。業績の実績は本決算の数字だけを使っています(四半期のぶれを避け、会社が通期で確定させた数字で比べるため)。
- 上の動画は2026年10月10日に公開したもので、本記事は動画と同じ数字で文章にし、表を足しました。動画に入れていなかったのは、業種ごとの営業利益率の目安と、各社の平均年間給与です。
- 誰もが知る大型株は除き、時価総額2,500億円未満の会社に絞っています。名前を知られていない分、稼ぎ方の中身から読む価値があると考えたためです。
- 営業利益率20%超を5期続けている9社の一覧
- 営業利益率の目安と、業種ごとの水準の違い
- 「売り込まずに売れる」「一度入ると長く使われる」「掛け算で稼ぐ」の3つの稼ぎ方
- 各社がなぜ20%を超えるのかと、それが続くかを見る3つのポイント
- 過去5年のPBRで見た、9社の株価の位置
- 利益率が高い会社は給料を削っているのか(9社の平均年間給与)
【結論】増収・5期減配なしの9社一覧
先に9社の一覧です。9社とも、5期前より売上が増え、この5期(実績)で一度も減配していません(中央自動車工業の今期予想63円は前期の64円を下回りますが、前期は記念配当3円を含み、普通配当では61円→63円の増配予想です)。社名を押すと、その会社の解説に飛びます。
| 社名 | 営業利益率 5期の幅/直近の会社計画 |
PBRの位置 過去5年の中で |
予想配当利回り |
|---|---|---|---|
| 第1章 売り込まずに売れる | |||
| ステップ 9795・学習塾 |
22.1〜26.9% 計画23.9% |
真ん中あたり 1.25倍 |
4.04% |
| ベース 4481・受託開発 |
22.6〜26.4% 計画26.3% |
低い方 4.02倍 |
5.89% 普通配当のみ3.99% |
| ウイングアーク1st 4432・帳票ソフト |
26.6〜30.2% 計画30.9% |
真ん中あたり 2.49倍 |
3.20% |
| 第2章 一度入ると長く使われる | |||
| 京阪神ビルディング 8818・ビル賃貸 |
25.4〜28.8% 計画26.8% |
高い方 1.13倍 |
3.11% |
| 東計電算 4746・システム運用 |
22.3〜30.1% 計画31.2% |
高い方(過去5年で最も高い) 2.86倍 |
5.94% 上乗せ前2.16% |
| カナミックネットワーク 3939・介護クラウド |
28.7〜40.5% 計画32.3% |
低い方 5.04倍 |
1.82% |
| 第3章 “掛け算”で稼ぐ | |||
| ダイセキ 9793・廃液の処理 |
20.3〜22.8% 計画22.6% |
低い方 2.05倍 |
2.42% |
| 中央自動車工業 8117・自動車用ケミカル |
21.1〜26.6% 計画24.8% |
真ん中あたり 1.86倍 |
2.97% |
| イー・ギャランティ 8771・売掛金の保証 |
47.2〜52.9% 計画46.2% |
真ん中あたり 3.83倍 |
4.82% |
※株価・PBR・配当利回りは2026年10月7日終値。営業利益率は本決算の5期の最低〜最高と、直近の会社計画(9月決算のステップ・カナミックネットワークは2026年9月に終わった期の計画)。PBRの位置は下の「2つの物差し」のとおり。予想配当利回りは会社予想の年間配当÷終値で、ベースは創立30周年の記念配当、東計電算は株の売却益をもとにした今期の上乗せを含みます。
9社とも、5期のどの期も営業利益率が20%を超え、直近の会社計画でも22.6〜46.2%です。株価は、過去5年のPBRで見ると高い方が2社、真ん中あたりが4社、低い方が3社でした。
この記事の2つの物差し|利益率は「5年続いたか」、株価は「その会社自身の過去5年」
この記事では、2つの物差しを使い分けます。
- 稼ぐ力=5期すべてで営業利益率20%以上:9社を選ぶときの線です。1年だけの数字では選びません。
- 株価の高い安い=その会社自身の過去5年のPBR:業種や市場の平均とは比べません。2021年10月〜2026年8月の月末のPBR(59か月)のうち、いまより低かった月の割合(四捨五入)が80%以上なら「高い方」、30%未満なら「低い方」、それ以外を「真ん中あたり」としています。
過去5年のPBRの幅で株価の位置を見る方法は、PBR1倍割れの会社を扱ったPBR1倍割れの割安株9選|財務と稼ぐ力で絞った9社を「安い3つの理由」で読む【2026年9月時点】でも詳しく使っています。
営業利益率の目安と9社の選び方|5年連続20%超は1,441社中63社
営業利益率とは|本業のもうけを売上で割った数字
営業利益率は、営業利益(本業のもうけ)÷売上高で計算します。売上100円のうち、原価や人件費・広告費などを払ったあとに何円残るか、という数字です。
どのくらいなら高いのかは、業種でかなり違います。そこで、1,441社を29業種に分け、同じ業種の中で営業利益率が上位3割に入る線を数えました(平均ではなく、上位3割に入るための最低の値です。たとえば100社の業種なら、30位の会社の営業利益率です)。
| 業種(9社が属する業種) | 上位3割に入る線 | この業種の9社 |
|---|---|---|
| 不動産業(21社) | 18.26% | 京阪神ビルディング(27.9%・1位) |
| 情報・通信業(154社) | 16.36% | 東計電算(30.1%・12位)、ウイングアーク1st(29.1%・13位)、ベース(26.4%・20位) |
| サービス業(150社) | 14.13% | ステップ(23.9%・21位)、ダイセキ(20.3%・25位) |
| 卸売業(134社) | 6.09% | 中央自動車工業(24.4%・2位) |
全29業種の線を見る
医薬品19.42%/不動産業18.26%/精密機器17.46%/情報・通信業16.36%/ガラス・土石製品14.18%/サービス業14.13%/電気機器13.74%/水産・農林業13.35%/機械12.92%/ゴム製品12.30%/化学12.19%/繊維製品12.13%/非鉄金属12.06%/鉱業11.60%/その他製品10.72%/石油・石炭製品10.63%/陸運業10.40%/金属製品9.38%/建設業9.03%/海運業8.93%/電気・ガス業8.61%/食料品8.07%/輸送用機器7.92%/小売業7.38%/鉄鋼7.28%/倉庫・運輸関連業7.19%/パルプ・紙6.99%/空運業6.87%(1社)/卸売業6.09%
※SBI証券のスクリーナーで抽出した1,441社(金融を除く29業種)の、2026年9月21日時点の直近の営業利益率から当ブログ集計。各社の%と順位も同じ集計(本決算の値)。カナミックネットワークとイー・ギャランティはこの1,441社に入っていないため載せていません。
29業種のどれでも、上位3割に入る線は20%に届きません。いちばん高い医薬品(20社)でも19.42%です。営業利益率20%は、どの業種でも上位3割に入る水準で、1,441社のうち20%以上は125社、全体の1割弱でした。卸売業の中央自動車工業(24.4%)は、業種の線6.09%の4倍です。なぜ卸売業でそこまで稼げるのかは、第3章で読みます。
また、営業利益率のランキングを1年分だけで並べると、その年に追い風を受けた会社も上に来ます。この記事が1年ではなく5期で見るのは、追い風が止んでも20%を保てたかを確かめたいからです。
9社のように、同じ業種の中で利益率を比べながら会社を探すなら、業界ごとの主要企業と数字が一覧できる本が手元にあると早いです。毎年8月頃に新しい版が出ます。
営業利益率や純資産といった決算書の読み方から確かめたい方は、【2027年最新】就活で決算書を読めるようになる本ベスト1|「決算書100の基本」レビューと実企業5社の財務分析実践で、実際の会社の数字を使って解説しています。
9社の選び方|「5期すべて20%以上」で先に絞り、そのあとで中小型に
この記事では、先に「5期すべてで20%以上」で絞り、そのあとで規模や知られ方の条件をかけました。動画では00:35からの部分です。
外から足した2社は次のとおりです。
- イー・ギャランティ:業種が金融(その他金融業)で、金融を除いた1,441社には入らない会社です。
- カナミックネットワーク:スクリーナーで抽出した1,441社に入っていなかった会社で、同じ①〜⑤の条件を満たすので加えました。
また、京阪神ビルディングと中央自動車工業は、当チャンネルでは以前に紹介した会社ですが、改めて取り上げています。
この記事の数字の決まり
- 営業利益率=営業利益÷売上高(ウイングアーク1stはIFRSの売上収益)。各社の本決算短信の数字から計算し、四半期の数字は使いません。5期は各社の直近の本決算から5期分です(9月決算の2社は2021年9月期〜2025年9月期)。
- 今期の会社予想=会社予想の営業利益÷売上高。9月決算のステップ・カナミックネットワークは、2026年9月に終わった期の計画です(本決算は基準日の時点で未発表)。業績予想・配当予想は、記事作成時点(2026年10月25日)まで9社とも修正されていません。
- PER=終値÷会社予想の1株利益。PBR=終値÷直近本決算の1株純資産。時価総額は自己株式を除いた株数で計算しています。
- 過去5年のPBRの幅=2021年10月〜2026年8月の月末終値(59か月)を、その時点で発表済みの直近本決算の1株純資産で割った倍率の最低〜最高と中央値(当ブログ計算)。「計算上の株価」は今の1株純資産×中央値で、株価の予想ではありません。
- 株価の動き:年初から=2025年12月30日の終値比、直近5年=2021年9月末の終値比、直近1年の高値=月足の高値。
- 株式分割:東計電算は2026年10月1日に1株→4株、京阪神ビルディングは2026年7月1日に1株→2株、中央自動車工業は2025年4月1日に1株→3株。株価・配当は分割後の値です。
第1章|売り込まずに売れる3社(売るためのお金がほとんどかからない)
9社は、稼ぎ方の違いで3つの章に分けました。売り込まずに売れる、一度入ると長く使われる、そして“掛け算”で稼ぐ、です。動画では01:04からの部分です。
第1章は、売るためのお金がほとんどかからない3社です。同じ「売り込まない」でも、形は3社で違います。
- ステップ:合格実績で生徒が集まる塾(広告にお金をかけない)
- ベース:営業の部隊を持たない受託開発(客先にいる部長が次の仕事を受ける)
- ウイングアーク1st:647社のパートナーが代わりに売ってくれるソフト
ステップ(9795)|広告費は売上の0.6%、神奈川の公立トップ8校の合格者の52.7%
なぜ20%を超えるか:合格実績で生徒が集まり、広告費は売上の0.6%、販管費は5.8%で済む
株価の位置と焦点:PBR1.25倍で過去5年の真ん中あたり。15歳人口が減るなかで生徒数を増やせるか
| 市場・業種 | 東証プライム・サービス業(営業利益率は業種内150社中21位) |
|---|---|
| 本社・従業員 | 神奈川県藤沢市・954人(2025年9月末・単体) |
| 売上高(5期) | 130→137→144→151→158億円(9月期・単体) |
| 営業利益率(5期) | 26.9→26.8→22.1→23.3→23.9% |
| 9月に終わった期の会社計画 | 売上165億円・営業利益率23.9%(営業利益は前期比4.3%増の計画) |
| 株価/時価総額 | 2,180円/344億円 |
| PER/PBR | 12.4倍(会社計画)/1.25倍 |
| PBRの過去5年 | 1.09倍(2023年10月)〜1.52倍(2025年9月)・中央値1.28倍=真ん中あたり(過去の月末の32%を上回る) |
| 予想配当利回り | 4.04%(年88円) |
| 1株配当 | 45→46→72→77→85円→計画88円(この5期で減配なし。配当性向50%が目安=2023年9月期に30%から引き上げ) |
| 株価の動き | 年初から−10.0%/直近1年の高値2,620円(2026年1月)から−16.8%/直近5年で+13.1% |
なぜ20%を超えるのか
それは、合格実績が広告の代わりになっているからです。神奈川県の公立トップ8校(学力向上進学重点校)の合格者のうち、52.7%がステップの生徒でした(2025年春・有価証券報告書)。この合格実績が、広告に頼らなくても生徒が集まる理由の一つだと思います。その結果、広告宣伝費は売上の0.6%(1995年9月期は4.0%)、販管費は5.8%に収まっています。
教師の人件費や校舎の家賃は売上原価に入っていて、会社自身も「原価比率70%前後、販管費比率10%前後」を目安にしています。原価率は実績70.3%と目安どおりで、販管費が目安より4ポイントほど低い分が、20%を上回る差になっています(当ブログ計算)。ほかの上場している塾7社の広告宣伝費は売上の1.1〜6.8%(中央値3.5%、各社の直近の有価証券報告書から当ブログ計算)で、それより低い水準です。会社は新しい校舎を増やすより、今の校舎の空席を埋めて生徒を増やす(充席率を上げる)方針です。
気になる点
会社は、神奈川県の15歳人口が約7.7万人から2035年に約6.4万人へ減ると見ています(有価証券報告書の事業等のリスク)。ただ、生徒数(期中の平均)は29,467→31,444→32,433→33,692→35,126人と、この5期は毎年増えてきました。営業利益率が22.1%に下がった2023年9月期は、教師のベースアップ(月2万円)と特別賞与3億円によるもので、教師の確保に費用がかかる面もあります。
株価と配当
株価は、10月7日の終値で2,180円です。年初からは10.0%下がっていて、直近1年の高値からは16.8%下の水準です。直近5年で見ると、1割あまり上がっています。この1年に大きな動きはありません。PERは12.4倍、PBRは1.25倍、予想配当利回りは4.04%です。配当はこの5期で減配がなく、9月に終わった期も増配を計画していました。2025年10月〜2026年3月には約7億円の自社株買いもしています。
過去5年の月末のPBRで見ると、1.09倍から1.52倍の間です。今の1株純資産に過去5年の中央値1.28倍を当てはめて計算される計算上の株価は、2,230円ほどです。数値の上では、今の株価は過去5年の真ん中あたりにあると言えます。
投資先としてのひとこと
合格実績で生徒が集まる仕組みは、5年の利益率に表れていると思います。個人的には、15歳人口が減っても生徒を増やせるかを、毎年の決算短信に載る生徒数で確かめながら、利回り4%台で長期で持つ候補としてはありだと思います。
ベース(4481)|社員の約95%がエンジニア、稼働率も約95%
なぜ20%を超えるか:人を遊ばせない仕組みで、営業専任の部隊を持たず、販管費は売上の6.0%
株価の位置と焦点:PBR4.02倍で過去5年の低い方。AIで「人数で稼ぐ形」が変わりうる
| 市場・業種 | 東証プライム・情報・通信業(営業利益率は業種内154社中20位) |
|---|---|
| 本社・従業員 | 東京都千代田区・連結1,332人(2025年12月末) |
| 売上高(5期) | 133→170→187→202→218億円(12月期・連結) |
| 営業利益率(5期) | 22.6→22.9→25.1→25.8→26.4%(5期続けて上昇) |
| 今期の会社予想 | 売上241億円・営業利益率26.3%(営業利益は前期比10.4%増の見込み) |
| 株価/時価総額 | 3,160円/573億円 |
| PER/PBR | 12.6倍(会社予想)/4.02倍 |
| PBRの過去5年 | 3.65倍(2026年6月)〜10.47倍(2023年4月)・中央値5.31倍=低い方(過去の月末の3%を上回る) |
| 予想配当利回り | 5.89%(年186円=普通配当126円+創立30周年の記念配当60円。普通配当だけなら3.99%) |
| 1株配当 | 40→76→92→102→117円→予想186円(分割後換算。この5期で減配なし。2021年12月期は25周年の記念配当5円を含む。営業利益100億円までは配当性向50%が目安) |
| 株価の動き | 年初から−1.4%/直近1年の高値3,510円(2025年11月)から−10.0%/直近5年で約1.3倍 |
なぜ20%を超えるのか
それは、人を遊ばせない仕組みで、売るための費用がほとんどかからないからです。会社資料(「ベースを知る」)によると、社員の約95%がエンジニアで、エンジニアの稼働率も約95%です。顧客を絞り、営業専任の部隊は持たず、判断のできる部長が客先に常駐して次の仕事を受けます。その結果、販管費は売上の9.6%(2019年)から6.0%(2025年)に下がりました。売上原価率は67.7%(四捨五入のため、足し引きは営業利益率26.4%と0.1ポイントずれます)で、高い稼働率で原価を抑えたうえに、売るための費用がほとんどかからない、という両輪です(当ブログ計算)。会社は、システムの需要について「今後も堅調に推移するものと見込まれます」としています(2025年12月期決算短信)。
気になる点
1つは顧客の偏りです。売上の相手先は富士通13.6%・野村総合研究所12.1%・みずほ証券9.9%で、NTTデータグループを含む上位4グループで約6割です(有価証券報告書)。もう1つはAIです。会社自身が有価証券報告書の経営方針で、AI技術の進展を踏まえ「従来の労働集約型ビジネスモデルから、知識集約型の高付加価値ITサービス企業への転換を経営戦略の中核に」すると書いています。人数で稼ぐ形は、この先変わりうるということです。
株価と配当
株価は3,160円です。年初からは1.4%下がっていて、直近1年の高値からは10.0%下の水準です。直近5年で見ると、約1.3倍になっています。この1年に大きな動きはありません。PERは12.6倍、PBRは4.02倍です。予想配当利回りは5.89%ですが、創立30周年の記念配当を含み、普通配当だけなら3.99%です。配当はこの5期で減配がなく、普通配当だけでも増配の予想です。2024年・2025年には、それぞれ10億〜12億円の自社株買いもしています。
今の1株純資産に過去5年の中央値5.31倍を当てはめると、計算上の株価は4,170円ほどです。数値の上では、今の株価は過去5年の低い方にあると言えます。ROEは28.2%(2021年12月期)→30.5%(2023年)→30.7%(2025年)と30%前後を保っている一方、PBRは2023年4月の10倍台から下がってきました。
投資先としてのひとこと
AIでシステムをつくる手間が減れば、人数で稼ぐ形は変わるかもしれず、その不安も株価に表れていると思います。個人的には、PERは12倍台、普通配当でも利回りは3%台なので、人数に頼らない稼ぎ方に移れるかを、有価証券報告書の売上と従業員数の伸びで確かめながら、配当を受け取りつつ長期で持つ候補としてはありだと思います。
ウイングアーク1st(4432)|帳票ソフトで国内シェアNo.1、保守契約の更新率93.4%(金額ベース)
なぜ20%を超えるか:国内シェアNo.1の帳票ソフトを647社のパートナーが代わりに売り、保守料などの継続課金が売上の65.6%
株価の位置と焦点:PBR2.49倍で過去5年の真ん中あたり。継続課金の比率が上がり続けるか
| 市場・業種 | 東証プライム・情報・通信業(営業利益率は業種内154社中13位) |
|---|---|
| 本社・従業員 | 東京都港区・連結1,126人(2026年2月末) |
| 売上収益(5期) | 198→223→258→287→309億円(2月期・連結・IFRS) |
| 営業利益率(5期) | 30.2→26.6→28.4→28.6→29.1% |
| 今期の会社予想 | 売上343億円・営業利益率30.9%(営業利益は前期比17.9%増の見込み) |
| 株価/時価総額 | 3,380円/1,172億円 |
| PER/PBR | 15.8倍(決算短信に1株利益の予想がないため、会社予想の当期利益÷株数で当ブログ計算)/2.49倍(IFRSで1株純資産にあたる「1株当たり親会社所有者帰属持分」で計算) |
| PBRの過去5年 | 1.42倍(2022年4月)〜3.41倍(2025年6月)・中央値2.51倍=真ん中あたり(過去の月末の46%を上回る) |
| 予想配当利回り | 3.20%(年108円) |
| 1株配当 | 42.6→43.1→78.7→104→104円→予想108円(この5期で減配なし。2025年2月期は創業20周年の記念配当20円を含む。総還元性向50%程度が方針) |
| 株価の動き | 年初から−7.0%/直近1年の高値3,810円(2026年1月)から−11.3%/直近5年で約1.5倍 |
なぜ20%を超えるのか
それは、売るためのお金を他社が負担してくれて、売ったあとも毎年お金が入る形だからです。帳票の運用製品で国内シェアNo.1(デロイト トーマツ ミック経済研究所、2024年度実績)のソフトを、SIerなど647社のパートナーが代わりに売ってくれます。有価証券報告書は、この間接販売で「継続的な案件創出と営業コストの抑制が可能」と書いています。さらに、保守契約は金額で93.4%が更新され、保守・クラウド・サブスクの継続課金は売上の61.4%(2022年2月期)から65.6%(2026年2月期)に上がりました。研究開発に売上の11.7%を使っても、営業利益率は29.1%です(当ブログ計算)。
気になる点
販売の多くをSIerに頼っていることと、のれんと無形資産が総資産の60.4%を占めることを、会社自身がリスクに挙げています(有価証券報告書)。IFRSではのれんを毎年償却しないので、日本基準の会社より営業利益率が高く見える面もあり、買った会社の業績が崩れたときは減損で利益が大きく減ることがあります。
株価と配当
株価は3,380円です。年初からは7.0%下がっていて、直近1年の高値からは11.3%下の水準です。直近5年で見ると、約1.5倍になっています。この1年は大きく動きました。2026年1月の高値3,810円から6月の安値2,216円まで41.8%下がり(同じ期間のTOPIXは12.0%上昇)、7月14日に自社株買い(上限30億円、2026年8月〜2027年5月)を発表した7月は、月間で36.1%上がりました。1月から6月の下げは、相場全体(TOPIX)とは逆の動きで、理由ははっきりしません。7月は、自社株買いの発表などをきっかけに戻したとみられます。
PERは15.8倍、PBRは2.49倍、予想配当利回りは3.20%です。配当はこの5期で減配がなく、今期も増配の予想です。今の1株純資産に過去5年の中央値2.51倍を当てはめると、計算上の株価は3,400円ほどです。数値の上では、過去5年の真ん中あたりと言えます。
投資先としてのひとこと
一度入ると保守料が入り続けやすい形で、継続課金の比率はこの5年で上がりました。個人的には、この比率が上がり続けるかを、毎年の有価証券報告書で確かめながら、長期で持つ候補としてはありだと思います。
第2章|一度入ると長く使われる3社|ストック型ビジネスの3つの形
第2章は、一度入ると、毎月・毎年、同じ顧客からお金が入る3社です。こうした稼ぎ方は、よく「ストック型ビジネス」と呼ばれます。一度売って終わりではなく、契約が続くかぎりお金が入り続けるので、売上が積み上がりやすい形です。動画では08:14からの部分です。
ただ、同じストック型でも、何に対してお金をもらうかは3社で違います。
- 京阪神ビルディング:ビルの賃料(データセンター向けのビルを建てて貸す)
- 東計電算:システムの運用料(つくったシステムを自社のデータセンターで動かす)
- カナミックネットワーク:クラウドの月額料金(介護の請求・記録に毎月使う)
ストック型ビジネスの例では、月額制の会員サービス「F&M Club」を持つ中小企業向けのバックオフィス支援の会社を、【4771】株式会社エフアンドエムは隠れ優良企業|ホワイト度・年収・採用を就活生向けに徹底解説でも読んでいます。
京阪神ビルディング(8818)|売上の54.4%がデータセンター向けのビル、空室率0.39%
なぜ20%を超えるか:大口の借り手と長期の契約で空室率は0.39%、66人で運営し販管費は売上の9.8%
株価の位置と焦点:PBR1.13倍で過去5年の高い方。空室率の低さが保たれるか
| 市場・業種 | 東証プライム・不動産業(営業利益率は業種内21社中1位) |
|---|---|
| 本社・従業員 | 大阪市中央区・66人(2026年3月末) |
| 売上高(5期) | 178→189→193→196→203億円(3月期・連結) |
| 営業利益率(5期) | 28.8→28.5→26.3→25.4→27.9% |
| 今期の会社予想 | 売上205億円・営業利益率26.8%(営業利益は前期比2.6%減の見込み。ウインズ京都の改装工事で一時的に賃料が入らないため。会社は「概ね前期と同水準」) |
| 株価/時価総額 | 964円/920億円(2026年7月に1株→2株に分割。分割後の値) |
| PER/PBR | 13.1倍(会社予想。四条河原町ビルの売却益〔特別利益〕約59億円を含む。売却益を含まない期初の会社予想の1株利益なら18.8倍)/1.13倍 |
| PBRの過去5年 | 0.80倍(2023年6月)〜1.38倍(2026年2月)・中央値1.00倍=高い方(過去の月末59か月のうち47か月=80%を上回る) |
| 予想配当利回り | 3.11%(年30円) |
| 1株配当 | 18→18→18.5→20→20円→予想30円(分割後換算。この5期で減配なし。2022年3月期は特別配当1.5円、2024年3月期は記念配当0.5円を含む。2026年5月に累進配当・配当性向45%程度へ変更) |
| 株価の動き | 年初から+0.1%/直近1年の高値1,182円(2026年7月)から−18.4%/直近5年で約1.4倍 |
なぜ20%を超えるのか
不動産の賃貸は、もともと少ない人数で運営でき、利益率が出やすい業種です(上位3割の線は18.26%と、29業種で2番目に高い水準です)。その中で同社が21社中1位なのは、建てたビルを大口の借り手に長く使ってもらい、ほぼ満室を保っているからです。売上の54.4%はデータセンター向けのビルで、決算短信は免震構造や大型の非常用発電機に加え、「30年以上にわたるデータセンタービル賃貸実績に基づく、充実した保守管理サービス」を挙げています。空室率は直近の期末で0.39%(5期では0.31〜1.87%)です。借り手とは長期の契約で、賃料は2〜3年ごとに見直せます。ウインズは固定の賃料です。66人で運営していて、販管費は売上の9.8%です(当ブログ計算)。なお、ここで見ている営業利益率は、借入金の利息を払う前の段階の数字です。
気になる点
借り手は、エクイニクス・ジャパン17.9%・日本中央競馬会16.4%・ソフトバンク11.8%で、上位3社で売上の46.1%です。長く借りてもらえるのは強みですが、抜けたときの影響も大きくなります。
株価と配当
株価は964円です。年初からは0.1%上がっていて、直近1年の高値からは18.4%下の水準です。直近5年で見ると、約1.4倍になっています。直近では、9月17日の1,133円から10月7日の964円まで約15%下がりました(同じ期間のTOPIXは1.5%上昇)。この間に業績や配当の開示はなく、理由ははっきりしません。
PERは13.1倍ですが、ビルの売却益を除くと18.8倍です。PBRは1.13倍、予想配当利回りは3.11%です。配当はこの5期で減配がなく、5月に累進配当に切り替え、今期は増配の予想です(2028年3月期35円・2029年3月期40円の予想も公表しています)。2025年11月には約17億円の自社株買いもしています。
今の1株純資産に過去5年の中央値1.00倍を当てはめると、計算上の株価は850円ほどです。数値の上では、今の株価は過去5年の高い方にあると言えます。ROEは7.3%(2022年3月期)→5.2%(2024年)→5.9%(2026年)です。
投資先としてのひとこと
今期の減益は改装による一時的なもので、大事なのは空室率の低さが保たれるかだと思います。大口の3社に長く借りてもらえるのは強みですが、抜けたときの影響も大きくなります。個人的には、PBRが過去5年で高い方にあるので、今すぐに購入を検討する銘柄ではないかなと思いました。
東計電算(4746)|業種を変えないエンジニアと自社データセンター、利益率は5期で8ポイント近く上昇
なぜ20%を超えるか:同じ業種のシステムを繰り返しつくり、毎月の運用料が売上の57.6%まで増えた
株価の位置と焦点:PBR2.86倍で過去5年で最も高い。今期の配当の上乗せが来期以降も続くか
| 市場・業種 | 東証スタンダード・情報・通信業(営業利益率は業種内154社中12位) |
|---|---|
| 本社・従業員 | 川崎市中原区・連結820人(2025年12月末) |
| 売上高(5期) | 168→176→196→196→208億円(12月期・連結) |
| 営業利益率(5期) | 22.3→25.8→25.9→28.4→30.1%(5期で約8ポイント上昇) |
| 今期の会社予想 | 売上219億円・営業利益率31.2%(営業利益は前期比8.9%増の見込み) |
| 株価/時価総額 | 2,004円/1,440億円(2026年10月1日に1株→4株に分割。分割後の値) |
| PER/PBR | 16.8倍(会社予想。保有株の売却益 約43億円を含む。売却益を含まない期初の会社予想の1株利益なら26.2倍)/2.86倍 |
| PBRの過去5年 | 1.50倍(2026年3月)〜2.55倍(2024年9月・2026年8月)・中央値1.87倍。いまの2.86倍は、過去5年のどの月末よりも高い |
| 予想配当利回り | 5.94%(年 約119円)。上乗せ前の期初予想 約43円なら2.16% |
| 1株配当 | 20→23.75→27.5→31.25→43.25円→予想 約119円(分割後換算。この5期で減配なし。今期は上乗せ前43.25円+上乗せ約75.9円。配当性向などの目標はなし) |
| 株価の動き | 年初から+98.4%/直近1年の高値2,025円(2026年10月)から−1.0%/直近5年で約3.3倍 |
なぜ20%を超えるのか
それは、同じ業種のシステムを繰り返しつくり、つくったあとも自社のデータセンターで運用して毎月の料金を受け取るからです。有価証券報告書には、業種ごとの専任のエンジニアについて「原則として組織間異動を行わない人事方針」と書かれています。同じ業種の仕事を繰り返すので、業務の知識やつくったものを次の顧客に生かしやすい、と考えられます。運用の売上は契約の期間にわたって毎月計上され、売上に占める割合は53.6%(2022年)から57.6%(2025年)に上がりました(当ブログ計算)。会社も「システム運用業務が堅調に推移」したことを増益の理由に挙げていて、営業利益率はこの5期で約8ポイント上がりました。2025年12月期の売上原価率は54.7%、販管費率は15.2%です(当ブログ計算)。
気になる点
営業利益率が18.3%だった6期前(2020年12月期)は、ソフト開発の不採算案件が理由でした。開発の案件でつまずくと、利益率は下がりえます。また、今期の配当の大きな増額(2026年8月3日発表)は、保有株の一部を売った利益をもとにしたもので、会社は来期以降は「適宜見直し」としています。
株価と配当
株価は、株式分割のあとの値で2,004円です。年初からは98.4%上がっていて、直近1年の高値からは1.0%下の水準です。直近5年で見ると、約3.3倍になっています。8月3日に配当の増額と株式分割を発表したあと、7月末の1,255円から8月末の1,785円まで(分割後換算)、4割ほど上がりました。
PERは16.8倍、株の売却益を除くと26.2倍で、PBRは2.86倍です。予想配当利回りは5.94%ですが、株の売却益をもとに今期の配当を大きく増やしたためで、増やす前は2.16%でした。配当はこの5期で減配がありません。自社株買いはしていません。
今の1株純資産に過去5年の中央値1.87倍を当てはめると、計算上の株価は1,310円ほどです。数値の上では、今の株価は過去5年で最も高い水準です。ROEは10.8%(2021年12月期)→12.6%(2023年)→11.9%(2025年)です。
投資先としてのひとこと
利益率は9社でいちばん伸びましたが、ROEは11〜12%台で大きくは変わっていません。個人的には、配当の上乗せが来期以降も続くかは決まっていないので、今すぐに購入を検討する銘柄ではないかなと思いました。
カナミックネットワーク(3939)|介護クラウドの部門の利益率41.8%
なぜ20%を超えるか:毎月の請求・記録に使うので一度入ると料金が毎月入り、本業の部門の利益率は41.8%
株価の位置と焦点:PBR5.04倍で過去5年の低い方(ほぼ最も低い)。本業の部門の利益率が保たれるか
| 市場 | 東証プライム(金融を除く1,441社の外から追加) |
|---|---|
| 本社・従業員 | 東京都渋谷区・連結310人(2025年9月末) |
| 売上高(5期) | 21→25→37→50→55億円(9月期・連結) |
| 営業利益率(5期) | 40.5→38.4→29.3→28.7→29.2% |
| 9月に終わった期の会社計画 | 売上64億円・営業利益率32.3%(営業利益は前期比27.6%増の計画) |
| 株価/時価総額 | 494円/234億円 |
| PER/PBR | 17.1倍(会社計画)/5.04倍 |
| PBRの過去5年 | 4.95倍(2026年6月)〜15.28倍(2021年10月)・中央値7.96倍=低い方(過去の月末の3%を上回る) |
| 予想配当利回り | 1.82%(年9円) |
| 1株配当 | 2.5→3.0→5.5→6.5→7.5円→計画9円(この5期で減配なし。配当性向30%以上が方針) |
| 株価の動き | 年初から−5.4%/直近1年の高値583円(2026年4月)から−15.3%/直近5年で−19.8% |
なぜ20%を超えるのか
それは、介護の現場で毎月の請求や記録にこのシステムを使うので、一度入ると料金が毎月入るからです。有料のIDは22.2万(2025年9月末、前の期の116%)です。会社は、医療・介護の業界のシステムは「業界に精通した知識や経験が必要とされるため、参入障壁が高い」と説明しています。会社全体の営業利益率が40%台から29%台に下がったのは、ジム(2022年取得)と受託開発の会社(2023年取得)を連結したためで、本業の医療・介護クラウドの部門の利益率は41.5%→40.7%→41.8%(2023〜2025年9月期、決算説明資料)と保たれています。部門の利益率は、のれんの償却や部門間の取引を差し引く前の数字です。会社は、高齢者の人口の増加は「2040年頃まで継続すると見込まれて」いるとしています(有価証券報告書)。
気になる点
介護保険の制度は3年ごとに見直され、会社は制度の改正をリスクに挙げています(有価証券報告書)。また、本業より利益率の低いジム(売上の21.6%)の売上の割合が高まるほど、会社全体の営業利益率は薄まる形です。
株価と配当
株価は494円です。年初からは5.4%下がっていて、直近1年の高値からは15.3%下の水準です。直近5年で見ると、2割ほど下がっています。この1年では、2025年11月に月間で18.3%上がりました(同じ月のTOPIXは1.4%上昇)。11月13日に2025年9月期の本決算を発表した月です。PERは17.1倍、PBRは5.04倍、予想配当利回りは1.82%です。配当はこの5期で減配がなく、9月に終わった期も増配を計画していました。
今の1株純資産に過去5年の中央値7.96倍を当てはめると、計算上の株価は780円ほどです。数値の上では、今の株価は過去5年の低い方にあると言えます。ただ、中央値には、会社全体の利益率が40%あったころの評価が含まれます。
投資先としてのひとこと
本業の介護クラウドは40%超の利益率を保っていて、稼ぐ仕組みは崩れていないと思います。個人的には、本業の利益率が保たれるかを、決算説明資料の部門ごとの数字で確かめながら、長期で持つ候補としてはありだと思います。
第3章|“掛け算”で稼ぐ3社(2つの役割を掛け合わせる)
第3章は、2つの役割を掛け合わせて稼ぐ3社です。片方だけなら普通の商売でも、組み合わせ方に稼ぎの元があります。どちらの役割が利益を生んでいるかも見ていきます。動画では15:11からの部分です。
- ダイセキ:ごみの処理×リサイクル(処理代をもらい、燃料にして売る)
- 中央自動車工業:メーカー×商社(自社で開発した商品をディーラーに売る)
- イー・ギャランティ:リスクの引き受け×移転(保証料をもらい、リスクの多くをほかに移す)
ダイセキ(9793)|処理代をもらった廃液を燃料にして売る、本体の営業利益率28.3%
なぜ20%を超えるか:処理代と燃料の売上で同じごみが2度お金になり、本体だけなら営業利益率28.3%
株価の位置と焦点:PBR2.05倍で過去5年の低い方。ただし連結の利益率は5期続けて低下
| 市場・業種 | 東証プライム・名証プレミア・サービス業(営業利益率は業種内150社中25位) |
|---|---|
| 本社・従業員 | 名古屋市港区・連結1,295人(2026年2月末) |
| 売上高(5期) | 569→586→692→673→718億円(2月期・連結) |
| 営業利益率(5期) | 22.8→21.7→21.4→21.3→20.3%(5期続けて低下) |
| 今期の会社予想 | 売上742億円・営業利益率22.6%(営業利益は前期比15.1%増の見込み。10月5日の中間決算で修正なし) |
| 株価/時価総額 | 3,550円/1,679億円 |
| PER/PBR | 15.0倍(会社予想)/2.05倍 |
| PBRの過去5年 | 1.82倍(2024年4月)〜3.69倍(2021年10月)・中央値2.37倍=低い方(過去の月末の19%を上回る) |
| 予想配当利回り | 2.42%(年86円) |
| 1株配当 | 60→60→66→72→76円→予想86円(会社の表示。この5期で減配なし。2022年2月期は分割前の中間配当を含む単純合計、2024年2月期は記念配当2円を含む。段階的な増配で配当性向40%を目指す) |
| 株価の動き | 年初から+4.4%/直近1年の高値4,425円(2026年5月)から−19.8%/直近5年で−27.3% |
なぜ20%を超えるのか
それは、処理代をもらって引き取った廃液を、燃料にして売るので、同じごみが2度お金になるからです。有価証券報告書は、リサイクルが「当社グループの処理コストの低減にも役立って」いると書いています(再生燃料は本体の売上の11.7%)。廃液の処理では、廃液同士を掛け合わせることで処理用の薬剤を使いません(会社サイト)。会社の数え方では、国内の従業員100人以上の製造工場の25.6%(6,450工場)と取引があります。その結果、本体(単体)の営業利益率は28.3%(2026年2月期)です。
気になる点
連結の営業利益率は22.8%から20.3%まで、5期続けて下がりました。前期は上場子会社を完全子会社にする費用など、一時的な費用が約4億円かかっています。連結売上の23.8%を占める土壌汚染の処理(利益率は1桁)などの子会社が加わることも、全体の率を下げています。会社は脱炭素で再生燃料の需要が減るシナリオも分析しています(有価証券報告書)。
株価と配当
株価は3,550円です。年初からは4.4%上がっていて、直近1年の高値からは19.8%下の水準です。直近5年で見ると、3割近く下がっています。5月の高値から下がってきましたが、急な動きはなく、10月5日に発表した中間決算でも、通期の業績予想と配当予想は変えていません。
PERは15.0倍、PBRは2.05倍、予想配当利回りは2.42%です。配当はこの5期で減配がなく、今期も増配の予想です。2025年に約29億円の自社株買いをし、2025年10月には発行済株式の5.88%を消却しました。
今の1株純資産に過去5年の中央値2.37倍を当てはめると、計算上の株価は4,100円ほどです。数値の上では、今の株価は過去5年の低い方にあると言えます。ROEは11.1%(2022年2月期)→12.0%(2024年)→11.0%(2026年)です。
投資先としてのひとこと
ごみを2度お金にする仕組みは強いと思いますが、連結の利益率は5期続けて下がり、前期は20%ぎりぎりでした。個人的には、PBRは過去5年の低い方ですが、今期の計画どおり22%台に戻るかを、来年4月の本決算で確かめたいので、今は様子見かなと思います。
中央自動車工業(8117)|卸売業なのに20%超、利益の約9割はディーラー向けの部品・用品
なぜ20%を超えるか:業種は卸売業だが、自社製品を持つ部品・用品の事業の利益率が28.7%で、利益の約9割を稼ぐ
株価の位置と焦点:PBR1.86倍で過去5年の真ん中あたり、PERは12倍台。利益率が再び上がるか
| 市場・業種 | 東証スタンダード・卸売業(営業利益率は業種内134社中2位) |
|---|---|
| 本社・従業員 | 大阪市北区・連結348人(2026年3月末) |
| 売上高(5期) | 307→359→393→416→467億円(3月期・連結) |
| 営業利益率(5期) | 21.1→23.3→25.8→26.6→24.4% |
| 今期の会社予想 | 売上500億円・営業利益率24.8%(営業利益は前期比9.0%増の見込み)。中期経営計画の目標は営業利益率20%以上・ROE15%以上 |
| 株価/時価総額 | 2,120円/1,172億円(2025年4月に1株→3株に分割。分割後の値) |
| PER/PBR | 12.3倍(会社予想)/1.86倍 |
| PBRの過去5年 | 1.06倍(2022年5月)〜2.53倍(2024年4月)・中央値1.77倍=真ん中あたり(過去の月末の73%を上回る) |
| 予想配当利回り | 2.97%(年63円) |
| 1株配当 | 23.33→30.67→43.33→53→64円→予想63円(分割後換算。この5期で減配なし。前期は創立80周年の記念配当3円を含み、普通配当は61円→63円の増配予想。連結配当性向30%以上が方針) |
| 株価の動き | 年初から+12.5%/直近1年の高値2,329円(2026年8月)から−9.0%/直近5年で約2.1倍 |
なぜ20%を超えるのか
それは、他社の商品を仕入れて売る商社ではなく、自社で開発した商品をディーラーに売っているからです。会社は決算説明資料(2026年6月)で、国内を「メーカー機能」、海外を「商社機能」として図にしています。自社でつくった薬剤を、ディーラーが新車の買い手に施工して売ってくれるので、この部品・用品の事業の利益率は28.7%(売上に対する仕入れの割合は50.3%)で、利益の約9割をここで稼いでいます。一方、他社の車を扱う自動車処分の事業は10.0%(同81.5%)です(有価証券報告書から当ブログ計算)。メーカーと商社の掛け算のうち、利益の柱はメーカーの側で、商社の側は売上を広げる役割と読めます。
気になる点
前期は、利益率の低い海外(商社の側)が伸びて粗利率が44.3%から42.0%に下がり、営業利益率は26.6%から24.4%に下がりました。販路がディーラー中心なので、新車の販売に頼る面もあります。売上の12.4%は、自動車処分の事業の売り先であるユー・エス・エス1社です(有価証券報告書)。
株価と配当
株価は2,120円です。年初からは12.5%上がっていて、直近1年の高値からは9.0%下の水準です。直近5年で見ると、約2.1倍になっています。2026年3月には月間で16.9%下がりましたが、同じ月はTOPIXも11.2%下がっていて、相場全体の下げが大きかった月です。また、会社は8月28日に、保険会社3社が持つ株354万8,600株の売り出しと、その影響を和らげるための自社株買い(上限25億円、10月13日から取得を始める予定)を同時に発表しています。売出価格は9月7日に2,134円に決まり、10月7日の終値2,120円はそれとほぼ同じ水準です。会社は売り出しの理由を、政策保有株の見直しが進むなかで、金融機関の株主から売却の意向を受けたためと説明しています(2026年8月28日「株式の売出しに関するお知らせ」)。
PERは12.3倍、PBRは1.86倍、予想配当利回りは2.97%です。配当はこの5期で減配がなく、今期も、記念配当を除けば増配の予想です。今の1株純資産に過去5年の中央値1.77倍を当てはめると、計算上の株価は2,020円ほどです。数値の上では、今の株価は過去5年の真ん中あたりにあると言えます。
投資先としてのひとこと
自社製品をディーラーに売ってもらう形は、5年の利益率に表れていると思います。前期は粗利率が下がりましたが、PBRは過去5年の真ん中あたりで、PERは12倍台です。個人的には、利益率が再び上がるかを、来年5月の本決算で確かめながら、長期で持つ候補としてはありだと思います。
イー・ギャランティ(8771)|売上100円のうち約47円が営業利益、引き受けたリスクの約16%は自社で持つ
なぜ20%を超えるか:引き受けたリスクを小口にまとめて20社以上に移し、保証料と移す費用の差が利益になる
株価の位置と焦点:PBR3.83倍で過去5年の真ん中あたり。倒産が増えたときに利益率がどこまで下がるか
| 市場・業種 | 東証プライム・その他金融業(金融のため1,441社の外から追加) |
|---|---|
| 本社・従業員 | 東京都港区・連結194人(2026年3月末) |
| 売上高(5期) | 79→85→92→102→110億円(3月期・連結) |
| 営業利益率(5期) | 47.3→48.9→52.9→49.9→47.2% |
| 今期の会社予想 | 売上119億円・営業利益率46.2%(営業利益は前期比5.7%増の見込み) |
| 株価/時価総額 | 1,742円/774億円 |
| PER/PBR | 20.8倍(会社予想)/3.83倍 |
| PBRの過去5年 | 2.89倍(2024年5月)〜7.29倍(2021年10月)・中央値4.04倍=真ん中あたり(過去の月末の42%を上回る) |
| 予想配当利回り | 4.82%(年84円) |
| 1株配当 | 26→34→35→37→40円→予想84円(この5期で減配なし。2023年3月期は記念配当4円を含む。2026年5月に配当性向100%目安の累進配当へ変更) |
| 株価の動き | 年初から−3.2%/直近1年の高値1,907円(2026年7月)から−8.7%/直近5年で−30.0% |
なぜ20%を超えるのか
それは、リスクを自分で全部抱えず、引き受けて移す「問屋」の形だからです。有価証券報告書は「保証料を売上高として計上する一方、リスク移転先である金融機関等に支払う費用を原価として計上しており、これらの差額が当社グループの利益」と書いています。引き受けたリスクは小口にまとめて、20社以上(うちファンド12社)に移します。移す費用は1年契約の間は原則変わりません。売上100円の行き先は、原価(リスクを移す費用など)26.8円・販管費26.0円・営業利益47.2円です(当ブログ計算)。会社によると、保証が取引の前提になるので、90%以上の顧客が契約を更新します(決算説明資料)。企業同士の売掛金の市場 約219兆円(決算説明資料)のうち、自社グループのシェアは1%程度と見ています(有価証券報告書)。
気になる点
移したあとも、保証の約16%は自社グループで持っています。前期は倒産が増えて保証の支払いが増え、リスクを移す費用の率も上がって、営業利益率は49.9%から47.2%に下がりました。保証料率も1.32%から1.24%に下がっています。
株価と配当
株価は1,742円です。年初からは3.2%下がっていて、直近1年の高値からは8.7%下の水準です。直近5年で見ると、3割ほど下がっています。この1年に大きな動きはありません。PERは20.8倍、PBRは3.83倍です。予想配当利回りは4.82%です。今期の配当予想が年84円と前期の40円から倍以上になるのは、5月に、利益のほぼ全額を配当に回す方針に変えたためです。配当はこの5期で減配がなく、今期も増配の予想です。2026年3月期には約60億円の自社株買いをし、2028年3月期までに累計100億円を目指しています。
今の1株純資産に過去5年の中央値4.04倍を当てはめると、計算上の株価は1,840円ほどです。数値の上では、過去5年の真ん中あたりと言えます。
投資先としてのひとこと
リスクを引き受けて移す仕組みは強いと思いますが、前期のように倒産が増えると、利益率は下がります。個人的には、倒産の増減で利益がぶれることを受け入れられるなら、長期で持つ候補としてはありだと思います。
営業利益率20%が続くかを見る3つのポイント
6期前までさかのぼると、9社中6社は20%に届かない年があった
だからこそ、20%が続くかは毎年の数字で点検したいところです。9社は直近の5期、どの期も20%を超えていますが、6期前までさかのぼると、次の6社は20%に届いていませんでした。
| 会社 | 6期前の営業利益率 |
|---|---|
| ウイングアーク1st | 17.5%(2021年2月期) |
| ステップ | 17.7%(2020年9月期) |
| 東計電算 | 18.3%(2020年12月期・ソフト開発の不採算案件) |
| 中央自動車工業 | 19.6%(2021年3月期) |
| ベース | 19.7%(2020年12月期) |
| ダイセキ | 19.9%(2021年2月期) |
※残る3社の6期前は、京阪神ビルディング34.5%・カナミックネットワーク34.8%・イー・ギャランティ42.9%。各社の決算短信から計算。
この記事が言えるのは「直近5期続けて20%超」までで、それより前から続いているとは限りません。
3つのポイントと9社の現在地
20%がこの先も続くかは、次の3つで見ておきたいと思います。
- 稼ぎ方の仕組みを示す数字が保たれているか:生徒数・継続課金の比率・空室率・部門の利益率など、各社の「なぜ20%を超えるのか」に出てきた数字
- 今期の会社計画でも20%を超えているか:決算短信の会社予想。9社とも22.6〜46.2%
- 顧客や一つの事業に偏っていないか:有価証券報告書の主要な販売先(売上の10%以上の相手先)とセグメント
| 会社 | ①仕組みの数字 | ②今期計画 | ③偏り |
|---|---|---|---|
| ステップ | ○ 生徒数は5期とも増加 | ○ 23.9% | ○ 10%以上の相手先なし(地域は神奈川のみ) |
| ベース | ○ 販管費率 9.6%→6.0% | ○ 26.3% | △ 上位4グループで約6割 |
| ウイングアーク1st | ○ 継続課金 61.4%→65.6% | ○ 30.9% | ○ 10%以上の相手先なし(販売はパートナー経由が中心) |
| 京阪神ビルディング | ○ 空室率0.39% | ○ 26.8% | △ 上位3社で46.1% |
| 東計電算 | ○ 運用の比率 53.6%→57.6% | ○ 31.2% | ○ 10%以上の相手先なし |
| カナミックネットワーク | ○ 本業の部門 41%台を保つ | ○ 32.3% | ○ 10%以上の相手先なし |
| ダイセキ | △ 連結の利益率は5期続けて低下 | ○ 22.6%(前期20.3%) | ○ 10%以上の相手先なし |
| 中央自動車工業 | △ 粗利率 44.3%→42.0% | ○ 24.8% | △ 利益の約9割が部品・用品 |
| イー・ギャランティ | △ 前期は倒産の増加で利益率が低下 | ○ 46.2% | ○ 10%以上の相手先なし |
※○△は、各社の決算短信・有価証券報告書・決算説明資料の数字をもとにした当ブログの見方です。ステップ・カナミックネットワークの②は、2026年9月に終わった期の計画です。
①で△が付いた3社(ダイセキ・中央自動車工業・イー・ギャランティ)は、いずれも第3章の“掛け算”の会社でした。2つの役割を組み合わせる分、片方の条件(ダイセキの土壌汚染の処理、中央自動車工業の海外、イー・ギャランティの倒産の件数)が利益率に響きやすい形だと思います。
営業利益率が高い=給料を削った結果?|9社の平均年間給与
営業利益率が高いと聞くと、「人件費を抑えているからでは」と気になる方もいると思います。9社の平均年間給与を、各社の直近の有価証券報告書で並べました(動画には入れていない数字です)。
| 会社 | 平均年間給与 | 人数(単体) |
|---|---|---|
| 京阪神ビルディング | 1,108万円 | 66人 |
| 中央自動車工業 | 922万円 | 282人 |
| ウイングアーク1st | 761万円 | 836人 |
| ダイセキ | 753万円 | 809人 |
| ステップ | 726万円 | 954人 |
| 東計電算 | 634万円 | 809人 |
| イー・ギャランティ | 631万円 | 190人 |
| ベース | 604万円 | 1,246人 |
| カナミックネットワーク | 565万円 | 68人 |
※有価証券報告書の「提出会社の状況」の値(グループ全体ではなく、その会社単体)。決算期は各社の直近の本決算(2025年9月期〜2026年3月期)。
9社は565万〜1,108万円と幅があり、この数字から「利益率が高いのは給料を削っているから」とは言えません。ただ、平均年間給与は会社単体の数字で、66人で運営する京阪神ビルディングのように、人数や仕事の中身で高く出る会社もあります。年齢や職種の構成が違うので、会社どうしを単純には比べられない点には注意が必要です。有価証券報告書のどこを見ればよいかは、有価証券報告書で平均年収を調べる方法【2027卒】EDINETで本当の年収を見抜くで解説しています。
まとめ|稼ぐ仕組みが続くかで見た9社(長期で持つ候補6社・様子見1社・今すぐではない2社)
9社は、直近の5期、どの期も営業利益率20%を超え、9社とも5期前より売上が増えて、この5期で減配もありません。稼ぐ仕組みが続くかと株価の位置から、個人的には次のように見ています。
| 個人的な見方 | 会社(過去5年のPBRの位置) |
|---|---|
| 長期で持つ候補としてはあり(6社) | ステップ(真ん中あたり)/ベース(低い方)/ウイングアーク1st(真ん中あたり)/カナミックネットワーク(低い方)/中央自動車工業(真ん中あたり)/イー・ギャランティ(真ん中あたり) |
| 今は様子見(1社) | ダイセキ(低い方):連結の利益率が今期の計画どおり22%台に戻るか |
| 今すぐ購入を検討する銘柄ではない(2社) | 京阪神ビルディング(高い方)/東計電算(過去5年で最も高い) |
株価を過去5年のPBRと比べると、高い方が2社、真ん中あたりが4社、低い方が3社でした。ただ、低い方にあっても、それだけで安いとは言えません。ベースのAI、カナミックネットワークの事業の組み合わせの変化、ダイセキの利益率の低下のように、低い方にある理由も一緒に見ておくのが、この記事で一貫して使ってきた見方です。
稼ぐ力ではなく、株価の割安さの側から会社を探したい方は、同じ1,441社からPBR1倍を割っている会社を選び、「なぜ安いのか」を読んだこちらの記事もどうぞ。
⚠️ 注意:この記事は個人の感想で、特定の銘柄の売買をすすめるものではありません。株価と指標は2026年10月7日終値で計算していて、日々変わります。9月決算のステップ(2026年9月期の本決算は10月29日発表予定)とカナミックネットワーク(同11月13日発表予定)は、2026年9月期の本決算を反映していません。業績予想・配当予想は各社の会社予想で、将来を保証するものではありません。投資の判断は、最新の開示を確かめたうえでご自身で行ってください。