目次
はじめに|財務が厚く稼ぐ力もあるのに、株価が純資産を下回る9社
時価総額が、帳簿上の純資産より安い。そんな「PBR1倍割れ」の株なのに、財務は厚く、本業でもしっかり稼いでいる会社があります。
たとえばカナレ電気(5819)は、2026年9月29日の終値で、自己株式を除いた時価総額が約118億円、帳簿上の純資産が約190億円で、借入金はゼロです。純資産の6割ほどの値段しかついていません。
この記事では、こうした割安株を1,441社から絞り込んだ9社を取り上げ、「なぜ安いのか」を3つの型に分けて読みます。会社自身の開示を読むと、安い理由は大きく「ROEが低い」「PERが低い」「売り買いが少ない」の3つに分かれます。
※株価と、株価から計算する指標(時価総額・PBR・PER・配当利回り・ネットキャッシュ÷時価総額)は2026年9月29日終値時点です。業績と1株純資産は本決算の数字にそろえています(四半期のぶれを避け、会社が通期で確定させた数字で比べるため)。基準日より後の開示は反映していません。
- 財務が厚く稼ぐ力もあるのにPBR1倍を割っている9社と、その一覧
- 1,441社から9社に絞り込んだ選び方と、数字の決まり
- PBR=ROE×PERで分ける「安い3つの理由」と、東証の要請の中身
- 割安が解消に向かうかを見る3つのポイントと、9社の現在地
- 配当を受け取りながら待つ考え方もできる6社と、見極めの3社
動画と本記事の関係について
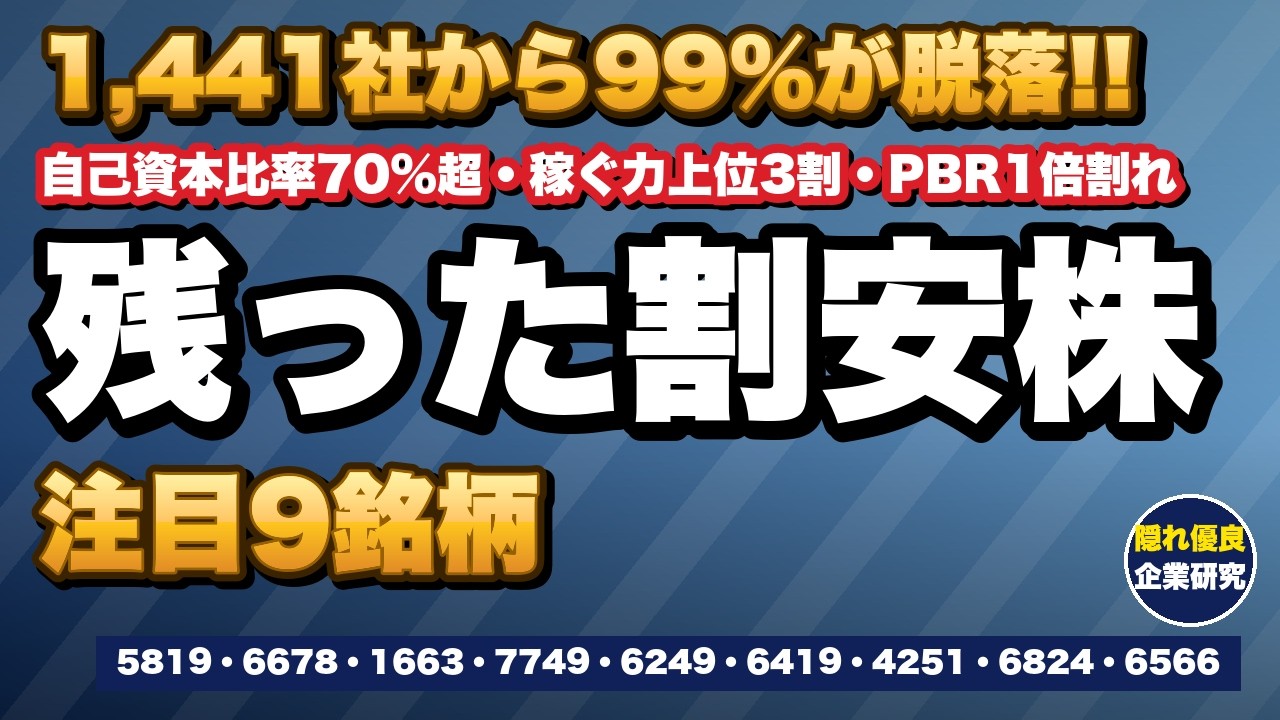
上のYouTube動画は2026年10月3日に公開したもので、株価と指標は2026年9月29日の終値で計算しています。本記事も同じ9月29日終値を基準日にそろえ、動画には入れていなかった「その会社自身の過去5年のPBR・PERの幅」と、割安の解消に向けた9社の動きの整理表を足しました。9社の全体像と会社の雰囲気をつかむ入口として動画を、数字を自分のペースで確かめる置き場として本記事を、ぜひ併読してみてください。
【結論】PBR1倍割れの9社一覧
先に9社の一覧です。社名を押すと、その会社の解説に飛びます。PBRの下の小さな数字は、その会社自身の過去5年(月末)のPBRの幅です。
| 社名 | PBR(倍) 過去5年の幅 |
ROE | PER(倍) 会社予想 |
予想配当利回り | NC÷時価総額 |
|---|---|---|---|---|---|
| 第1章 ROEが低い(資産を多く抱える) | |||||
| カナレ電気 5819 |
0.62 0.54〜0.83 |
6.5% | 10.0 | 3.83% | 79% |
| テクノメディカ 6678 |
0.94 0.84〜1.27 |
7.4% | 18.1 | 4.59% | 67% |
| K&Oエナジーグループ 1663 |
0.96 0.50〜1.39 |
8.3% | 14.8 | 2.33% | 38% |
| メディキット 7749 |
0.85 0.81〜1.10 |
6.5% | 14.0 | 3.62% | 52% |
| ゲームカードHD 6249 |
0.65 0.33〜1.48 |
5.5% | 16.4 | 3.57% | 97% |
| 第2章 PERが低い(稼ぎの波が読みにくい) | |||||
| マースグループHD 6419 |
0.65 0.49〜0.96 |
8.1% | 8.4 | 4.94% | 70% |
| 恵和 4251 |
0.92 0.77〜7.48 |
9.7% | 10.7 | 4.21% | 33% |
| 第3章 売り買いが少ない(大株主が多い) | |||||
| 新コスモス電機 6824 |
0.92 0.57〜1.50 |
10.3% | 12.3 | 2.35% | 37% |
| 要興業 6566 |
0.97 0.71〜1.29 |
7.8% | 13.1 | 未定 前期29円で2.29% |
30% |
※2026年9月29日終値。PBR=終値÷直近本決算の1株純資産。ROEは直近本決算。NC÷時価総額=ネットキャッシュ(現金及び預金+有価証券−借入金・社債)÷自己株式を除く時価総額。過去5年の幅=2021年10月〜2026年8月の月末終値と9月29日終値の、その時点で発表済みの直近本決算の1株純資産に対する倍率(当ブログ計算)。色付きは予想配当利回り3%以上。ROEは実績、PERは会社予想なので、この2つを掛けても表のPBRとは一致しません(実績のPERは各社の表にあります)。
9社のうち6社は、予想配当利回りが3%以上です。PBR1倍割れの中で予想配当利回りを重視する場合は、色付きの6社が当てはまります。ただし、配当の高さと、割安の理由が解消に向かうかは別の話なので、各社の「なぜ安いのか」とあわせて読んでください。
この記事の2つの物差し|選ぶ線=PBR1倍未満、割安かどうか=その会社自身の過去5年
この記事では、2つの物差しを使い分けます。
- 選ぶときの線=PBR1倍未満:時価総額が帳簿上の純資産を下回っているか。9社を選ぶときにだけ使います。
- 割安かどうか=その会社自身の過去5年:いまのPBR・PERが、その会社の過去5年の幅のどのあたりにあるか。業種や市場の平均とは比べません。
2つを分けるのは、「PBR1倍未満」と「その会社にとって安い」が一致しないからです。たとえば新コスモス電機はPBR0.92倍で1倍を割っていますが、過去5年の中央値は0.71倍で、いまは過去5年の上のほうにいます。逆にメディキットは0.85倍で、過去5年の0.81〜1.10倍の下のほうです。ずっと0.6倍前後で推移してきた会社が0.6倍でも、その会社にとっては「いつもの値段」にすぎない、ということもあります。
9社の選び方|1,441社から先に「財務と稼ぐ力」で絞った
4段の絞り込み
PBR1倍割れの会社を機械的に並べると、赤字の会社や借金の多い会社、つまり「安くて当然の会社」が多く混ざります。そこでこの記事では、先に財務と稼ぐ力で絞り、そのあとでPBRを見る順番にしました。
財務が厚く稼ぐ力もある210社のうち、PBR1倍未満は33社、およそ6社に1社しかありませんでした。財務と稼ぐ力がそろっている会社は、多くの場合、株価も純資産を上回っているということです。
③のPBRは、選んだ時点(2026年9月18日終値)で計算しました。
なお、当初の9社にはSEMITEC(6626)が入っていましたが、動画の撮影前の9月29日終値でPBRが0.9988倍となり、小数2桁では1.00倍と表示されるため、補欠のゲームカードHDと入れ替えました。「PBR1倍未満」の線は、公開前の終値で必ず確かめています。
- PBR=終値÷直近本決算の1株純資産。株探などの表示PBRは、本決算以外の時点(四半期)の1株純資産で計算するため、値が少し違います。
- 時価総額=終値×(発行済株式数−自己株式数)。自己株式を含む時価総額だと、自己株式の多いテクノメディカやK&Oは純資産を上回って見えてしまうため、自己株式を除いて統一しています。
- ネットキャッシュ=現金及び預金+有価証券−(借入金+社債)。投資有価証券・長期預金・リース債務は含めません。
- 業績は本決算の数字だけを使い、四半期の数字は使いません。
- 過去5年の幅=2021年10月〜2026年8月の月末終値と9月29日終値(計60時点)を、その時点で発表済みの直近本決算の1株純資産(PERは1株利益)で割った倍率の最低〜最高。1株純資産・1株利益はIR BANKの年度の値(分割調整後)、発表日は期末の45日後で近似しています(当ブログ計算)。
自己資本比率や純資産といった決算書の読み方から確かめたい方は、就活で決算書を読めるようになる本ベスト1|「決算書100の基本」レビューと実企業5社の財務分析実践で、実際の会社の数字を使って解説しています。
なぜ安いのか|PBR=ROE×PERで分ける3つの型と、東証の要請
PBR1倍割れとは|時価総額が帳簿上の純資産を下回る状態
PBR1倍割れとは、会社が持つ自社株を除いた時価総額が、帳簿上の純資産を下回っている状態です。ただし純資産は帳簿の数字なので、土地の含み益があれば実際の価値は高く、在庫が思った値段で売れなければ低くなります。「1倍を割っているから必ず得」という話ではありません。
3つの型|ROEが低い/PERが低い/売り買いが少ない
ROE=株主のお金に対する利益の率/PER=1年分の利益の何倍の値段がついているか
PBRは、ROEとPERの掛け算で決まります。そのため、株価が純資産を下回る理由は、大きく3つに分けられます。
- ROEが低い(第1章・5社):現金や債券などの資産を多く抱え、自己資本が厚いため、株主のお金に対する利益の率が低い型です。
- PERが低い(第2章・2社):ROEは8%以上あるのに、業績の波や先行きが読みにくく、将来の利益に高い値段がつかない型です。
- 売り買いが少ない(第3章・2社):大株主が多くを持ち、市場に出回る株が少ない型です。
東証の要請(2023年3月)と2026年4月の更新
東京証券取引所は2023年3月31日、プライム市場とスタンダード市場の全ての上場会社に、資本コストや株価を意識した経営をお願いしました。PBR1倍割れは、その「1つの目安」とされています。あわせて東証は、自社株買いや増配だけの対応や一過性の対応は期待していないとも書いています。東証が見ているのは目先の還元の大きさではなく、資本コストを踏まえて、稼いだお金や手元資金を成長投資と株主還元にどう振り分けるかの方針です。
2026年4月28日の更新では、お金の使い道について、まず成長への投資を検討し、手元資金の適正な水準も踏まえて、余ったお金があれば株主還元に回す、という「検討の優先順位」が重要だとしました。過剰な現預金を抱えていないかの点検も期待しています。また、中長期の機関投資家の声として、政策保有株式などの事業に使っていない資産を資本コストの観点で検証していないケースは評価できない、というコメントも紹介されています(東証の要請の本文ではなく、投資家の声としての紹介です)。
同じ資料によると、2026年3月1日時点でPBR1倍割れの会社はプライム市場で27%、スタンダード市場で49%です。
割安が解消に向かうかを見る3つのポイント
この記事では、各社が東証の要請にどう答えているかを、次の3つで見ます。
- 資本コストや株価についての開示があるか(なぜ安いのかを会社自身が書いているか)
- お金の使い道の順番を示しているか(成長投資・必要な手元資金・還元の関係)
- それを実行しているか(自社株買い・消却・増配・投資など)
9社の現在地を整理すると、次のとおりです(基準日時点の開示から当ブログが整理したもので、評価の目安です)。
| 社名 | ①開示 | ②順番 | ③実行 |
|---|---|---|---|
| カナレ電気 | ○ | × | △ 増配 |
| テクノメディカ | ○ | ○ 必要な現預金60億円 | ○ 自社株買い2回・増配 |
| K&Oエナジーグループ | ○ | △ 「自己資本の抑制」 | △ 配当の目安を倍に |
| メディキット | △ 中計に記載 | △ 売上の拡大が先 | ○ 自己株式の取得・消却 |
| ゲームカードHD | × 今後検討 | × | △ 増配・自社株買い1回 |
| マースグループHD | × | × | △ 自社株買い(消却なし) |
| 恵和 | ○ 理由を3つ | △ DOE4%・配当性向30% | ○ 消却つき自社株買い |
| 新コスモス電機 | △ 目標値のみ | △ 配当性向30% | △ 自社株買い・増配 |
| 要興業 | ○ | × 次期中計で | △ 増配 |
※マースグループHD・メディキット・ゲームカードHDの3社は、基準日時点で東証の「資本コストや株価を意識した経営の実現に向けた対応」の開示一覧に載っていません(メディキットは中期経営計画に資本コストの推計を書いています)。
①〜③の資料は、各社のIRページや東証の開示一覧で読めます。有価証券報告書の探し方は、有価証券報告書で平均年収を調べる方法【2027卒】EDINETで本当の年収を見抜くで、EDINETの使い方から説明しています。
9社のように、同じ業種の中で利益率や財務を比べながら会社を探すなら、業界ごとの主要企業と数字が一覧できる本が手元にあると早いです。毎年8月頃に新しい版が出ます。
第1章|ROEが低い5社(資産を多く抱えて、株主のお金で稼げていない)
第1章は、現金や債券、あるいはインフラなどの資産を多く抱えて自己資本が厚いため、株主のお金に対する利益の率、ROEが8%に届いていないか、今期は届かない見込みの5社です。動画では03:20からの部分です。
| 社名 | ROE(直近の本決算) | NC÷時価総額 |
|---|---|---|
| カナレ電気 | 6.5% | 79% |
| テクノメディカ | 7.4%(今期計画5.5%) | 67% |
| K&Oエナジーグループ | 8.3%(今期予想の利益で6%台) | 38% |
| メディキット | 6.5% | 52% |
| ゲームカードHD | 5.5%(今期予想の利益で約4%) | 97% |
カナレ電気(5819)|借金ゼロ、総資産の65%が預金や債券など
なぜ安いか:お金が総資産の65%あり、ROEが会社の認識する株主資本コスト8〜9%に届かない
解消に向けた今の状況:目標の追加と増配まで。余ったお金の使い道はまだ示していない
| 市場・業種 | 東証スタンダード・非鉄金属(営業利益率は業種内17社中5位) |
|---|---|
| 本社・従業員 | 本店 愛知県日進市(活動拠点は新横浜)・連結258人 |
| 売上高(5期) | 100.3→111.7→128.7→123.8→131.1億円(12月期・連結。直近は過去最高) |
| 営業利益率(5期) | 10.1→10.5→13.0→11.2→12.1% |
| ROE/自己資本比率 | 6.5%/90.4%(借入金ゼロ) |
| 今期の会社予想 | 営業利益14.8億円(6.4%の減益。海外営業・新製品・研究開発への投資) |
| 株価/時価総額 | 1,725円/118.0億円(自己株式を除く) |
| PBR | 0.62倍(過去5年 0.54〜0.83倍・中央値0.64倍) |
| PER | 会社予想10.0倍/実績9.8倍(実績の過去5年 8.1〜17.0倍・中央値11.0倍) |
| 予想配当利回り | 3.83%(年66円) |
| NC÷時価総額 | 79%(92.7億円) |
| 株価の動き | 直近1年の高値2,148円(2026年2月)から−19.7% |
強み
会社によると、BNCコネクタやビデオジャックで、ユーザーから高い評価を得ています。研究開発費は5.44億円で売上高の4%です。シェアの数字は開示していません。売上の半分強は海外で、国内では電気工事と放送機器の業界向けが68%です。
なぜ安いのか
では、なぜ株価は安いまま放置されているのでしょうか。本業の利益率は、会社が掲げた売上高純利益率8.5%の目標を超える9.2%です。ただ、現金や預金、債券などが総資産の65%あり、そのお金が生む利益はわずかです。そのため、ROEは6.5%に薄まっています。会社自身は株主資本コストを「8〜9%程度」と認識していて、そこに届かないことが、株価が純資産を下回る理由とみられます。会社の開示(2025年10月30日)では、PBRは2020年度の0.85倍から2024年度には0.55倍まで下がり、いまは0.62倍です。
株価は2026年2月の高値から19.7%下がりましたが(同じ期間のTOPIXは4.1%上昇)、1日で大きく下げた日はなく、理由ははっきりしません。いまのPBRは過去5年の中央値0.64倍に近く、過去5年の真ん中より少し下、実績PERは下のほうにあります。
会社の動きとひとこと
会社は2023年1月に配当性向40%を目安にし、2024年10月に資本コストを開示、2025年10月には総資産回転率0.7回転以上などの目標を加えました。2026年1月には期末配当を29円から38円に増やしています。一方で、自社株買いや消却の実績はなく、余ったお金の使い道には触れていません。
割安の理由を、ここまで率直に数字で書いているのは評価できると思います。個人的には、株価が見直されるには、利益をほとんど生まない現金や債券の使い道の方針が必要で、まだそれを待つ段階ですが、予想配当利回りが3.83%あるので、配当を受け取りながら見直しを待つ、という考え方もできると思います。
テクノメディカ(6678)|採血管準備装置で国内シェア90%前後
なぜ安いか:シェアが9割前後で新規の設置が伸びにくく、稼いだお金が現金のまま積み上がる(総資産の半分)
解消に向けた今の状況:必要な現預金を60億円と示し、配当性向80%以上・総還元性向150%へ
| 市場・業種 | 東証スタンダード・電気機器(営業利益率は業種内123社中29位) |
|---|---|
| 本社・従業員 | 横浜市都筑区・239人(単体) |
| 売上高(5期) | 97.0→93.7→102.8→99.1→112.4億円(3月期・単体) |
| 営業利益率(5期) | 19.2→17.6→17.9→13.1→14.8% |
| ROE/自己資本比率 | 7.4%(今期計画5.5%)/80.2% |
| 今期の会社予想 | 営業利益11.0億円(34.1%の減益。装置の買い替え需要の減少) |
| 株価/時価総額 | 2,024円/134.9億円(自己株式を除く) |
| PBR | 0.94倍(過去5年 0.84〜1.27倍・中央値0.92倍) |
| PER | 会社予想18.1倍/実績13.0倍(実績の過去5年 10.0〜18.2倍・中央値12.3倍) |
| 予想配当利回り | 4.59%(年93円) |
| NC÷時価総額 | 67%(89.8億円) |
| 株価の動き | 直近1年の高値2,787円(2026年2月)から−27.4% |
強み
国内2,500か所以上、海外500か所以上に装置が入っていて、会社調べでは累計設置施設数で国内シェア90%前後です。強みは、装置を入れた病院が、ラベルなどの消耗品と保守を使い続ける仕組みで、売上の51.8%が消耗品・保守です。装置の設置が増えるほど、消耗品と保守の売上が積み上がります。国内で高いシェアを持つニッチな会社の探し方は、グローバルニッチトップ企業100選とは|就活生向け一覧と隠れ優良企業の探し方【2026年版】でも扱っています。
なぜ安いのか
では、なぜ株価は純資産を下回っているのでしょうか。会社自身は決算説明会資料(2026年5月)で、ROEが8%を超えた年(2022年3月期・2024年3月期)もPBRは上がらなかったと書いていて、ROEだけでは説明がつかない、という見方です。会社がもう1つ挙げるのは、シェアがすでに9割前後あり、新規の設置は伸び悩むか減る可能性があることです。そのため、稼いだお金が現金のまま積み上がり、総資産の半分が現金なのに、成長に投資する先が限られている、と個人的には見ています。
株価の動きでは、2026年5月11日に本決算を発表した翌営業日に9.2%下がりました。今期の34.1%の減益予想が重しになったとみられます。高値からの下落は27.4%で、同じ期間のTOPIXは5.2%上昇でした。いまのPBRは過去5年の真ん中あたりで、2026年3月末には一時1倍を超えていました。
会社の動きとひとこと
動きは、還元方針の大きな変更です。2026年2月と8月に自社株買い(6.7億円・6.9億円)をし、5月には配当性向の目安を30〜40%から80%以上に上げ、総還元性向150%を目指すとしました。事業に必要な現預金を60億円程度とし、3年で30〜40億円を還元する計画です。この変更で2026年3月期の配当は前の期の68円から129円に増え、今期(2027年3月期)は減益予想のなかでも年93円(配当性向83.3%)を見込みます。6月には株主優待を廃止し、配当に集約しました。自己株式(23.9%)は消却せず保有しています。
必要な現金を60億円と数字で示し、超える分を還元に回す方針は、東証が示した順番に沿っていて、株価の見直しにつながりやすい答え方だと思います。個人的には、今期は大幅な減益なので、本業の利益が戻るかを次の本決算で確かめたい段階ですが、予想配当利回りが4.59%あるので、配当を受け取りながら見直しを待つ、という考え方もできると思います。
K&Oエナジーグループ(1663)|売上の74%はガス、利益の6割はヨウ素
なぜ安いか:インフラを持つので総資産が大きく、自己資本比率が高いためROEが低い(会社の説明)
解消に向けた今の状況:施策に「自己資本の抑制」、配当の目安(DOE)を1.5%→3.0%に
| 市場・業種 | 東証プライム・鉱業(営業利益率は業種内5社中2位) |
|---|---|
| 本社・従業員 | 千葉県茂原市・連結691人 |
| 売上高(5期) | 660.7→1,062.0→963.0→924.2→913.5億円(12月期・連結) |
| 営業利益率(5期) | 6.0→6.9→10.0→9.5→11.6% |
| ROE/自己資本比率 | 8.3%(一時的な利益を含む)/82.4% |
| 今期の会社予想 | 営業利益96億円(9.4%の減益。8月に上方修正) |
| 株価/時価総額 | 1,890円/1,009.0億円(自己株式を除く。2026年7月に1株→2株に分割) |
| PBR | 0.96倍(過去5年 0.50〜1.39倍・中央値0.81倍) |
| PER | 会社予想14.8倍/実績12.0倍(実績の過去5年 9.9〜22.6倍・中央値14.0倍) |
| 予想配当利回り | 2.33%(分割後に換算して年44円) |
| NC÷時価総額 | 38%(380.2億円) |
| 株価の動き | 直近1年の高値2,845円(2026年3月)から−33.6% |
強み
強みはヨウ素です。地下からくみ上げる、天然ガスとヨウ素を含んだ地下水(かん水)から両方を取り出しています。有価証券報告書は、ヨウ素資源は主にチリと日本に偏っていると書き、会社調べの世界シェアは約5%、国内シェアは約15%です。売上の74%はガスですが、セグメント利益(調整前)の60%はヨウ素で稼いでいます。
なぜ安いのか
では、なぜ株価は純資産を下回っているのでしょうか。会社自身が、ガス田や都市ガスという社会インフラを持つので総資産が大きく、自己資本比率が高いため、結果としてROEが低いと書いています(2024年2月)。2025年12月期のROEは8.3%でしたが、設備移転の補償金などの一時的な利益を含んだ数字で、今期の予想利益で計算すると6%台に下がり、会社が認識する株主資本コスト7%程度を下回ります。
株価は2026年3月30日に直近1年の高値をつけ、9月29日までに33.6%下がりました(同じ期間のTOPIXは14.1%上昇)。1日で5〜6%下げた日はありますが、本決算の発表日とは重ならず、理由ははっきりしません。PBRは過去5年の中央値0.81倍を上回る上のほうにある一方、利益が増えたので実績PERは下のほうです。
会社の動きとひとこと
動きは配当です。2024年11月の中期経営計画で累進配当を導入し、2026年2月には施策に「自己資本の抑制」を挙げました。そして8月、2027年度の配当の目安を、純資産に対する配当の割合(DOE)で1.5%から3.0%に引き上げました。DOEは利益ではなく純資産が基準なので、ヨウ素の市況で利益が振れても、配当は動きにくい仕組みです。分割前の株数で、年間配当の予想は60円から88円になりました。自社株買いの実績はありません。
配当の目安を倍にしたのは、自己資本の抑制という会社自身の課題に沿っていて、ROEの改善を通じて株価が見直される筋道はあると思います。個人的には、ヨウ素は市況と為替で動き、待つ間の配当利回りも2.33%と大きくはないので、今期の利益の着地を見極めたい段階だと思います。
メディキット(7749)|点滴の留置針で国内トップシェア、営業利益率18〜22%
なぜ安いか:利益率は高いが、現預金などが総資産の42%あり、ROEが6.5%にとどまる
解消に向けた今の状況:創業家の資産管理会社から200万株を買い取り、自己株式を計300万株消却
| 市場・業種 | 東証スタンダード・精密機器(営業利益率は業種内29社中7位) |
|---|---|
| 本社・従業員 | 東京都文京区(主力工場は宮崎県日向市の子会社)・連結994人 |
| 売上高(5期) | 201.3→216.1→218.5→225.5→237.8億円(3月期・連結。毎年増収) |
| 営業利益率(5期) | 22.0→19.1→21.4→19.9→18.0% |
| ROE/自己資本比率 | 6.5%/87.8% |
| 今期の会社予想 | 営業利益43.0億円(0.6%の増益) |
| 株価/時価総額 | 2,760円/399.6億円(自己株式を除く) |
| PBR | 0.85倍(過去5年 0.81〜1.10倍・中央値0.91倍) |
| PER | 会社予想14.0倍/実績13.4倍(実績の過去5年 12.2〜18.1倍・中央値14.5倍) |
| 予想配当利回り | 3.62%(年100円) |
| NC÷時価総額 | 52%(209.5億円) |
| 株価の動き | 直近1年の高値3,095円(2026年2月)から−10.8% |
強み
会社は、安全機構と圧迫止血補助弁の開発で静脈用留置針の国内トップシェアを獲得したと書いています(シェアの数値と出所は開示なし)。ICUメディカル社向けに月産300万本の輸出体制もあります。売上は静脈留置針類・人工透析類・カテーテル検査や治療で使うインターベンション類がほぼ3分の1ずつで、8割は国内です。
なぜ安いのか
では、なぜ株価は安いまま放置されているのでしょうか。営業利益率は18%と高いのに、現預金と金銭の信託が総資産の42%あり、ROEは6.5%にとどまっています。会社自身も中期経営計画(2024年5月)で、資本コストは4.5〜5.0%程度と推計しつつ、利益率は高めだが総資本回転率が低めで、ROEが伊藤レポートの求める8%に届かないことを課題に挙げています。改善策の第一は、手元の資金を使って売上を増やすことです。
株価は直近1年の高値から10.8%の下げで、大きな動きはありません。いまのPBRとPERは、どちらも過去5年の下のほうにあります。
会社の動きとひとこと
動きは、株の数を減らすことです。2023年12月、創業家の資産管理会社から200万株、約47.8億円を公開買付けで買い取り、もともと持っていた自己株式とあわせて、2024年2月に100万株、2025年2月に200万株を消却しました。2025年11月にも4.1億円の自社株買いをし、年間配当は90円から100円に増えています。
高い利益率を保ちながら株の消却まで進めていて、第1章の中では、割安の解消に向けた動きが最もはっきりしていると思います。個人的には、株価が見直される条件はそろいつつあり、予想配当利回りも3.62%あるので、配当を受け取りながら見直しを待つ、という考え方もできると思います。次は、手元資金で売上を増やす投資が利益につながるかを、本決算の営業利益率で確かめたいところです。
ゲームカードホールディングス(6249)|時価総額の97%が正味の現金
なぜ安いか:お金が総資産の6割近くあり、ROEは5.5%。店の数が減る業界で、お金の使い道が示されていない
解消に向けた今の状況:2024年に増配と自社株買い。資本コストへの対応は「今後検討」
| 市場・業種 | 東証スタンダード・機械(営業利益率は業種内112社中13位) |
|---|---|
| 本社・従業員 | 東京都新宿区・連結190人 |
| 売上高(5期) | 114.5→216.9→362.9→379.5→253.9億円(3月期・連結) |
| 営業利益率(5期) | 9.8→20.6→29.0→23.8→17.9% |
| ROE/自己資本比率 | 5.5%(今期予想の利益で約4%)/91.0%(借入金なし) |
| 今期の会社予想 | 営業利益30.0億円(33.8%の減益。パチンコ店の設備投資に慎重な姿勢) |
| 株価/時価総額 | 2,805円/393.5億円(自己株式を除く) |
| PBR | 0.65倍(過去5年 0.33〜1.48倍・中央値0.65倍) |
| PER | 会社予想16.4倍/実績12.1倍(実績の過去5年 3.8〜46.4倍・中央値9.3倍) |
| 予想配当利回り | 3.57%(年100円) |
| NC÷時価総額 | 97%(383.4億円) |
| 株価の動き | 直近1年の高値3,160円(2026年1月)から−11.2% |
強み
売上は2本立てです。1つはパチンコ台の横の玉貸し機や入金機、精算機の販売で売上の7割強を占め、店が設備を入れ替える時期に合わせて大きく増減します(2024〜25年はスマート遊技機と新しい紙幣への対応で大きく増えました)。もう1つは加盟店から毎月受け取るシステム使用料とカードの利用に応じた収入で、売上の4分の1ほどです。強みは、全国のパチンコ店6,464店(2025年末・警察庁)の約3分の1にあたる2,071店舗が加盟していることです。業界団体(プリペイドシステム協会)の集計による加盟店舗シェアは35.9%で、分母の数え方が警察庁の店舗数とは違います。ただ、毎月の収入は店の数が減るにつれて、この10年ほどで約半分に減っています。
なぜ安いのか
では、なぜ株価は安いまま放置されているのでしょうか。現金や預金、有価証券が総資産の58%(投資有価証券を含めると77%)あり、借入金はありません。そのため、ROEは5.5%にとどまり、今期の会社予想の利益では4%程度に下がります。会社は、資本コストや株価への対応を「今後検討してまいります」(2026年7月)としていて、低PBRの理由は書いていません。店の数が1年で242店減る業界で、お金の使い道が示されていないことが、株価が純資産を下回る理由ではないかと思います。
株価は直近1年の高値から11.2%の下げで、大きな動きはありません。PBRは過去5年の真ん中(中央値と同じ0.65倍)です。利益の振れが大きいため、実績PERの過去5年の幅は3.8〜46.4倍と広く、物差しとしては使いにくい会社です。
会社の動きとひとこと
動きは配当です。2024年11月、年間配当を60円から100円に増やし、同じ月に約13.2億円の自社株買いもしました。ただ、自社株買いはその1回で、自己株式(4.45%)は消却していません。2026年7月には子会社の契約をめぐる週刊誌の報道があり、会社は業績への影響を「精査中」としています。
時価総額のほぼ全部が正味の現金という比率は9社で最も高く、使い道が示されれば、株価が見直される余地は大きいと思います。個人的には、使い道の方針と報道の影響を確かめたい段階ですが、予想配当利回りが3.57%あるので、配当を受け取りながら見直しを待つ、という考え方もできると思います。
第2章|PERが低い2社(稼ぎの波が読みにくく、将来の利益に高い値段がつかない)
第2章は、ROEは8%以上あるのに、PERが会社予想で8.4倍と10.7倍にとどまる2社です。業績の波や先行きが読みにくく、将来の利益に高い値段がつきにくい型です。この2社を選ぶときの目安として、JPXの「規模別・業種別PER・PBR」(2026年8月)の平均PER(東証プライム・金融を除く19.5倍、スタンダード14.5倍)を参考にしました。各社が割安かどうかは、ほかの会社と同じく自社の過去5年で見ます。動画では17:45からの部分です。
マースグループホールディングス(6419)|営業利益率27%、時価総額の7割が正味の現金
なぜ安いか:PERが8.4倍と9社で最も低い。会社は業界の先行きの不透明さを挙げる
解消に向けた今の状況:36.85億円の自社株買い。消却と政策保有株の見直しはまだ
| 市場・業種 | 東証プライム・機械(営業利益率は業種内112社中4位) |
|---|---|
| 本社・従業員 | 東京都新宿区・連結627人 |
| 売上高(5期) | 151.0→203.5→365.8→422.5→322.8億円(3月期・連結。2025年3月期までは新札対応の特需) |
| 営業利益率(5期) | 10.4→20.3→32.0→29.2→27.2% |
| ROE/自己資本比率 | 8.1%(前期11.7%)/91.0% |
| 今期の会社予想 | 営業利益89.5億円(1.8%の増益) |
| 株価/時価総額 | 3,035円/559.9億円(自己株式を除く) |
| PBR | 0.65倍(過去5年 0.49〜0.96倍・中央値0.74倍) |
| PER | 会社予想8.4倍/実績8.4倍(実績の過去5年 5.9〜35.2倍・中央値12.8倍) |
| 予想配当利回り | 4.94%(年150円・9社で最高) |
| NC÷時価総額 | 70%(393.1億円) |
| 株価の動き | 直近1年の高値3,340円(2026年1月)から−9.1% |
強み
パチンコホールで玉やメダルを借りるプリペイドカードの仕組みや、景品交換、データ管理のシステムを、開発から製造、販売、保守まで一社で提供し、直接販売しています。プリペイドカードシステムの導入は累計1,376店で、会社の記載では市場シェア23.9%です(分母の説明はありません)。売上の73%、セグメント利益の9割以上がこのパチンコ関連で、最大の顧客はパチンコホール大手のダイナム(売上の16.3%)です。
なぜ安いのか
では、なぜ株価は安いまま放置されているのでしょうか。ROEは8.1%ありますが、PERは8.4倍と、9社で最も低くなっています。会社は低PBRの理由を開示していませんが、株主提案への反対意見(2025年5月)で、パチンコ業界は規制の影響や市場構造の変化など、先行きが不透明な要素が多く、健全な財務基盤の維持が不可欠だと書いています。実際、全国のパチンコホールは2025年末に6,464店で、1年で242店減りました。売上も、特需のあとの2026年3月期に23.6%減っています。
株価は直近1年の高値から9.1%の下げで、大きな動きはありません。PBRは過去5年の中央値0.74倍を下回る下のほう、実績PERも中央値12.8倍を下回っています。
会社の動きとひとこと
動きは自社株買いです。2025年6月の総会では個人株主によるDOE5%相当の増配提案が否決されましたが、2026年5月に自社株買いを決め、9月に120万株・36.85億円の取得を終えました。ただ、配当方針は配当性向30%が基準のままで、取得した株の消却も発表していません。東証の資料で投資家が点検を求めている資産の一つ、政策保有株も111.5億円あり、見直しはまだ発表されていません。
業界の先行きが不透明だから現金を持つ、という説明は理解できますが、それなら必要な現金の水準を数字で示されると納得感も出やすいと思います。個人的には、いまは使い道が示されるのを待つ段階ですが、予想配当利回りが4.94%と9社で最も高いので、配当を受け取りながら見直しを待つ、という考え方もできると思います。
恵和(4251)|会社自身がPBR1倍割れの理由を3つ名指し
なぜ安いか:会社自身が「業績の振れ幅」「新事業の撤退による信頼の低下」「情報開示の不足」を挙げる
解消に向けた今の状況:ROE15%以上・PBR1倍超を目標に、消却つきの自社株買い
| 市場・業種 | 東証プライム・化学(営業利益率は業種内116社中11位) |
|---|---|
| 本社・従業員 | 東京都中央区(大阪本社も)・連結409人 |
| 売上高(5期) | 181.3→211.0→175.7→211.3→204.7億円(12月期・連結) |
| 営業利益率(5期) | 17.3→26.4→14.0→22.4→20.9% |
| ROE/自己資本比率 | 9.7%(2022年12月期は29.4%)/77.1% |
| 今期の会社予想 | 営業利益28.4億円(33.7%の減益。8月に下方修正) |
| 株価/時価総額 | 1,188円/219.7億円(自己株式を除く) |
| PBR | 0.92倍(過去5年 0.77〜7.48倍・中央値1.12倍) |
| PER | 会社予想10.7倍/実績9.7倍(実績の過去5年 4.2〜65.6倍・中央値9.8倍) |
| 予想配当利回り | 4.21%(年50円) |
| NC÷時価総額 | 33%(73.1億円) |
| 株価の動き | 直近1年の高値1,408円(2026年2月)から−15.6% |
強み
ノートパソコンや車のディスプレイなどの液晶画面の奥で、バックライトの光のムラを消して画面全体に広げるフィルムをつくっています。会社によると、ノートパソコンやモニター、タブレット向けで高い競争力を持ちます(シェアの数字は開示なし)。光学製品が売上の8割強、セグメント利益の96%を占め、台湾の取引先1社(瑞儀光電)で売上の48%です。
なぜ安いのか
では、なぜ株価は純資産を下回っているのでしょうか。ROEは9.7%ありますが、PERは10.7倍です。会社自身が2025年11月、PBR1倍割れの要因を3つ挙げました。1つ目は業績の振れ幅の大きさ、2つ目は、建物や土木構造物を守るシートの新事業「地球の絆創膏」から撤退して会社への信頼が低下したこと、3つ目は主力の光学製品の情報開示が不十分だったことです。この業績の振れが、第2章の理由そのものです。
株価の動きでは、2026年8月14日の業績予想の下方修正のあと、次の営業日に8.3%下がりました。業績の振れが、また表れたと受け止められたとみられます。PBRの過去5年の幅が0.77〜7.48倍と広いのは、株価が2021年に約3倍に上がり、高値圏にあった2021年10〜12月を含むためです。いまの0.92倍は過去5年の下のほう、実績PERは中央値並みです。
会社の動きとひとこと
会社は2025年3月に9.58億円の自社株買いをし、8月に地球の絆創膏の事業から撤退しました。11月には目標としてROE15%以上とPBR1倍超を掲げ、配当はDOE4%と配当性向30%を目安にしました(年間配当は35円→40円→50円の予想)。そして2026年8月14日、業績予想の引き下げと同じ日に、上限10億円の自社株買いを決め、取得した株は全て消却するとしました。
低PBRの理由を自ら3つ挙げ、消却つきの自社株買いに動いたのは、株価を意識した正面からの答え方だと思います。ただ、1つ目の業績の振れは、今年も下方修正という形で出ました。個人的には、下方修正後の計画を守れるかを次の本決算で確かめたい段階ですが、予想配当利回りが4.21%あるので、配当を受け取りながら見直しを待つ、という考え方もできると思います。
第3章|売り買いが少ない2社(大株主が多く、市場に出回る株が少ない)
第3章は、筆頭株主が取引先や同じ業界の会社で、上位10名の株主が半分以上を持つ2社です。動画では23:59からの部分です。
「売り買いが少ない」とは、数字では次のような状態です。
- 上位10名の持株比率:新コスモス電機56.48%(筆頭 岩谷産業28.37%)、要興業70.20%(筆頭 大栄環境27.81%)
- 1日の売買代金:要興業は2026年8月中旬〜9月下旬の29営業日の平均で約180万円、売買が成立しない日もありました(株探の日足から当ブログ概算)
市場に出回る株が少ないと、思った値段で売り買いしにくく、少しの注文で値段が大きく動きやすくなります。会社の価値が上がっても、それが株価に表れるまで時間がかかりやすい、という点が困るところです。
新コスモス電機(6824)|家庭用ガス警報器で国内シェア44.9%
なぜ安いか:事業会社などの法人が株の半分を持ち、市場で売り買いされる株が少ない
解消に向けた今の状況:中期経営計画で2028年3月期にPBR1.0倍・ROE8.5%を目標に
| 市場・業種 | 東証スタンダード・電気機器(営業利益率は業種内123社中30位) |
|---|---|
| 本社・従業員 | 大阪市淀川区・連結1,038人 |
| 売上高(5期) | 343.4→372.1→385.5→421.5→500.9億円(3月期・連結) |
| 営業利益率(5期) | 15.8→15.3→10.6→12.2→14.7% |
| ROE/自己資本比率 | 10.3%/72.7% |
| 今期の会社予想 | 営業利益60億円(18.4%の減益) |
| 株価/時価総額 | 4,040円/491.6億円(自己株式を除く) |
| PBR | 0.92倍(過去5年 0.57〜1.50倍・中央値0.71倍) |
| PER | 会社予想12.3倍/実績9.5倍(実績の過去5年 5.5〜21.2倍・中央値9.7倍) |
| 予想配当利回り | 2.35%(年95円) |
| NC÷時価総額 | 37%(182.5億円) |
| 株価の動き | 直近1年の高値6,110円(2026年5月)から−33.9% |
強み
富士経済の調査で、家庭用ガス警報器の国内シェアは44.9%です。会社がコア技術と呼ぶのが、小型のMEMS(メムス)ガスセンサで、水素ステーション用のガス検知警報器では国内シェア80%以上と書いています。売上の約3割は北米向けで、ニューヨーク市では2023年12月に家庭用ガス警報器の設置が義務化されました。
なぜ安いのか
では、なぜ株価は純資産を下回っているのでしょうか。会社は低PBRの理由を書いていません(中期経営計画にPBRの目標値があるだけです)。数字から見えるのは株主の顔ぶれで、筆頭株主は主要な販売先の一つでもある岩谷産業で28.37%、上位10名で56.48%、事業会社などの法人で株の50.55%を持ちます。市場で売り買いされる株が少ない、という第3章の理由です。さらに会社自身も、取引先などの株を約93億円、政策保有株として持ち、有価証券報告書に減らす方針は書いていません。
株価は2026年5月11日に直近1年の高値6,110円をつけたあと、5月後半と6月初めに1日で5〜11%下げる日が続き、9月29日までに33.9%下がりました(同じ期間のTOPIXは5.2%上昇)。5月15日の本決算では今期の18.4%の営業減益を見込みましたが、大きく下げた日は決算の発表日と重ならない日も多く、理由ははっきりしません。上げ下げの幅が大きい株だと言えます。いまのPBRは過去5年の中央値0.71倍を上回る上のほうで、実績PERは中央値並みです。
会社の動きとひとこと
2025年5月の中期経営計画2025-2027で、2028年3月期にPBR1.0倍、ROE8.5%、配当性向30%を掲げました。2025年9月には6.08億円の自社株買いをし、2026年2月には、業績予想の上方修正とあわせて、2026年3月期の期末配当の予想を70円から95円に引き上げました(前の期の年間配当は60円)。今期(2027年3月期)も95円の予想です。自己株式の消却はしていません。
PBR1倍を数字で目標にしたのは、はっきりした答えだと思います。約93億円の政策保有株は、東証の資料で投資家が点検を求めている資産の一つなので、ここに手が付けば、株価の見直しにつながりやすいと思います。個人的には、待つ間の配当利回りも2.35%と大きくはなく、PBRも過去5年で見ればすでに高めなので、政策保有株の扱いが示されるまでは見極めの段階だと思います。
要興業(6566)|同業の大栄環境が1株1,900円で取得して筆頭株主に
なぜ安いか:上位10名で70.20%を持ち、1日の売買代金は平均約180万円と少ない
解消に向けた今の状況:大栄環境が筆頭株主に。次の中期経営計画で資本コストへの対応を更新予定
| 市場・業種 | 東証スタンダード・サービス業(営業利益率は業種内150社中45位) |
|---|---|
| 本社・従業員 | 東京都豊島区・連結467人 |
| 売上高(5期) | 119.3→130.3→135.0→145.1→149.5億円(3月期・連結。毎年増収) |
| 営業利益率(5期) | 10.8→13.3→13.0→14.5→14.1% |
| ROE/自己資本比率 | 7.8%/80.9% |
| 今期の会社予想 | 営業利益21.9億円(3.5%の増益)・配当は未定 |
| 株価/時価総額 | 1,267円/201.1億円(自己株式はほぼなし) |
| PBR | 0.97倍(過去5年 0.71〜1.29倍・中央値0.85倍) |
| PER | 会社予想13.1倍/実績12.7倍(実績の過去5年 9.8〜24.0倍・中央値13.8倍) |
| 予想配当利回り | 未定(前期の29円で計算すると2.29%) |
| NC÷時価総額 | 30%(60.4億円) |
| 株価の動き | 直近1年の高値1,646円(2025年10月)から−23.0% |
強み
東京23区の8,200か所以上から事業ごみを定期的に集め、23区内8か所のリサイクルセンターで選別して資源にしています。強みは、東京23区の全ての区で事業系一般廃棄物の収集運搬の許可を持っていることで、会社の算定では、2024年度の23区の持ち込みごみの約10.2%を扱っています。収集運搬から中間処理まで自社で一貫して行い、区から委託された仕事も売上の2割強あります。
なぜ安いのか
では、なぜ株価は純資産を下回っているのでしょうか。株主は上位10名で70.20%(大栄環境27.81%・会長15.75%など)を持ち、1日の売買代金は平均でおよそ180万円、売買が成立しない日もありました。売り買いが少ないという第3章の理由が、はっきり表れています。会社自身は2025年4月、コロナ下の一時的な業績の停滞が市場からの評価の低下につながり、PBR1倍以下の状況が続いていること、自己資本が積み上がってROEが8%未満であることを書いています。2026年3月期は目標の売上150億円・ROE8%に対し、実績は149.5億円・7.8%でした。
株価は、大栄環境による取得の発表(2025年10月14日)のあと、10月22日に1日で23.4%上がり、翌23日に直近1年の高値1,646円をつけました。その後は9月29日までに23.0%下がっています(同じ期間のTOPIXは24.2%上昇)。上がった日と、その後の下げの理由は、会社の開示からははっきりしません。いまのPBRは過去5年の中央値0.85倍を上回る上のほうで、実績PERは中央値より少し下です。
会社の動きとひとこと
動きは、株主の入れ替わりです。2025年10月、同じ業界で東証プライム上場の大栄環境が、投資ファンドのSFPなどから議決権の27.62%を取得し(2026年3月末の持株比率は27.81%)、包括業務提携を結びました。ファンドから取得した分は1株1,900円で、当時の直近の1株純資産(1,233.35円)の約1.54倍です。大栄環境は経営の自主性と独立性を尊重するとしています。配当は前期の28円から29円に増え、2026年6月には社長が交代しました。次の中期経営計画を策定中で、完成後に資本コストへの対応を更新するとしています。
同じ業界の会社が、純資産を上回る値段で株を取得したことは、この会社の価値を考える1つの目安になると思います。個人的には、売買が少ないので株価に表れるまで時間がかかりやすく、配当の予想も未定なので、次の中期経営計画で資本の使い方が示されるのを待つ、見極めの段階だと思います。
まとめ|配当を受け取りながら待つ考え方もできる6社と、見極めの3社
第1章の5社はROEの低さ、第2章の2社はPERの低さ、第3章の2社は売り買いの少なさが、割安の主な理由でした。個人的な見方では、待つ間の配当(予想配当利回り3%以上か)で、次の2つに分かれました。
| 分かれ目 | 会社(予想配当利回り・9月29日終値) |
|---|---|
| 配当を受け取りながら待つ考え方もできる6社 | マースグループHD 4.94%/テクノメディカ 4.59%/恵和 4.21%/カナレ電気 3.83%/メディキット 3.62%/ゲームカードHD 3.57% |
| 見極めの3社 | 新コスモス電機 2.35%/K&Oエナジーグループ 2.33%/要興業(配当予想は未定) |
割安には理由があります。大事なのは、その理由が解消に向かっているかだと思います。見るポイントは次の3つです。
- 資本コストや株価について、会社自身が開示しているか
- 成長投資・必要な手元資金・還元の順番を示しているか
- それを実行しているか
もう1つ、PBR1倍を割っていても、その会社自身の過去5年で見ると高めの会社があります(新コスモス電機・要興業・K&Oエナジーグループ)。「1倍割れ」という線だけで割安と決めず、その会社のいつもの値段と比べて見る。これが、この記事で一貫して使ってきた見方です。
⚠️ 注意:この記事は個人の感想で、特定の銘柄の売買をすすめるものではありません。株価と指標は2026年9月29日終値で計算していて、日々変わります。投資の判断は、最新の開示を確かめたうえでご自身で行ってください。
チャンネルで紹介してきた会社の一覧は、こちらの記事にまとめています。
会社の数字を自分で読めるようになりたい方は、決算書の基本を実際の会社で練習できるこちらの記事もどうぞ。