目次
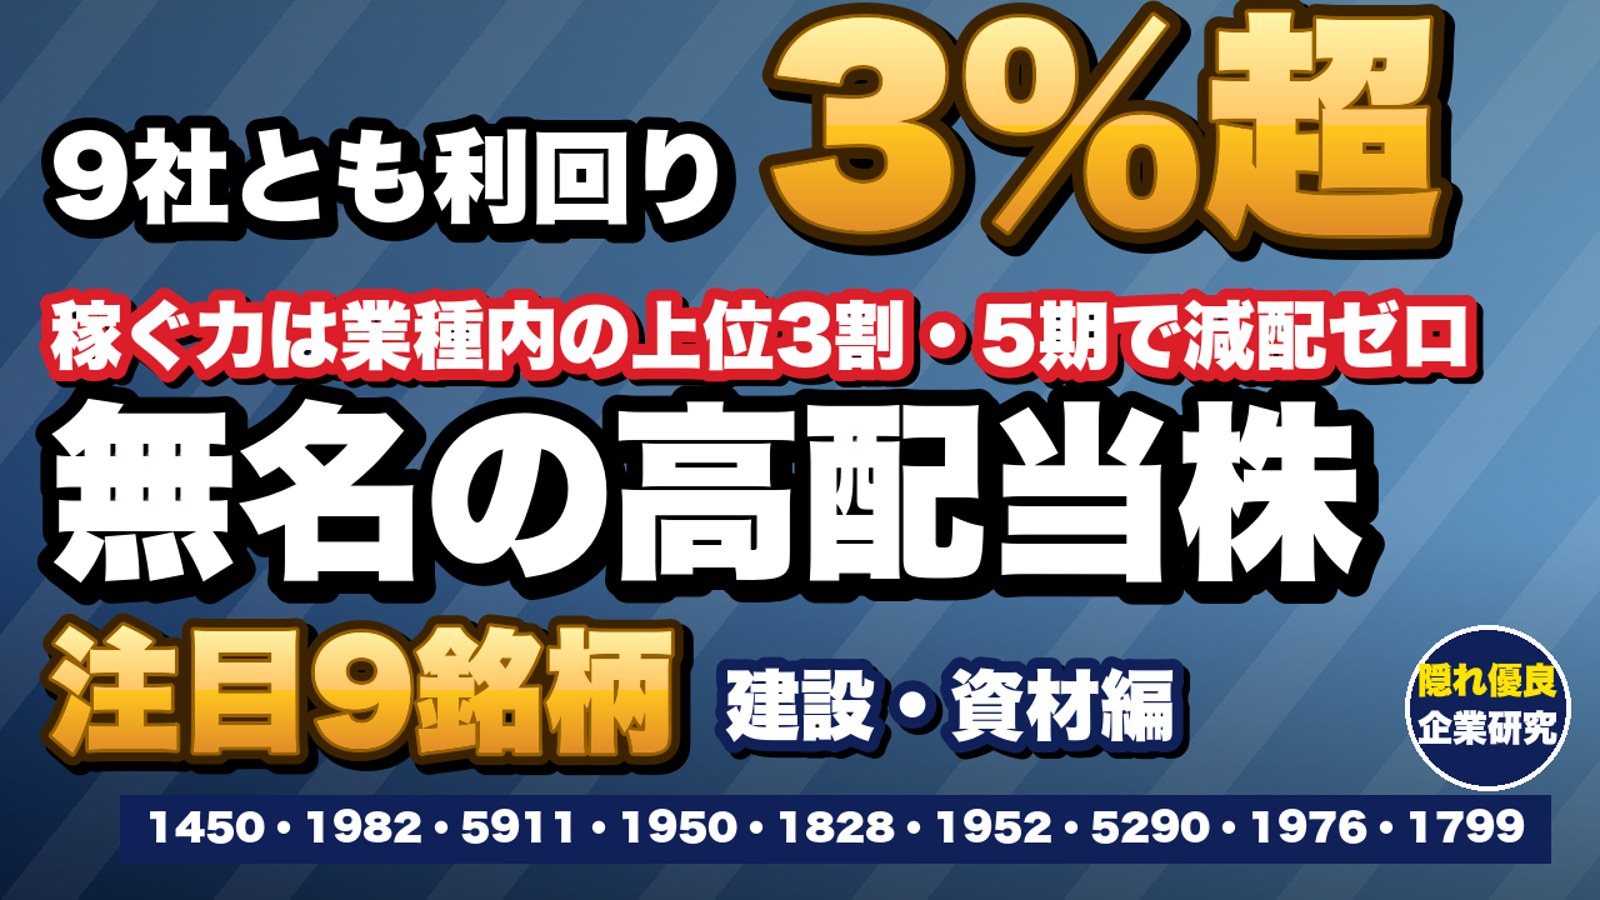
はじめに|利回り3%超で業種内の稼ぐ力も上位3割、なのに名前を聞かない9社
ビルの解体、鉄道の架線、橋の補修、データセンターの空調、LNGタンクの断熱、大雨の水をためるコンクリートの箱。建設と資材の業種には、社名は知られていなくても、日本のインフラと建物を裏で支えている会社があります。
この記事では、予想配当利回りが3%を超え、同じ業種の中で営業利益率が上位3割、2022年3月期から2026年3月期の5期で営業赤字も減配もない9社を取り上げます。一社ずつ、何で稼いでいるのか、配当をどう決めているのか、今期の会社予想はどうかを見ていきます。先に書いておくと、9社のうち5社は今期(2027年3月期)の営業減益を予想しています。また、「高収益」は業種の中での順位の話で、営業利益率そのものは9.1%から15.2%まで幅があります。
- 株価と、株価から計算する指標(PER・PBR・配当利回り)は2026年9月24日終値です。動画の公開から日がたっていますが、数字は動画の時点のままです。業績は本決算の数字だけを使っています(四半期のぶれを避け、会社が通期で確定させた数字で比べるため)。
- 上の動画は2026年9月30日に公開したもので、本記事は動画と同じ数字で文章にし、表にまとめました。動画で「来期」と呼んでいる2027年3月期は、いま進んでいる期なので、本記事では今期と書きます。
- 動画の公開後に、横河ブリッジホールディングスが中期経営計画の2027年度の利益目標を下げ、同社と日本電設工業、明星工業が中間決算を発表しました。3社とも今期の業績予想と配当予想は変えていません。数字は差し替えず、該当の節に【2026年10月追記】として足しています。
- 建設・資材の高配当9社の一覧(利回り・利益率・今期予想)
- 9社それぞれの稼ぎ方と、特定の取引先への依存
- 配当の決め方(累進配当・DOE・配当性向)の違い
- 今期に営業減益を予想している5社とその理由
- 建設株の高配当を見るときに確かめたい3つの点
【結論】建設株の高配当9社の一覧
先に9社の一覧です。予想配当利回り、直近の本決算の営業利益率と業種内の順位、今期の営業利益の会社予想、PBRを並べました。社名を押すと、その会社の解説に飛びます。
| 社名 | 予想配当利回り | 営業利益率 業種内順位 |
今期の営業利益予想 | PBR |
|---|---|---|---|---|
| 第1章 鉄道 | ||||
| 日本電設工業 1950 |
3.10% | 10.3% 建設23位 |
+1.4% | 1.12倍 |
| 第一建設工業 1799 |
4.73% | 11.5% 建設12位 |
−14.6% | 0.82倍 |
| 第2章 建物とデータセンター | ||||
| TANAKEN 1450 |
3.64% | 14.7% 建設5位 |
−3.9% | 1.42倍 |
| 日比谷総合設備 1982 |
3.36% 普通配当のみ3.06% |
11.3% 建設15位 |
+3.1% | 1.87倍 |
| 新日本空調 1952 |
3.72% | 9.8% 建設25位 |
+5.8% | 1.82倍 |
| 第3章 橋・下水道・プラント | ||||
| 横河ブリッジHD 5911 |
4.33% | 9.4% 金属製品11位 |
−11.1% | 0.89倍 |
| ベルテクス 5290 |
3.19% | 15.2% ガラス土石7位 |
+0.6% | 1.42倍 |
| 田辺工業 1828 |
4.12% | 9.1% 建設27位 |
−19.3% | 0.92倍 |
| 明星工業 1976 |
3.77% | 12.7% 建設9位 |
−8.8% | 1.16倍 |
※2026年9月24日終値。営業利益率は2026年3月期の本決算。業種内順位の母数は建設業93社、金属製品38社、ガラス・土石製品32社で、当チャンネルのスクリーニング母集団の中の順位です。特定の銘柄の売買をすすめるものではありません。
利回りは第一建設工業の4.73%が最も高く、日本電設工業の3.10%が最も低くなっています。利回りの高い第一建設工業・横河ブリッジHD・田辺工業の3社は、そろって今期の2桁減益を予想しています。利回りの高さと今期の利益の勢いは、この9社では逆向きに見える点に注意が必要です。
この記事の物差し|「高収益」は業種の中の順位、利回りは会社予想
「高収益」は営業利益率が同じ業種の上位3割という意味で、絶対値ではありません。利回りは会社予想の配当で計算しているので、将来の配当を保証するものではありません。なお、この回の動画では各社の過去5年のPBRの幅を計算していないので、本記事でも「割安」「割高」とは判定せず、PBRの数字だけを示します(9社の中でPBRが1倍を下回るのは横河ブリッジHD・田辺工業・第一建設工業の3社です)。
- PER=株価÷会社予想の1株利益、PBR=株価÷直近の1株純資産、予想配当利回り=会社予想の1株配当÷株価(株探・2026年9月24日終値)。
- 1株配当と株価は株式分割を調整した金額です。株価の動きの5年は2021年9月24日終値比、年初からは2025年12月30日終値比です。
- 今期は2027年3月期(動画の「来期」)です。増減率は2026年3月期の実績との比較です。
- 開示の確認:記事作成時点(2026年10月31日)まで、9月24日より後の今期の業績予想・配当予想の修正は9社ともありません(明星工業は中間期の利益予想のみ修正)。公開買付けの開示もありません。これからの中間決算は、第一建設工業11月4日、TANAKEN11月6日、田辺工業11月9日、日比谷総合設備11月11日、新日本空調・ベルテクス11月12日の予定です(株探の表示)。
業界の中での立ち位置を調べるなら、業界の主要企業を一覧できる本が手元にあると早いです。毎年8月頃に新しい版が出ます。
9社の選び方と業界の背景
動画では0:20からの部分です。SBI証券のスクリーナーで候補を出し、次の順に絞りました。
- 東証の同じ業種の中で、営業利益率が上位3割
- 2022年3月期から2026年3月期の5期で、営業赤字なし・減配なし
- 予想配当利回りが3%超(2026年9月24日終値)
- 時価総額2,500億円未満、日経平均に採用されていない、一般向けのブランドがない、Googleでの検索が少ない
建設業界でいま起きていること|仕事はあるのに人が足りない
動画では1:00からの部分です。国土交通省によると、日本の建設投資は名目で1992年度の約84兆円から2010年度に約42兆円へほぼ半減し、2026年度は約81兆円の見通しです。ただし2015年度からは建物の改装・改修も数えるようになっていて、81兆円のうち約17兆円がこの分です。物価の上昇分も含むので、昔の数字とそのまま比べることはできません。
中身も変わっています。元請けの工事に占める維持・修繕の比率は、2005年度の24.0%から2024年度の31.0%へ上がる傾向にあります(建設工事施工統計調査)。建設から50年を超える道路橋は、2023年の約37%から2040年には約75%になる見込みです。一方で、建設業で働く人は1997年の685万人から2025年には478万人と約3割減り、55歳以上が36.6%を占めます(労働力調査)。
第1章|鉄道を支える2社
どちらもJR東日本が筆頭株主で、最大の顧客です。
日本電設工業(1950)|鉄道電気の受注は88%が指名、利回りは9社で最も低い3.10%
動画では11:51からです。
依存:JR東日本が筆頭株主(19.36%)で、連結売上の48.1%
配当:予想127円・利回り3.10%。配当性向40%目安で31円から124円まで毎期増配
| 市場・従業員 | 東証プライム・連結4,645人 |
|---|---|
| 売上高(5期・3月期) | 1,735.7→1,721.0→1,940.3→2,169.2→2,292.1億円(連結) |
| 営業利益率 | 4.3→5.6→6.9→8.3→10.3%(建設業93社中23位) |
| 今期の会社予想 | 売上2,423.1億円(+5.7%)・営業利益238.9億円(+1.4%) |
| 株価/時価総額 | 4,095円/2,438億円(9社で最大) |
| PER/PBR | 12.7倍(会社予想)/1.12倍 |
| 予想配当利回り | 3.10%(年127円)。株価が4,234円以上で3%割れ |
| 1株配当 | 31→37→47→90→124円→予想127円 |
| 自社株買い | 上限14億円の枠で60万株を取得し2025年5月に終了、以降の決議なし |
| 株価の動き | 年初から+23.7%/直近1年の高値5,380円(2026年3月2日)から−23.9%/5年+113.4% |
強み|入札ではなく指名の仕事
単体の鉄道電気工事の受注のうち、金額で88.4%が特命、つまり入札ではなく指名による契約です(JR東日本以外の鉄道会社も含む)。データセンターや再開発などの一般電気工事の受注は892億円と51.7%増え、受注・売上・繰越がそろって過去最高でした。一方、JR東日本向けの売上は1,106.6億円から1,101.8億円と2年でほぼ横ばいです。
利益率が上がった理由
営業利益率は5期続けて上がりました。会社は理由に、追加工事の獲得と、物価上昇分の価格転嫁を挙げています。2026年3月期は期初の営業利益予想176.6億円に対し、実績は235.6億円でした。
会社の動きとひとこと
【2026年10月追記】10月30日に中間決算を発表しました。売上900.67億円(前年同期比+14.9%)、営業利益74.80億円(同+174.8%)、連結受注高1,426億円(前年同期の1.48倍)で、今期の業績予想と配当予想は変えていません。工事の完成が第4四半期に集中する会社なので、中間の伸び率だけでは通期は判断できません。
JR東日本という土台の上に、価格転嫁とデータセンターや再開発の仕事が上乗せされて利益率が上がったのだと思います。筆頭株主が最大の顧客という関係は、安定の源であると同時に、JR東日本の投資方針に左右されるということでもあると思います。利回りは3%ぎりぎりなので、焦点は利回りの高さより、利益に連動した増配の伸びだと思います。
第一建設工業(1799)|売上の72%がJR東日本、利回りは9社で最高の4.73%
動画では26:14からです。
依存:JR東日本が筆頭株主(17.41%)で、売上の72.3%
配当:予想160円・利回り4.73%。今期は営業減益でも据え置き予想
| 市場・従業員 | 東証スタンダード・1,004名 |
|---|---|
| 売上高(5期・3月期) | 427.5→473.7→539.9→580.1→600.0億円(単体。連結決算なし) |
| 営業利益率 | 6.5→7.5→7.0→12.4→11.5%(建設業93社中12位) |
| 今期の会社予想 | 売上690億円(+15.0%)・営業利益59億円(−14.6%)・営業利益率8.6% |
| 株価/時価総額 | 3,385円/706億円 |
| PER/PBR | 13.9倍(会社予想)/0.82倍 |
| 予想配当利回り | 4.73%(年160円)。予想配当性向65.9% |
| 1株配当(普通配当) | 40→50→80→130→160円→予想160円 |
| 自社株買い | 13.0億円・28.5億円(直近2期) |
| 株価の動き | 年初から−11.0%/直近1年の高値4,510円(2026年2月27日)から−24.9%/5年+66.9% |
強み|設立以来の関係と設備
1942年に鉄道省新潟鉄道局管内の鉄道工事専門会社として設立され、建設事業の売上の81.3%が鉄道工事です。有価証券報告書は依存度の高さを、専門の技術力と長年の信頼関係によるものと説明しています。受注は739.1億円(+19.6%)、繰越は443.8億円(+51.2%)でした。自己資本比率86.5%は9社で最も高い水準です。
今期の減益予想
建築工事で売上が15.0%増える一方、大型保線機械の検査修繕費がかさみ、営業利益は14.6%の減益、利益率は8.6%の計画です。11〜12%台の利益率は直近の2期だけです。
配当の決め方とひとこと
方針は配当性向50%以上、DOE3.5%以上、累進配当の組み合わせです。
売上の7割をJR東日本に頼る構造は、安定の源であると同時に最大のリスクだと思います。線路の保守は止められない仕事ですが、仕事の量はJR東日本の設備投資の方針しだいです。11%台の利益率を平常の姿と見るのは早く、利益の伸びより配当の安定に特徴のある1社だと思います。
第2章|建物とデータセンターの現場の3社
解体、空調、電気の設備工事です。大口の顧客への依存度が、3社で大きく違います。
TANAKEN(1450)|重機を持たない解体の専業、利益率は建設業93社で5位
動画では2:38からです。
稼ぎ:営業利益率14.7%は建設業93社中5位。借入金なし
注意:売上の42.4%がデベロッパー向け。1日の売買は数百万円規模
| 市場・従業員 | 東証スタンダード・110名 |
|---|---|
| 売上高(5期・3月期) | 98.2→112.5→106.8→122.9→148.2億円(単体) |
| 営業利益率 | 14.4→13.9→15.1→19.0→14.7%(建設業93社中5位) |
| 今期の会社予想 | 売上160億円(+8.0%)・営業利益21億円(−3.9%) |
| 株価/時価総額 | 1,510円/131億円 |
| PER/PBR | 9.4倍(会社予想)/1.42倍 |
| 予想配当利回り | 3.64%(年55円)。配当性向30%以上が方針 |
| 1株配当 | 36.5→40→40→55→55円→予想55円(分割後) |
| 自社株買い | 直近2期なし |
| 株価の動き | 年初から+6.5%/直近1年の高値1,870円(2026年3月16日・取引中の一時的な高値)から−19.3%、終値の高値1,630円からは−7.4%/5年+42.3% |
強み|管理に徹する解体の専業
工事の計画や安全管理、近隣対応に特化し、作業は協力会社が行います。元請けが94%で、売上の1割を超える取引先はありません。会社によると、建物解体の専業で唯一の上場企業です。受注高は185.9億円(+39.0%)と過去最高、リピート顧客の比率は64%です。国の統計では、はつり・解体工事の市場は年1兆3,653億円です。
今期の減益予想
直近の期は難しい工事が増えて安全対策費がかさみ、利益率は19.0%から14.7%に下がりました。今期は人材の採用や施工体制の強化への投資で、営業利益は3.9%の減益予想です。
売買のしやすさとひとこと
株の59.55%を創業者の資産管理会社が持ち、9月24日の売買は約450万円でした。
重機を持たずに管理に徹するやり方が、高い利益率と借金のない財務に表れていて、ここがこの会社の芯だと思います。過去最高の受注を利益に変えられるかが見どころで、売りたいときに売れるかという流動性には注意が必要な銘柄だと思います。
日比谷総合設備(1982)|NTTの通信局舎で鍛えた冷房をデータセンターへ、利回りは記念配当込み
動画では5:48からです。
依存:NTTグループ向けは最終顧客ベースで48.9%→38.7%(3期。会社の資料のグラフからの当チャンネル計算)
配当:予想110円・利回り3.36%。うち10円は記念配当で、普通配当のみなら3.06%
| 市場・従業員 | 東証プライム・連結967名 |
|---|---|
| 売上高(5期・3月期) | 755.0→839.8→837.6→897.9→940.8億円(連結) |
| 営業利益率 | 7.5→7.1→6.8→8.3→11.3%(建設業93社中15位) |
| 今期の会社予想 | 売上1,050億円(+11.6%)・営業利益110億円(+3.1%) |
| 株価/時価総額 | 3,270円/1,439億円 |
| PER/PBR | 15.5倍(会社予想)/1.87倍 |
| 予想配当利回り | 3.36%(年110円。創業60周年記念配当10円を含む)。配当性向50%目安(直近のDOEは4.4%) |
| 1株配当 | 41→42.5→43→47→75円→予想110円(分割後) |
| 自社株買い | 17.9億円・20.9億円(2期)、2026年5月に66.98億円 |
| 株価の動き | 年初から+37.0%/直近1年の高値3,485円から−6.2%/5年+222.6%(2026年4月に1→2分割。分割調整後) |
強み|通信局舎の冷房技術を広げた
データセンターなどの受注は、2017年3月期の245.5億円から2025年3月期には530.6億円へ倍増しました。ただ2026年3月期は488.5億円に減っていて、会社は過去に受けた工事の取り消しの影響だと注記しています。単体売上の62.1%はリニューアル工事で、自己資本比率は71.6%です。
利益率が急に上がった理由
会社は理由に、売上の増加と生産性の向上に加え、完成した一部の工事の採算改善を挙げています。受注高1,115.8億円と営業利益はともに過去最高でした。有価証券報告書はリスクとして、NTTグループへの依存度の高さを挙げています。
株価の位置とひとこと
利益率の急上昇はデータセンターの需要を取り込んだ表れだと思いますが、一部工事の採算改善を含み、データセンターの受注も直近は減っているので、11%台が定着するかは見極めが必要だと思います。利回りは普通配当のベースで比べるのが公平で、高値に近いぶん、割安さよりも成長と還元の積極さが評価されている株だと感じます。
新日本空調(1952)|看板は原子力、稼ぐのは工場とデータセンターの空調
動画では18:00からです。
稼ぎ:営業利益率6.4→9.8%、ROE10.4→16.0%。連結で売上の1割を超える取引先なし
配当:予想120円・利回り3.72%。DOE下限5%は9社で最高の下限
| 市場・従業員 | 東証プライム・連結1,698人 |
|---|---|
| 売上高(5期・3月期) | 1,067.2→1,122.3→1,279.8→1,376.8→1,548.8億円(連結) |
| 営業利益率 | 6.4→6.3→7.2→8.2→9.8%(建設業93社中25位) |
| 今期の会社予想 | 売上1,600億円(+3.3%)・営業利益160億円(+5.8%) |
| 株価/時価総額 | 3,230円/1,569億円 |
| PER/PBR | 11.5倍(会社予想)/1.82倍 |
| 予想配当利回り | 3.72%(年120円)。株主優待は300株以上 |
| 1株配当 | 37.5→40→50→80→110円→予想120円(分割調整後。2022・2023年3月期は特別配当込み) |
| 自社株買い | 2025年2月までに約10億円、直近の期はなし |
| 株価の動き | 年初から+2.7%/直近1年の高値4,400円(2026年2月12日)から−26.6%/5年+152.1% |
強み|人ではなくモノのための空調
売上の56.9%は工場やデータセンター、原子力などの産業分野で、リニューアルが57.9%です。会社によると、前身の時代の1957年に日本初の原子炉の空調を施工しました。原子力の受注は118.5億円(+80.0%)ですが、売上は79.2億円で全体の5.1%です。いまの業績を引っ張っているのは産業空調です。
受注と目標
受注は1,777.6億円(+15.5%)、繰越は1,487.5億円(+18.2%)でした。2030年3月期に営業利益率12%以上、ROE18%以上を目指しています。
配当の決め方とひとこと
DOEの下限を5%とし、2030年3月期までは累進配当とする方針です(直近のDOEは8.0%)。
大口の顧客に頼らず、利益率とROEがそろって上がっている点は、バランスの良い姿に見えます。高値からは下げていますが、今期も増益の予想で、減配しにくい仕組みが明文化されている点は大きな特徴だと思います。
第3章|橋・下水道・プラントの4社
インフラとプラントです。今期の営業減益を予想している会社が、この章に3社あります。
横河ブリッジホールディングス(5911)|新しい橋が減り、補修とシステム建築へ。中期計画の利益目標は下げた
動画では8:54からです。
稼ぎ:営業利益率9.4%は金属製品38社中11位。新しい橋の受注は754億円から418億円に減少
配当:予想130円・利回り4.33%。中期計画で120→130→140円を明示
| 市場・従業員 | 東証プライム・連結2,769名 |
|---|---|
| 売上高(5期・3月期) | 1,369.3→1,649.7→1,640.8→1,593.7→1,438.8億円(連結) |
| 営業利益率 | 10.8→9.2→9.7→10.5→9.4%(金属製品38社中11位) |
| 今期の会社予想 | 売上1,980億円(+37.6%、ビーアールHDの連結)・営業利益120億円(−11.1%) |
| 株価/時価総額 | 3,005円/1,297億円 |
| PER/PBR | 14.4倍(会社予想)/0.89倍 |
| 予想配当利回り | 4.33%(年130円)。累進配当+DOE3.5%以上。予想配当性向62.4% |
| 1株配当 | 75→85→95→110→120円→予想130円 |
| 自社株買い | 20億円×2期。中期計画の3年で70億円以上に対し、実行・決議済みは40億円 |
| 株価の動き | 年初から−0.7%/直近1年の高値3,265円から−8.0%/5年+20.2% |
強み|稼ぎ先を移している
会社によると橋梁業界のリーディングカンパニーです。橋の補修の受注は112億円から287億円に増え、保全の受注残は626億円、システム建築の営業利益は25.8億円から40.8億円(+58%)に伸びました。会社は大規模な更新・修繕の市場を年3,000億円規模と見込んでいます。2026年3月にはビーアールホールディングスを子会社にしました。
今期の減益予想と計画の見直し
直近の期は発注者の予算の制約などで橋の発注が低調で、営業利益は135.0億円(−19.0%)、ROEは6.6%でした。今期は売上が増えても、橋梁事業の伸び悩みと経費の増加で営業利益は11.1%減る計画です。
【2026年10月追記】10月27日、第7次中期経営計画の2027年度の目標を見直しました。売上2,000億円は維持し、営業利益は185億円から160億円に、ROEは10%以上から8%以上に、1株利益は350円から280円に下げました。理由は、建設コストの増加で新しい橋の発注量が想定を下回ったことと、システム建築の主要な市場の回復が遅れていることです。累進配当の継続は変わらないとしています。同日発表の中間決算は売上871.74億円(前年同期比+25.4%)、営業利益40.03億円(同−10.8%)で、今期の予想は変えていません。
会社の動きとひとこと
新しい橋が減るのは構造的な流れだと思いますが、古い橋は増えていくので、補修とシステム建築に移るのは筋が通っていると思います。今期は売上が増えても利益が減り、ROEも低いので、PBRの1倍割れはこの稼ぐ力の弱さを映していると思います。そのぶん、金額まで示した配当計画と計画の残りの自社株買いが下支えになっている、というのが動画での見方です。これは計画の見直しの前の見方で、動画で評価した補修とシステム建築へのシフトのうち、システム建築については会社が市場の回復の遅れを認めた形です。
ベルテクスコーポレーション(5290)|マンホールと雨水の箱で利益率15%、直近の純利益には一度きりの60億円
動画では20:41からです。
稼ぎ:営業利益率15.2%は9社で最高(ガラス・土石製品32社中7位)
注意:負ののれん発生益60.19億円は一度きり。高値からの下げは9社で最大の−41.6%
| 市場・従業員 | 東証スタンダード(2026年8月にプライム市場への変更を申請)・連結1,167名 |
|---|---|
| 売上高(5期・3月期) | 375.1→390.9→368.3→389.2→465.2億円(連結) |
| 営業利益率 | 16.4→14.2→15.6→16.2→15.2%(ガラス・土石製品32社中7位) |
| 今期の会社予想 | 売上520億円(+11.8%)・営業利益71億円(+0.6%)・営業利益率13.7% |
| 株価/時価総額 | 1,252円/687億円 |
| PER/PBR | 13.0倍(会社予想)/1.42倍 |
| 予想配当利回り | 3.19%(年40円)。累進配当が基本、配当性向の目安を30%→40%に |
| 1株配当 | 13.33→15→20→30→35円→予想40円(分割2回を調整) |
| 自社株買い | 13.0億円・12.6億円、2026年9月に7.58億円の取得を終了 |
| 株価の動き | 年初から−4.6%/直近1年の高値2,144円(2026年3月25日)から−41.6%(会社の説明なし)/5年+122.2% |
強み|浸水対策の製品
会社によると、下水道・浸水対策用製品では業界内でもトップです。コンクリート事業は売上300.3億円・利益63.4億円で利益率21.1%、浸水対策の製品が伸び、値上げも進みました。売上の1割を超える取引先はなく、自己資本比率は66.8%です。
純利益の読み方
IHI建材工業(現IKK)を12.64億円で買った際、正味の資産価値より安く買えた差額60.19億円を負ののれん発生益として一度だけ計上しました。現金が入ってきたわけではない帳簿上の利益です。配当性向は見かけ16.8%で、これを除くと約41%(会社公表)です。IKKの利益率は約5%と低く、今期は全体の利益率が13.7%に下がる計画です。
配当とひとこと
配当は普通配当のベースで5期連続の増配(分割2回を調整)、今期も5円の増配予想です。
地味な製品で15%前後の利益率を続けているのは、浸水対策やインフラ更新の需要を取り込んでいるからだと思います。一方で、その看板は利益率の低い会社を買ったことで薄まる方向にあり、買収先の採算を改善できるのか、足かせになるのかが論点だと思います。株価の大きな下げの理由は分かりません。
田辺工業(1828)|自社の職人を抱える直営部隊、今期は9社で最大の減益予想
動画では14:55からです。
依存:デンカ向けが単体の完成工事高の21.0%
注意:今期の営業利益−19.3%は9社で最大の減益。産業プラントの受注は−32.7%
| 市場・従業員 | 東証スタンダード・連結1,044人 |
|---|---|
| 売上高(5期・3月期) | 425.3→429.4→518.4→508.3→523.7億円(連結) |
| 営業利益率 | 6.6→6.4→5.2→7.5→9.1%(建設業93社中27位) |
| 今期の会社予想 | 売上500.0億円(−4.5%)・営業利益38.5億円(−19.3%)・営業利益率7.7% |
| 株価/時価総額 | 2,425円/260億円 |
| PER/PBR | 9.4倍(会社予想)/0.92倍 |
| 予想配当利回り | 4.12%(年100円)。株主優待はQUOカード500円(年2回・100株以上) |
| 1株配当 | 33→40→50→87→100円→予想100円 |
| 自社株買い | 直近2期なし |
| 株価の動き | 年初から−7.4%/終値の直近1年高値2,946円(2026年3月2日)から−17.7%/5年+168.0% |
強み|他社にあまり例のない直営部隊
会社自身が、他社にはあまり例を見ないと書く、自社の社員による職人の集団を抱え、設計から施工、メンテナンスまで一貫して対応します。設備保全部門は売上112.0億円(+8.3%)で、売上の約2割は繰り返し発生する仕事です。ROEは13.0%、自己資本比率は59.3%です。
受注の谷間
顧客が投資の時期を慎重に計っているとして、受注は462.1億円(−13.0%)、受注残は19.9%減りました。今期は受注の23.3%増(570億円)を計画していますが、前期も計画580億円に対して実績は約462億円でした。一方で、前期の営業利益は期初予想40.0億円に対して実績47.7億円と、予想を上回っています。
配当の決め方とひとこと
連結配当性向35〜40%を目安とした持続的な増配が方針で、直近の配当性向は30.4%、今期の予想は38.9%です。
直営部隊の一貫対応が利益率を押し上げたのだと思います。今期の減益は受注の谷間が主な理由ですが、プラントの工事は顧客の設備投資の波に左右され、谷間が数年続くこともあり得るので、決算ごとに確かめたいと思います。
明星工業(1976)|マイナス253度から2,000度までの断熱、ファンドが筆頭株主
動画では23:33からです。
稼ぎ:営業利益率12.7%は建設業93社中9位。自己資本比率80.6%、現金及び現金同等物367.0億円
注意:今期の営業利益−8.8%。理由は材料費・人件費の増加と海外大口工事の端境期
| 市場・従業員 | 東証プライム・連結768名 |
|---|---|
| 売上高(5期・3月期) | 483.9→558.9→603.8→662.8→603.0億円(連結) |
| 営業利益率 | 11.0→12.2→13.4→16.0→12.7%(建設業93社中9位) |
| 今期の会社予想 | 売上610億円(+1.2%)・営業利益70億円(−8.8%) |
| 株価/時価総額 | 1,724円/950億円 |
| PER/PBR | 14.1倍(会社予想)/1.16倍 |
| 予想配当利回り | 3.77%(年65円)。DOE4%以上を目標+配当性向30〜40%程度。予想配当性向53.3% |
| 1株配当 | 30→36→55(記念7円込み)→60→65円→予想65円 |
| 自社株買い | 16.50億円・27.44億円(2期) |
| 株価の動き | 年初から+1.7%/直近1年の高値2,110円(2026年7月31日)から−18.3%/5年+122.7% |
強み|断熱の守備範囲
会社によると断熱業界のリーディングカンパニーで、LNGなどの保冷は世界有数の施工実績があるとしています。日本最大級の液化水素タンクの保冷工事も受注しました。断熱材を子会社でつくり、国内38か所の拠点でメンテナンスを行います。売上の1割を超える顧客はありません。
利益率の山と今期
16.0%は顧客の定期修理が重なった2025年3月期の山でした。受注残は224.9億円(+16.8%)です。
【2026年10月追記】10月22日に中間期の経常利益と純利益の予想を下げました(投資事業組合の運用損や税金費用によるもので、売上と営業利益の予想は据え置き)。10月30日の中間決算は売上281.23億円(前年同期比−0.6%)、営業利益26.52億円(同−5.2%)で、通期の業績予想と配当予想は変えていません。同日、自己株式400万株(発行済株式の7.26%)を11月30日に消却すると決議しました。
株主とひとこと
英国系のファンドと関連会社が計13.86%を持つ筆頭株主で、2026年6月の株主総会に出した自社株買いなどの提案は否決されました。
マイナス253度から2,000度までの守備範囲と液化水素の受注は、エネルギーの転換のなかで長く生きる技術だと思います。今期の減益は売上の減りよりコストの増加の比重が大きいので、価格に転嫁できるかが課題だと思います。財務が厚く、株主の顔ぶれも変わってきたので、還元の方針がどう動くかは注目点だと思います。
配当の決め方を並べて比べる
配当の決め方は9社でかなり違います。配当性向は利益に連動しやすく、累進配当やDOEは減らしにくい仕組みです。ただ、どれも会社の方針で、将来の配当を保証するものではありません。各用語の意味はDOE高配当株6選でも説明しています。
| 社名 | 配当の決め方 | 今期の配当予想 |
|---|---|---|
| 第一建設工業 | 配当性向50%以上+DOE3.5%以上+累進配当 | 据え置き(160円) |
| 横河ブリッジHD | 累進配当+DOE3.5%以上。金額も明示 | 増配(130円) |
| 新日本空調 | DOE下限5%+2030年3月期まで累進配当 | 増配(120円) |
| ベルテクス | 累進配当が基本、配当性向の目安40% | 増配(40円) |
| 明星工業 | DOE4%以上を目標+配当性向30〜40%程度 | 据え置き(65円) |
| 日比谷総合設備 | 配当性向50%目安 | 増配(110円・記念10円込み) |
| 日本電設工業 | 配当性向40%目安 | 増配(127円) |
| 田辺工業 | 連結配当性向35〜40%目安 | 据え置き(100円) |
| TANAKEN | 配当性向30%以上 | 据え置き(55円) |
今期に営業減益を予想する5社のうち、第一建設工業・田辺工業・明星工業・TANAKENは配当を据え置き、横河ブリッジHDは増配の予想です。減益でも配当を保つぶん、予想の配当性向は第一建設工業65.9%、横河ブリッジHD62.4%、明星工業53.3%と高くなっています。
建設株の高配当を見るときに確かめたい3つの点
動画の最後(29:11から)の振り返りに、記事として3つの点を足しました。
| 確かめる点 | 9社で見ると |
|---|---|
| ① 今期の利益の予想 | 営業減益の予想は田辺工業−19.3%、第一建設工業−14.6%、横河ブリッジHD−11.1%、明星工業−8.8%、TANAKEN−3.9%。理由は受注の谷間、修繕費、橋の発注減、コスト増、人への投資と別々 |
| ② 取引先への依存 | 第一建設工業はJR東日本が売上の72.3%、日本電設工業は48.1%。日比谷総合設備はNTTグループ向けが4割弱(当チャンネル計算)。田辺工業はデンカ向けが単体の約2割 |
| ③ 一度きりの数字と売買のしやすさ | 日比谷総合設備の記念配当10円、ベルテクスの負ののれん発生益60.19億円、明星工業の定期修理が重なった年の16.0%は続く数字ではない。TANAKENは売買が少なく、利回りが高くても売りたいときに売れるとは限らない |
なお、市場シェアを数値で言える会社は9社の中に1社もありません。「業界トップ」「リーディングカンパニー」は、すべて会社自身の言い方です。
まとめ|利回りの高さは、今期の減益や依存とセットで読む
建設と資材の業種で、利回り3%超、稼ぐ力が業種の上位3割、5期で営業赤字も減配もない9社を見てきました。要点は3つです。
- 予想配当利回りは3.10%から4.73%(2026年9月24日終値)。日比谷総合設備は普通配当のみなら3.06%です。
- 今期は5社が営業減益の予想で、利回りの高い3社はいずれも2桁の減益予想です。動画の公開後に、横河ブリッジHDは中期計画の利益目標を下げました。
- 第一建設工業と日本電設工業はJR東日本への依存が大きく、安定の源であると同時にリスクでもあります。
利回りは株価が下がれば上がる数字です。なぜその利回りになっているのかを、今期の予想と配当の決め方まで見ると、同じ3%超でも見え方が変わると思います。
配当の決め方に絞って、減配しにくさを読んだこちらの記事もどうぞ。
⚠️ 注意:この記事は個人の感想で、特定の銘柄の売買をすすめるものではありません。株価と指標は2026年9月24日終値で計算していて、日々変わります。業績予想・配当予想は各社の会社予想で、今後の決算発表で変わることがあります。投資の判断は、最新の開示を確かめたうえでご自身で行ってください。


