目次
はじめに|DOEを掲げる高配当株は、本当に減配しにくいのか
高配当株を持っていていちばん困るのは、利益が落ちたときの減配です。そこで最近増えているのが、利益ではなく純資産を基準に配当を決めるDOEを、配当方針に数字で書く会社です。ただ、DOEを掲げていれば減配しない、というわけではありません。
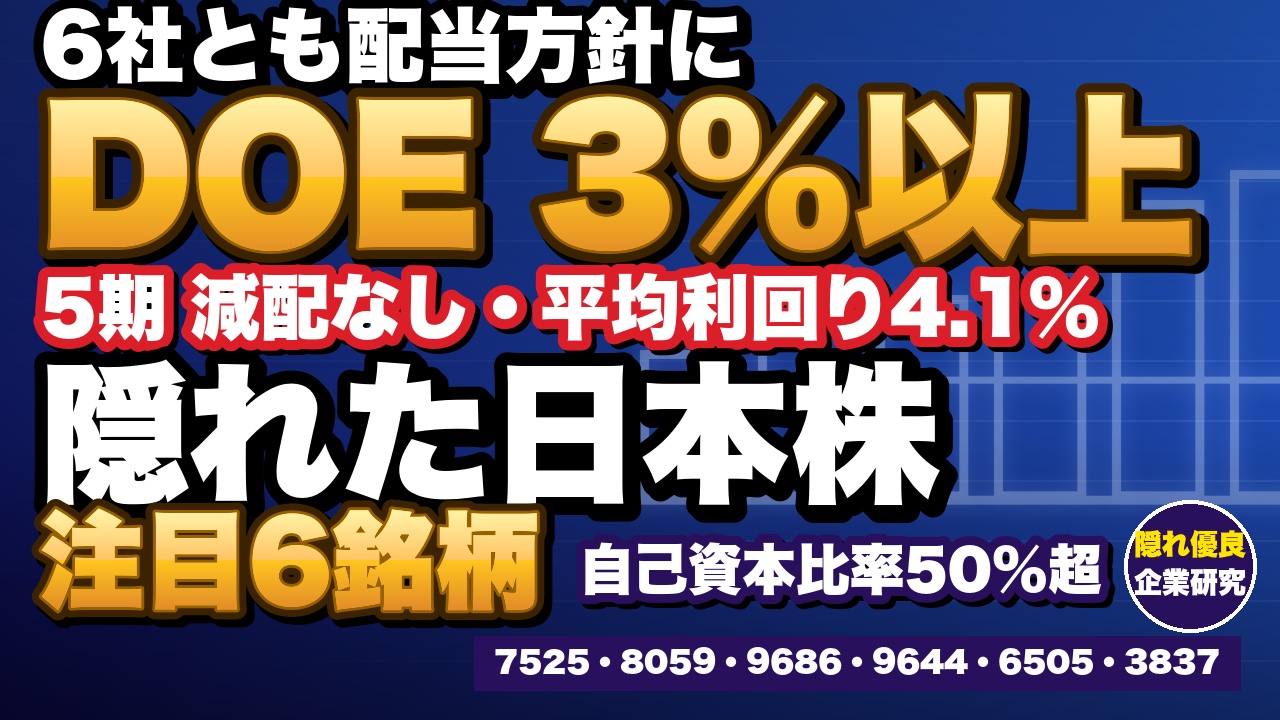
この記事では、DOE3%以上を配当方針に明記し、直近5期に減配がなく、自己資本比率が50%を超える、あまり知られていない6社を取り上げます。一社ずつ、DOEから計算した配当の下限が今の配当からどのくらい離れているか、配当を実際に決めている決まりは何か、増配の余力はあるか、そして株価がその会社自身の過去5年と比べてどのあたりにあるかを見ていきます。
- 株価と、株価から計算する指標(時価総額・PER・PBR・配当利回り)、過去5年のPBRの位置は2026年10月16日終値です。業績は本決算の数字だけを使っています(四半期のぶれを避け、会社が通期で確定させた数字で比べるため)。
- 上の動画は2026年10月22日に公開したもので、本記事は動画と同じ数字で文章にし、表にまとめました。
- 会社予想は本決算短信の予想です(東洋電機製造だけは2026年10月14日の修正後の値)。
- DOE3%以上を明記し、5期減配なし・自己資本比率50%超の6社の一覧
- DOEの仕組みと、DOEを掲げていても減配する理由
- 各社の計算上の下限と今の配当の距離、増配の余力
- 過去5年のPBRで見た、6社の株価の位置
【結論】DOE高配当株6社の一覧
先に6社の一覧です。方針に書かれたDOEの数値、そこから計算した下限と今期予想の配当、配当利回り、増配の余力、株価がその会社自身の過去5年のPBRの中でどのあたりにあるかを並べました。社名を押すと、その会社の解説に飛びます。
| 社名 | DOE | 計算上の下限→今期予想 下限の割合 |
配当利回り | 増配の余力 当ブログの見方 |
PBRの位置 過去5年の中で |
|---|---|---|---|---|---|
| 第1章 下限が今の配当のすぐ下 | |||||
| リックス 7525 |
4.5%以上 | 約159円→162円 98% |
4.69% | あり | 真ん中あたり |
| 第一実業 8059 |
4.0% | 約113円→125円 91% |
3.47% | 6社でも大きいほう | 高い方 |
| 東洋テック 9686 |
3.0%を下限 | 約66円→71円 93% |
4.39% | 小さい | 高い方 |
| 第2章 下限が今の配当より2割以上低い | |||||
| タナベコンサルティンググループ 9644 |
7%以上 | 約23円→29円 78% |
4.19% | 利益の伸びしだい | 真ん中より高い |
| 東洋電機製造 6505 |
3.0%を下限 | 約79円→138円 57% |
4.38% | 大きいとは言いにくい | 高い方(最も高い) |
| アドソル日進 3837 |
6%以上 | 約24円→48円 50% |
3.42% | あり | 高い方 |
※2026年10月16日終値。計算上の下限は当チャンネルの計算で、会社が約束した金額ではありません。第一実業は配当性向40%とDOE4.0%の高い方が基準で、配当性向で計算すると約118円です。特定の銘柄の売買をすすめるものではありません。
6社の予想配当利回りの平均は約4.1%です。6社とも、直近5期に減配がなく、今期も減配の予想はなく、5期すべて営業黒字です。ただ、DOEが配当を支えているのは第1章の3社で、第2章の3社で配当を実際に決めているのは別の決まりです。株価は、過去5年のPBRと比べると、真ん中あたりがリックスの1社、真ん中より高いのが1社、高い方が4社でした。
この記事の物差し|株価は「その会社自身の過去5年」
株価の高い安いは、業種や市場の平均ではなく、その会社自身の過去5年のPBRと比べます。2021年10月〜2026年9月の各月末の終値と10月16日の終値を、その時点で発表済みの直近の本決算の1株純資産で割った値(当チャンネル計算)で比べ、10月16日の値が過去の中でどのあたりにあるかを見ています。「計算上の株価」は今の1株純資産×過去5年のPBRの中央値で、株価の予想ではありません。この見方は、PBR1倍割れの割安株9選|財務と稼ぐ力で絞った9社を「安い3つの理由」で読む【2026年9月時点】でも使っています。
- 6社の選び方:①全市場3,585社(2026年10月5日時点)→②配当利回り3.5%以上(10月5日時点。その後の株価の上昇で、10月16日には第一実業とアドソル日進が3.4%台です)・自己資本比率50%以上・営業利益率5%以上・時価総額100億〜3,000億円・黒字の321社→③有価証券報告書の配当政策を開いてDOEの数値を確かめた51社(今回新しく確かめた47社+紹介済みの4社)→④DOE3%以上を明記・直近5期に減配なし・当チャンネルで未紹介の21社→⑤建設・設備の会社を除き、一次資料と知名度で6社。
- 計算上の下限:最新の本決算の期末の1株当たり純資産(東洋電機製造・タナベは会社の定義に合わせて1株当たり株主資本)×DOEの数値。確定している前の期末の数字で計算しているので、今期の利益が積み上がれば実際の基準は少し上がります(期中平均を分母にする会社もあります)。会社が下限の金額を示しているのは東洋テックだけです(導入時の試算「1株につき60〜62円程度」)。方針に「下限」と書いているのは東洋テックと東洋電機製造の2社で、ほかは「以上」「目標」「高い方を基準」です。
- PER=株価÷会社予想の1株利益、PBR=株価÷直近の本決算の1株純資産、予想配当利回り=会社予想の1株配当÷株価。
- 売上原価率・販管費率・構成比などは、決算短信・有価証券報告書の数字から当チャンネルが計算したものです。
- 業績予想・配当予想:記事作成時点(2026年10月31日)まで、10月16日以降の修正の開示はありません(東洋電機製造の10月14日の修正は数字に反映済み)。これから中間決算があります:東洋テック11月2日・アドソル日進11月5日・第一実業11月6日。タナベとリックスは日付を確かめられていません(前年はタナベが11月10日、リックスが11月12日)。前年は東洋テック・第一実業が同じ時期に上方修正と増配を出しています。
配当方針や業界の順位まで見て会社を探すなら、業界の主要企業を一覧できる本が手元にあると早いです。毎年8月頃に新しい版が出ます。
DOEとは|配当の決め方と、下限という見方
動画では00:10からの部分です。
配当の決め方でよくあるのは、利益の何割を配るかという配当性向です。1株の利益が100円で配当性向40%なら配当は40円で、利益が50円に半減すると配当も20円になります。
これに対してDOEは、純資産など、会社が積み上げてきた株主の持ち分の何%を配るかで決めます。1株の純資産が1,000円でDOE4%なら配当は40円で、利益が半減しても純資産は1,000円前後のままなので、配当も40円前後です。分母は会社によって「純資産」「株主資本」「自己資本」と違います。
| 配当性向 | DOE | |
|---|---|---|
| 基準 | その期の利益 | 積み上げた純資産など |
| 利益が半減すると | 配当も半分(40円→20円) | 配当は前後のまま(40円前後) |
| 注意 | 利益連動で減配しやすい | 決まるのは下限の目安。その上の分は減ることがある |
DOEを掲げていても、減配はある
今回新しく有価証券報告書でDOEの数値を確かめた47社のうち、13社は直近5期のどこかで減配していました(1株配当を株式分割で調整し、前の期より減った期が1回でもある会社。記念配当が外れて減った期も含みます・当チャンネル調べ)。
たとえば極東開発工業は「DOE4%以上」を掲げたまま、2026年3月期に158円から140円へ減配しました(DOEは約4.8%で方針の範囲内)。日東工業は「DOEの下限を4.0%」としたうえで、230円→160円→152円と減っています。DOEの数字が示すのは下限の目安で、その上に乗っている分は、利益しだいで減ることがあります。
そこで、各社の下限を計算して今の配当との距離を見ることにしました。第1章の3社は下限が今期予想の91〜98%で、方針どおりなら、利益が落ちても配当が下がる余地は1割もない計算です。第2章の3社は50〜78%で、その余地が2〜5割あります。純資産は黒字が積み上がると増えるので下限も少しずつ上がりますが、配当と自社株買いの合計が利益を上回ると純資産は減り、下限も下がることがあります(アドソル日進はこの2期、純資産が減っています)。
第1章|下限が今の配当のすぐ下にある3社
第1章は、DOEが配当に効いている3社です。動画では01:23からの部分です。
- リックス:工場に機械と部品を届ける商社+メーカー。下限と今の配当がほぼ同じ
- 第一実業:工場の設備をまるごと任せられる機械商社。手元資金が厚い
- 東洋テック:関西でただ一つの上場警備会社。万博の反動で減益でも配当は据え置き
リックス(7525)|下限約159円と今期予想162円がほぼ同じ、6社でいちばんDOEが効く
配当の決め方:DOE4.5%以上、かつ配当性向40%以上が目標。今期は純利益が減る計画でも増配で、社長はDOEで計算したと説明
株価の位置:PBR0.98倍で過去5年の真ん中あたり。利回り4.69%は6社で最も高い
| 市場・従業員 | 東証プライム・連結805名 |
|---|---|
| 売上高(5期) | 400→452→498→547→558億円(連結) |
| 営業利益率(5期) | 6.5→7.4→7.1→7.1→6.3% |
| 今期の会社予想 | 売上580億円・営業利益42億円(+19.3%)・営業利益率7.3%・純利益30億円(−5.7%。前の期の旧本社の売却益がなくなるため) |
| 計算上の下限 | 1株純資産3,540.26円×4.5%=約159円。今期予想162円は下限+3円。下限で計算した利回りは4.61% |
| 株価/時価総額 | 3,455円/280億円 |
| PER/PBR | 9.3倍(会社予想)/0.98倍 |
| PBRの過去5年 | 0.67倍(2021年11月)〜1.71倍(2024年4月)・中央値1.02倍=真ん中あたり(下から3割)。計算上の株価は約3,610円 |
| 予想配当利回り | 4.69%(年162円)。配当性向は前の期40.0%→今期予想43.8% |
| 1株配当 | 65→135→141→141→157円→予想162円(この5期で減配なし)。DOEの導入前の2020・2021年3月期は2期続けて減配 |
| 財務 | 現預金84億円・借入金18億円・自己資本比率60.4%・ROE11.7% |
| 株価の動き | 年初から−7.0%/直近1年の高値3,980円(2026年2月)から−13.2%/5年+127.0% |
強み|商社の間口に、利益率の高い自社製品
売上の約9割は仕入れた商品の販売ですが、営業利益の約2割は自社製品が稼いでいます。主力は工作機械や半導体の製造装置に組み込む回転継手で、工作機械向けは会社の調べで国内シェア70%以上です。自社製品の多い工作機械向けの利益率は24.2%で、ほかの業界向けの9〜15%を上回ります(本社の一般管理費を引く前)。いちばん大きな販売先は日本製鉄で11.2%です。
配当は続くか|なぜ利益率は6%台か
売上の約9割を占める仕入れ商品は、上乗せできる利益が限られるため、営業利益率は6%台です(売上原価率73.6%・販管費率20.1%)。会社は先行きについて、粗鋼の生産は微減、自動車のエンジン部品の加工は減っていくと見ていて、追い風は半導体と工作機械です。直近3期の合計では、営業キャッシュフローから設備投資を引いた16億円に対し、配当の支払いは35億円で、差は手元の現金から出しています(研究開発施設・基幹システム・インド工場の投資が重なった時期です)。
株価の位置とひとこと
2026年1月16日の3,970円から4月30日の3,330円まで16.1%下げ、同じ期間のTOPIXは+1.9%でした。3月10日に業績予想を修正(営業利益は下方、純利益は上方、増配)しています。計算上の株価は約3,610円で、今の株価は過去5年の真ん中あたりです。
利益率が下がり、株価も年初から下がっているぶん、利回りが高いという見方もできると思います。動画での個人的な見方は、6社の中でも持ってみたいと感じる会社、というものでした。確かめるのは、来年5月の本決算で、下限のもとになる1株純資産が増えているかです。
第一実業(8059)|減益の計画でも2つの基準を上回る125円、手元資金は厚い
動画では05:17からです。
配当の決め方:配当性向40%とDOE4.0%のいずれか高い方を基準(2028年3月期まで)。今期予想125円はどちらの計算値も上回る
株価の位置:PBR1.27倍で過去5年の高い方(上から約1割)
| 市場・従業員 | 東証プライム・連結1,564名・海外売上高比率52.8% |
|---|---|
| 売上高(5期) | 1,481→1,537→1,878→2,218→2,191億円(連結) |
| 営業利益率(5期) | 4.6→4.4→4.8→5.9→6.3% |
| 今期の会社予想 | 売上2,100億円・営業利益120億円(−12.4%)・営業利益率5.7%(増員と賃上げ、電池設備の事業の踊り場) |
| 計算上の基準 | DOE4.0%=2,834.14円×4.0%=約113円/配当性向40%=294.79円×40%=約118円。DOE4%で計算した利回りは3.14% |
| 株価/時価総額 | 3,605円/1,134億円 |
| PER/PBR | 12.2倍(会社予想)/1.27倍 |
| PBRの過去5年 | 0.6倍(2022年5月)〜1.43倍(2026年2月)・中央値1.0倍=高い方。計算上の株価は約2,830円 |
| 予想配当利回り | 3.47%(年125円)。配当性向は前の期40.1%→今期予想約42% |
| 1株配当 | 48.3→59.3→71→92→125円→予想125円(分割調整後・特別や記念を含む。除いても毎期増加) |
| 財務 | 現預金530億円・借入金70億円・自己資本比率51.5%・ROE11.7%。自社株買いは2026年5〜8月に約17億円 |
| 株価の動き | 年初から+19.0%/直近1年の高値3,840円(2026年9月)から−6.1%/5年+117.7% |
強み|機械の選定から保守まで一括、稼ぎ先が分散
7つの事業があり、いちばん大きい事業でも利益の2割ほどです(エレクトロニクス19.9%・電池設備19.2%・自動車18.7%・ヘルスケア17.4%など)。売上の10%を超える販売先もありません。機械の選定から据付・保守まで一括で請け負えることと、海外18か国36拠点への分散が強みです。
配当は続くか|なぜ利益率は6%前後か
機械を仕入れて売る商社なので、売上原価率が82.2%あり、利益は仕入れ値に上乗せする分に限られます。会社も、営業利益率は6%を目指すのが基本方針だと説明しています。先行きについて会社は、電気自動車向けの電池設備は投資の判断が長引く一方、データセンター向けの蓄電池は活況だと説明しています。手元資金は厚いものの、現預金が借入より多い約460億円のうち、約400億円は手元に持っておく基準としています。
株価の位置とひとこと
2025年11月6日に上方修正と増配を発表した日は+11.0%でした(同じ日のTOPIXは+1.4%)。計算上の株価は約2,830円で、数値の上では今の株価は高値圏にあります。
動画での個人的な見方は、会社の中身に安心感はあるが、今の株価は高いと感じるので今は様子見、というものでした。確かめるのは、来年5月の本決算で電池設備の事業が戻っているかです。方針の期間が2028年3月期までである点も見ておきたいところです。
東洋テック(9686)|営業利益3割減の計画でも71円を据え置き、増配の余力は小さい
動画では08:46からです。
配当の決め方:DOE3.0%を下限に、配当性向50%が目途。下限は約66円で今期予想71円のすぐ下
株価の位置:PBR0.73倍で過去5年の高い方(上から約2割)。11月2日に中間決算
| 市場・従業員 | 東証スタンダード・連結2,096名 |
|---|---|
| 売上高(5期) | 275→301→312→349→431億円(連結。会社の資料で15期連続増収) |
| 営業利益率(5期) | 3.1→2.8→3.1→3.0→6.8%(直近は大阪・関西万博の警備を含む) |
| 今期の会社予想 | 売上375億円(−12.9%)・営業利益20億円(−30.0%)・営業利益率5.4%。万博を除いた前の期と比べると売上+8.1%・営業利益+22.2%(当チャンネル計算) |
| 計算上の下限 | 1株純資産2,212.34円×3.0%=約66円。今期予想71円は下限+5円。下限で計算した利回りは4.11% |
| 株価/時価総額 | 1,616円/170億円(1日の売買高は数千株の日が多い) |
| PER/PBR | 13.4倍(会社予想)/0.73倍 |
| PBRの過去5年 | 0.45倍(2022年4月)〜0.87倍(2026年2月)・中央値0.6倍=高い方。計算上の株価は約1,330円 |
| 予想配当利回り | 4.39%(年71円)。配当性向は前の期37.6%→今期予想58.7% |
| 1株配当 | 30→33→36→40→71円(直近は記念5円を含む)→予想71円(記念なし) |
| 財務 | 現預金87億円・借入金など76億円・自己資本比率59.2%。2026年6月にホテルを33億円で取得 |
| 株価の動き | 年初から+0.5%/直近1年の高値1,900円(2026年3月)から−14.9%/5年+62.6% |
強み|月々の契約料と、警備とビル管理の一括受注
売上の75.0%、利益の約7割が警備で、残りはほぼビル管理です。月々の契約料で稼ぐ形で、売上高は15期続けて増えています。前の期は万博の警備が売上の約2割、営業利益の約4割を占めましたが、閉幕で契約は終わりました。次の大型案件は2027年国際園芸博覧会の警備・清掃です。
配当は続くか|なぜ利益率は低いか
警備は人が現場に立つ仕事で、仕事を増やすには人も増やす必要があります。人件費と外注費だけで売上の約75%です。会社は警備の市場はほぼ横ばいと見ていて、値上げの交渉は概ね浸透したとしています。平年の営業利益率は3%前後で、配当性向は6割近くなり、手元資金にも余裕が少ないため、増配の余力は小さいと思います。
株価の位置とひとこと
計算上の株価は約1,330円で、数値の上では今の株価は中央値より高い位置にあります。利益が3割減る計画でも配当を据え置いていて、下限もすぐ下にあるので、配当の減りにくさは6社でも上位だと思います。動画での個人的な見方は、今は様子見でした。確かめるのは、来年5月の本決算で万博を除いた利益が計画どおり伸びたかです。前年は中間決算の日に上方修正と増配を出しているので、まず11月2日の発表も見ておきたいところです。
第2章|下限が離れている3社
第2章は、計算上の下限が今の配当より2割以上低い3社です。配当を実際に決めているのは別の決まりなので、それが何かを見ていきます。動画では12:15からの部分です。
- タナベコンサルティンググループ:決めているのは配当性向70〜80%の目安
- 東洋電機製造:決めているのは配当性向40%以上。10月14日に配当予想を引き上げ
- アドソル日進:決めているのは「累進かつ連続増配」
タナベコンサルティンググループ(9644)|配当性向70〜80%、増配の幅は利益の伸びしだい
配当の決め方:配当性向70〜80%が目安、DOEは7%以上、総還元性向100%目安(2031年3月期まで)
株価の位置:PBR2.10倍で過去5年の真ん中より高い位置(下から約7割)
| 市場・従業員 | 東証プライム・連結843人 |
|---|---|
| 売上高(5期) | 106→118→127→145→163億円(連結) |
| 営業利益率(5期) | 8.8→9.8→7.9→10.3→11.1% |
| 今期の会社予想 | 売上172億円(+5.6%)・営業利益19億円(+4.7%)・営業利益率11.0% |
| 計算上の下限 | 1株当たり株主資本323.30円×7%=約23円。下限は今期予想29円の約2割下。下限で計算した利回りは3.27% |
| 株価/時価総額 | 692円/221億円 |
| PER/PBR | 19.2倍(会社予想)/2.10倍 |
| PBRの過去5年 | 0.95倍(2022年9月)〜2.44倍(2025年7月)・中央値1.67倍。計算上の株価は約550円(1株純資産328.77円×1.67倍) |
| 予想配当利回り | 4.19%(年29円)。配当性向は前の期79.6%→今期予想約80% |
| 1株配当 | 11.5→21→22→24→27円→予想29円(分割調整後)。2013年3月期以降、減配・無配なし |
| 財務 | 現預金65億円・借入金7億円・自己資本比率69.6%・ROE10.4%。現預金と有価証券の合計は84→78→77→70億円 |
| 株価の動き | 年初から−6.0%/直近1年の高値782円(2026年8月)から−11.5%/5年+76.5% |
強み|長く続く契約
6か月以上の長期契約が売上の68.2%(111億円)を占め、会社は70%以上の高い契約継続率を挙げています。5年以上の顧客は約45%です。デジタル・人事・戦略・ブランド・M&Aの5つの領域がそれぞれ2割前後で、領域を増やして顧客単価が上がったと説明しています。
配当は続くか|利益のほとんどを配当に回す
今の配当に近いのは配当性向の目安のほうです。ただ、2024年3月期は純利益が11.5%減っても21円から22円に増配しました(配当性向115.4%)。その年は賃上げなどの投資で利益率が7.9%まで下がっています。原価の中心はコンサルタントの人件費で、売上原価率は51.1%です。AIについて、会社は自社の生産性を上げる手段や顧客への導入支援のテーマとして書いていて、脅威としては書いていません。
株価の位置とひとこと
計算上の株価は約550円で、今の株価は過去5年の真ん中より高い位置にあります。気になるのは、手元の資金が減っている点と、コンサルティングの仕事がAIでどう変わるかです。動画での個人的な見方は、割安とは言いにくいものの長期で持つ候補としてはあり、というものでした。確かめるのは、来年5月の本決算で営業利益が計画どおり増えたかです。
東洋電機製造(6505)|「下限」は今の配当の約4割下、10月14日に配当予想を138円へ
動画では15:43からです。
配当の決め方:配当性向40%以上、かつDOE3.0%を下限(2027年5月期から。分母は株主資本)。138円を決めているのは配当性向
株価の位置:PBR0.93倍で過去5年で最も高い水準。発表後の2日で35%上昇
| 市場・従業員 | 東証スタンダード・連結1,195人 |
|---|---|
| 売上高(5期・5月期) | 302→310→321→405→405億円(連結) |
| 営業利益率(5期) | 0.6→1.7→2.9→5.9→7.7%(前の期には一過性の押し上げ約8.2億円) |
| 今期の会社予想 | 売上425億円(+5.0%)・営業利益38億円(+22.1%。10月14日に26億円から引き上げ)・営業利益率8.9% |
| 計算上の下限 | 株主資本237億円÷902万株=1株2,621円×3.0%=約79円。今期予想138円の57%で、約4割下。下限で計算した利回りは2.50% |
| 株価/時価総額 | 3,150円/303億円 |
| PER/PBR | 9.8倍(会社予想のEPS322.7円・自己株式の処分後の株数で計算)/0.93倍(1株純資産3,392.63円で計算。下限の計算に使う1株株主資本とは別の数字です) |
| PBRの過去5年 | 0.34倍(2022年4月)〜0.93倍(2026年10月16日)・中央値0.41倍=高い方(最も高い)。計算上の株価は約1,390円(中央値は利益率が低かった時期を多く含みます) |
| 予想配当利回り | 4.38%(年138円。10月14日に116円から引き上げ)。配当性向は前の期30.3%→今期予想42.8%(会社公表のEPS343.57円では約40.2%) |
| 1株配当 | 30→30→30→70→100円→予想138円。2012〜2024年5月期の普通配当は30円で横ばい |
| 財務 | 現預金45億円・有利子負債101億円・自己資本比率56.9%・ROE10.3%。営業キャッシュフローは18億→6億→−8億円。10月14日に上限3億円の自社株買いを決議 |
| 株価の動き | 年初から+48.6%/直近1年の高値3,190円(2026年10月)から−1.3%/5年+171.3% |
強み|電車の足回りと、値決めの見直し
売上の67.7%が鉄道向けで、セグメント利益の約8割を稼ぎます(交通の利益率19.4%)。売上の約2割は海外で、中国が11.1%です。受注残高は463億円(2026年5月末)です。会社は今後、国内は車両の導入や置き換えが増える一方、中国の新規投資は減速していると見ています。
なぜ利益率が上がったか|原価低減と売価の見直し
会社は、インドネシア向けの大口案件で原価の低減が想定以上に進んだことと、国内の私鉄向けで売価の適正化が進んだことを挙げています。10月14日の上方修正の理由も、第1四半期に交通事業で収益性の高い案件の売上計上が進み、価格適正化や原価低減の効果があったためです。一方で、利益はこの2期で急に伸びたものです。
株価の位置とひとこと
10月14日の取引終了後に利益と配当の予想の引き上げを発表すると、翌15日は+21.5%(TOPIXは−2.4%)、16日は+11.4%でした。その前の7月16日にも、本決算と配当方針の変更を受けて+17.5%です。PBRは過去5年でいちばん高い水準にあります。
利回りは約4.4%と6社の中でも高いほうですが、下限は今の配当の4割下で、利益が減れば配当も減る余地があります。借入のほうが現預金より約56億円多く、直近の営業キャッシュフローもマイナスで、増配の余力が大きいとは言いにくいと思います。動画での個人的な見方は、今は様子見でした。確かめるのは、来年7月の本決算で営業利益率が8%台を保てているかです。
アドソル日進(3837)|配当を支えるのはDOEより「毎年1円以上の増配」
動画では19:49からです。
配当の決め方:累進かつ連続増配(1円以上)、配当性向50%以上、DOE6%以上。直近期の実績DOEは11.6%
株価の位置:PBR3.51倍で過去5年の高い方(上から約2割)
| 市場・従業員 | 東証プライム・連結645人・離職率5.8% |
|---|---|
| 売上高(5期) | 122→128→141→155→172億円(連結) |
| 営業利益率(5期) | 8.9→9.4→10.2→11.1→12.5% |
| 今期の会社予想 | 売上182億円(+6.1%)・営業利益24億円(+11.9%)・営業利益率13.2% |
| 計算上の下限 | 1株純資産400.32円×6%=約24円。今期予想48円はその約2倍。下限で計算した利回りは1.71% |
| 株価/時価総額 | 1,404円/236億円 |
| PER/PBR | 14.7倍(会社予想)/3.51倍 |
| PBRの過去5年 | 2.1倍(2024年5月)〜4.55倍(2026年2月)・中央値2.63倍=高い方。計算上の株価は約1,050円 |
| 予想配当利回り | 3.42%(年48円)。配当性向は前の期53.0%(記念配当を含む)→今期予想50.2% |
| 1株配当 | 18→19→21.5→30→46円(直近は記念5円を含む)→予想48円(分割調整後)。2010年3月期以降、減配なし。今期で17期連続の増配の予想 |
| 財務 | 現預金29億円・有利子負債ゼロ・自己資本比率65.6%・ROE22.2%。配当と自社株買いの合計は直近2期とも純利益を上回り、純資産は2期続けて減少 |
| 株価の動き | 年初から−13.7%/直近1年の高値1,954円(2026年2月)から−28.1%/5年+21.1% |
強み|電力に強い独立系、高収益案件の増加
売上の約半分が電力とガスのエネルギー分野です。販売先は三菱電機が20.2%、東京ガスiネットが11.1%です。会社は利益率が上がった理由に単価の引き上げとコンサルティングなどの案件の増加を挙げていて、売上総利益率は27.8%から29.0%に上がりました。
配当は続くか|AIと受託開発
この会社で効いているのはDOEよりも、累進かつ連続増配の方針です。累進配当とは、配当を減らさず、維持するか増やす方針のことです。借入がなく利益率も上がっていて、増配の余力はあると思います。
AIについて、会社は、従来型の受託開発には構造的な変化をもたらす技術だと認めたうえで、社会インフラのシステムではAIと融合する形になり、追い風だと説明しています。今の稼ぎ方は人月型(工数ベース)なので、ここは見ていきたいところです。
株価の位置とひとこと
2026年2月18日に自社株買いを発表した翌日に高値をつけ、6月23日の1,301円まで終値の高値から31.5%下げました(同じ期間のTOPIXは+4.8%)。5月12日の本決算は3期連続の最高益でした。それでも計算上の株価は約1,050円で、数値の上では今の株価は中央値より高い位置にあります。
利回りは3%台半ばと高くありません。動画での個人的な見方は、増配を待つ持ち方なら長期で持つ候補としてはあり、というものでした。確かめるのは、来年5月の本決算で利益率が上がり続けているかです。
DOEを見るときに確かめたい4つの点
動画の最後(23:12から)でも触れた点を、6社に当てはめて整理します。
| 確かめる点 | 6社で見ると |
|---|---|
| ① 下限はいくらか | 今期予想の配当に対して、リックス98%・東洋テック93%・第一実業91%・タナベ78%・東洋電機製造57%・アドソル日進50% |
| ② 分母は何か | 純資産・株主資本・自己資本と会社で違う。東洋電機製造は株主資本で、1株純資産で計算すると約102円になり、下限を見誤る。自社株買いが多い会社は純資産が減り、下限が上がりにくい |
| ③ 方針の期間と実績 | 第一実業は2028年3月期まで、東洋テックは中期経営計画(〜2028年3月)、タナベは2031年3月期まで。6社ともDOEを方針に入れたのは2023年以降で、実績は1〜3期 |
| ④ 実際に決めているのは何か | リックス・東洋テック・第一実業はDOEが近い。タナベ・東洋電機製造は配当性向、アドソル日進は連続増配の方針 |
| 会社 | 営業利益率 直近の本決算 |
自己資本比率 | PER/PBR | 配当性向 今期予想 |
|---|---|---|---|---|
| リックス | 6.3% | 60.4% | 9.3倍/0.98倍 | 43.8% |
| 第一実業 | 6.3% | 51.5% | 12.2倍/1.27倍 | 約42% |
| 東洋テック | 6.8% | 59.2% | 13.4倍/0.73倍 | 58.7% |
| タナベ | 11.1% | 69.6% | 19.2倍/2.10倍 | 約80% |
| 東洋電機製造 | 7.7% | 56.9% | 9.8倍/0.93倍 | 42.8% |
| アドソル日進 | 12.5% | 65.6% | 14.7倍/3.51倍 | 50.2% |
※株価は2026年10月16日終値。
まとめ|DOE高配当株は「下限との距離」と「増配の余力」で見る
DOE3%以上を明記し、5期減配なし・自己資本比率50%超の6社を見てきました。要点は3つです。
- DOEが配当に効いているのは3社(リックス・第一実業・東洋テック)。残りの3社で配当を決めているのは、配当性向や連続増配の方針です。
- DOEを掲げていても減配はある。今回DOEの数値を確かめた47社のうち13社は、直近5期のどこかで減配していました。DOEの実績は6社とも3期以内で、方針は会社が変えられます。
- 株価は過去5年のPBRで、真ん中あたり1社・真ん中より高い1社・高い方4社(2026年10月16日終値)。動画での個人的な見方は、持ってみたいと感じる会社1社(リックス)、長期で持つ候補2社(タナベ・アドソル日進)、今は様子見3社(第一実業・東洋テック・東洋電機製造)でした。
減配しにくさは、利回りの高さとは別の軸です。方針の言葉だけで判断せず、自分で下限を計算してみると、その会社の配当の見え方が変わると思います。
海外の配当株を、配当の決まり方と現地の税金から読んだこちらの記事もどうぞ。
建設・資材の業種に絞って、配当の決め方と今期の減益予想を読んだ記事もあります。→ 建設株の高配当銘柄9選|利回り3%超・5期減配なし、無名の9社の配当の決め方と今期の減益予想を読む【2026年9月時点】
⚠️ 注意:この記事は個人の感想で、特定の銘柄の売買をすすめるものではありません。株価と指標は2026年10月16日終値で計算していて、日々変わります。計算上の下限と計算上の株価は当チャンネルの計算で、会社が約束した金額や株価の予想ではありません。業績予想・配当予想は各社の会社予想で、今後の決算発表で変わることがあります。投資の判断は、最新の開示を確かめたうえでご自身で行ってください。


