目次
はじめに|TOPIXの移行措置銘柄は、業績が悪いから外れるのか
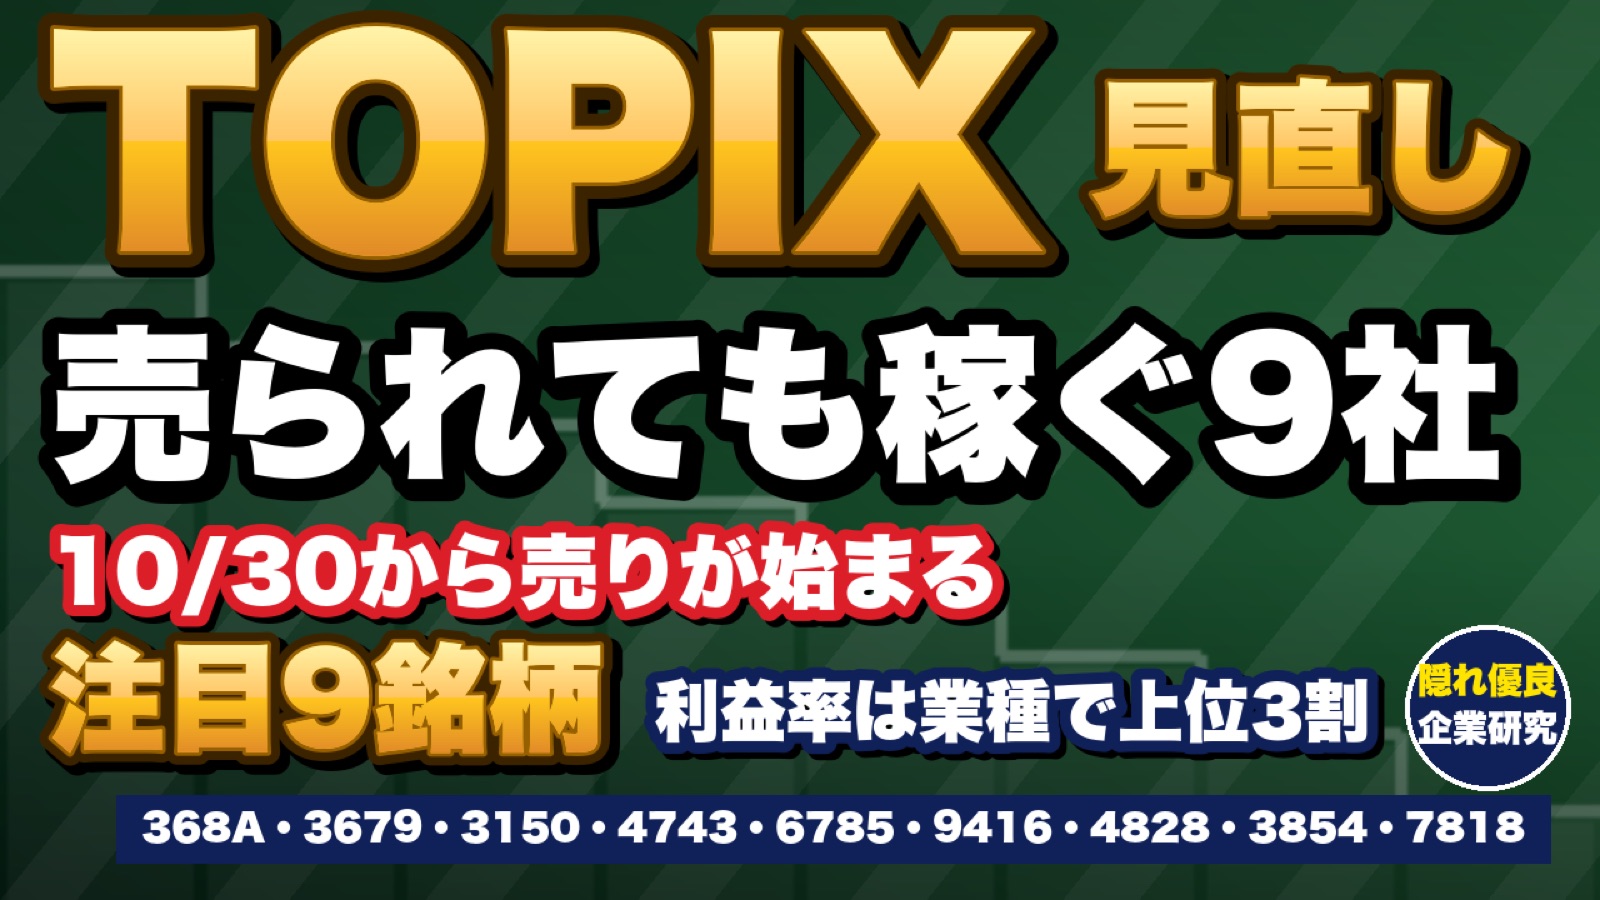
TOPIXの見直しで、構成銘柄から少しずつ除かれていく会社が出てきました。JPX総研が2026年10月7日に公表した「移行措置銘柄」です。TOPIXから外れると聞くと業績が悪い会社を想像しますが、理由は業績ではありません。市場に出回っている株の時価総額(浮動株時価総額)が基準に届かないためです。
この記事では、移行措置銘柄のうち、5年前より増収で、営業黒字が続き、営業利益率が業種で上位3割の、あまり知られていない9社を取り上げます。なぜ出回る株が少ないのかで3つの章に分け、一社ずつ、何で稼いでいるか、なぜ利益率が高いのか、株価がその会社自身の過去5年と比べてどのあたりにあるかを見ていきます。
なお、ここで取り上げるのは9社だけで、JPX総研が公表した構成銘柄や移行措置銘柄の一覧は載せていません。全体は日本取引所グループのサイトで確認できます。
- 株価と、株価から計算する指標(PER・PBR・配当利回り)、過去5年のPBRの位置は2026年10月9日終値です。動画の公開から日がたっていますが、数字は動画の時点のままです。業績は本決算の数字だけを使っています(四半期のぶれを避け、会社が通期で確定させた数字で比べるため)。
- 上の動画は2026年10月14日に公開したものです。本記事は動画と同じ数字で文章にし、表にまとめました。トランザクションだけは、動画に入っていなかった10月8日の業績予想・配当予想の修正を反映しています(該当の節に注記しました)。
- 動画の公開後に決算を発表したトランザクションと北里は、該当の節に【2026年10月追記】として足しています。
- TOPIXに残る条件と、移行措置銘柄の日程
- 移行措置銘柄のうち、利益率が業種で上位3割の9社の一覧
- なぜ出回る株が少ないのか、各社の株主の構成
- 各社の稼ぎ方と、過去5年のPBRで見た株価の位置
- 連動する資金の売りの規模と、外れたあとの注意点
【結論】TOPIX移行措置銘柄9社の一覧
先に9社の一覧です。市場に出回っている株の時価総額の推定、直近の本決算の営業利益率、PER、配当利回り、株価がその会社自身の過去5年のPBRの中でどのあたりにあるかを並べました。社名を押すと、その会社の解説に飛びます。
| 社名 | 浮動株時価総額 推定 |
営業利益率 | PER/利回り | PBRの位置 過去5年の中で |
|---|---|---|---|---|
| 第1章 創業者が約半分を持つ | ||||
| 北里 368A |
約219億円 | 53.5% | 13.9倍/2.9% | 安値圏 上場から |
| じげん 3679 |
約177億円 | 20.2% | 10.1倍/3.04% | 安値圏 |
| グリムス 3150 |
約120億円 | 21.1% | 10.3倍/3.89% | 安値圏 |
| 第2章 取引先や創業家が長く持つ | ||||
| アイティフォー 4743 |
約240億円 | 16.7% | 12.6倍/4.94% | 中央値より少し高い |
| 鈴木 6785 |
約247億円 | 13.7% | 12.9倍/3.14% | 高値圏 |
| ビジョン 9416 |
約271億円 | 16.6% | 9.9倍/4.98% | 安値圏 |
| ビジネスエンジニアリング 4828 |
約282億円 | 26.2% | 18倍/3.03% | 高値圏 |
| 第3章 残ろうと手を打った | ||||
| アイル 3854 |
約217億円 | 26.6% | 15.1倍/3.28% | 最も低い水準 |
| トランザクション 7818 |
約286億円 | 20.8% | 15.0倍/2.70% 10月8日の修正後 |
真ん中あたり |
※2026年10月9日終値。浮動株時価総額は当チャンネルの推定で、2026年8月の平均のイメージです。残れるかどうかの目安は約420億円(JPX総研の公表値)。営業利益率は直近の本決算(トランザクションは2025年8月期)。特定の銘柄の売買をすすめるものではありません。
9社とも、出回る株の時価総額は推定で約120億〜290億円と、目安の約420億円を大きく下回ります。ただ、移行措置銘柄に決まったことと、株価の安さは別です。過去5年のPBRと比べると、安値圏や最も低い水準が5社ある一方で、鈴木とビジネスエンジニアリングは高値圏にあります。
この記事の物差し|株価は「その会社自身の過去5年」
株価の高い安いは、業種や市場の平均ではなく、その会社自身の過去5年のPBRと比べます。この見方は、PBR1倍割れの割安株9選|財務と稼ぐ力で絞った9社を「安い3つの理由」で読む【2026年9月時点】でも使っています。
- PER=株価÷会社予想の1株利益、PBR=株価÷直近の本決算の1株純資産、予想配当利回り=会社予想の1株配当÷株価。「時価総額」は9月時点の計算を株価の比で動かした概算です(当チャンネル計算)。
- PBRの過去5年:2021年10月以降の各月末の終値と10月9日の終値を、その時点で発表済みの直近の本決算の1株純資産で割った値(当チャンネル計算)。北里は2025年6月の上場から。「計算上の株価」は今の1株純資産×中央値で、株価の予想ではありません。
- 浮動株時価総額・売りの規模・利益率の業種内順位は当チャンネルの推定・集計です。会社ごとの実際の保有は分かりません。
- 原価率・販管費率は、有価証券報告書の数字から当チャンネルが計算したものです。
- 開示の確認:記事作成時点(2026年10月31日)まで、10月9日より後に9社の業績予想・配当予想の修正の開示はありません(トランザクションの10月8日の修正は反映済み。10月15日のトランザクションの本決算と10月28日の北里の中間決算は各節に追記しています)。これからの中間決算は、グリムス11月4日、鈴木11月10日、ビジネスエンジニアリング11月11日、じげん・アイティフォー11月12日、ビジョン11月13日の予定です(株探の表示。会社のIRカレンダーは確かめていません)。
業界の主要企業から候補を探すなら、一覧できる本が手元にあると早いです。毎年8月頃に新しい版が出ます。
TOPIXに残る条件と、売りの規模
動画では0:20からの部分です。
TOPIXに残るには、市場に出回っている株の時価総額が、全体の上位97%に入る必要があります(JPX総研「東証指数算出要領(TOPIX編)」)。もう1つ、年間売買代金回転率の条件もあります。日本の株式市場はごく一部の超大型株が大部分を占めるため、JPXの試算(2026年3月末基準)では、上場約3,700社のうち残るのは約1,050社です。上位97%のラインは金額で決まるものではなく、JPX総研が公表した2026年8月末の目安が約420億円です。
- 日程:JPX総研の公表では、基準に届かない会社は2026年10月30日から3か月ごとに12.5%ずつTOPIXの比率が下がり、8回目の2028年7月に比率が0になります
- 売りの規模:TOPIXに連動する資金(ETF・年金など)は約110兆円(2024年3月末・JPX)で、1回目の売りは今回の9社で1社あたり約3億〜7億円と推計しています。TOPIX全体の平均から出した目安です
- 戻る道:2027年8月末を基準日とする再評価で基準を満たせば、引き下げは半分(係数0.500)で止まります。2028年10月からは毎年の入れ替えで、再び採用される可能性もあります(入っていない会社の基準は上位96%以内など、少し厳しくなります)
再採用での株価の伸びを期待して持つ、という考え方もあると思いますが、株価が上がることを示すものではありません。
9社の選び方
動画では1:15からの部分です。
| 条件 | 残った社数 |
|---|---|
| TOPIXの構成銘柄のうち、当チャンネルの母集団 | 307社 |
| 浮動株時価総額が小さく、外れる見込みが高い(推定) | 72社 |
| 営業黒字が続く・5年前より増収・営業利益率が業種で上位3割 | 50社 |
| 紹介済み・ほかの回で取り上げる会社・知名度が高い会社などを除く | 9社 |
※10月7日の公表で、9社とも移行措置銘柄に決まったことを確かめています。北里は開示のある4期で判定しています。
第1章|創業者が約半分を持つ3社
動画では1:54からの部分です。株の半分近くを、創業者やその資産管理会社が持つ3社です。
- 北里:卵子を凍らせる容器で営業利益率50%超。売上の46.6%が1つの代理店グループ向け
- じげん:他社の求人や物件を束ねるサイト。直近の利益率が5期で最も低い
- グリムス:大手が来ない中小企業の工場の屋根を取る、電気の会社
北里(368A)|卵子を凍らせる容器で営業利益率53%、代理店への集中が論点
なぜ出回る株が少ないか:社長の資産管理会社が55.75%を持つ(親会社)
株価の位置:PBR2.75倍で上場からの幅の安値圏
| 市場・従業員 | 東証プライム・連結83人。2025年6月上場 |
|---|---|
| 売上高(開示のある4期・3月期) | 93→101→103→109億円(連結) |
| 営業利益率 | 54.9→58.7→56.1→53.5% |
| 今期の会社予想 | 売上113億円・営業利益61億円(+4.4%)・営業利益率53.9% |
| 株価/時価総額 | 1,412円/約560億円 |
| PER/PBR | 13.9倍(会社予想)/2.75倍 |
| PBRの上場から | 約2.4〜3.8倍・中央値3.11倍=安値圏。計算上の株価は約1,590円 |
| 予想配当利回り | 2.9%(年41円)。DOE(株主資本に対する配当の割合)8.0%が目安 |
| 1株配当 | 30→50→40円(上場前に減配)→41→41円→予想41円(分割調整後) |
| 財務 | 手元資金134億円・借入なし・自己資本比率93.2%・ROE20.1% |
| 株価の動き | 年初から−9.8%/直近1年の高値1,695円(2026年1月)から−16.7%/上場から2割ほど下 |
強み|ニッチな市場と参入障壁
売上は試薬36.6%、凍結の容器28.1%、医療機器22.9%、顕微授精の器具10.0%です。会社は、ニッチな市場で、規制許認可の取得や商流の構築が難しく参入障壁が高いと説明しています。手作業でも、売上原価率は34.1%にとどまり、海外は代理店に任せるため販管費率も12.4%です。これが53.5%という営業利益率の内訳です。需要について会社は不妊治療が中長期で拡大すると見ていますが、中国向けは出生率の低下や地元製品の参入で11億円(2023年3月期)から7億円(2026年3月期)に減りました。
気になる点|売上の46.6%が代理店グループ向け
スペインと米国の代理店2社(Biomedical Supply)で売上の46.6%を占めます。社外取締役がCEOを務める関連当事者です。代理店グループとの関係が変わったときの影響は大きくなります。2026年7月にはスペインに子会社を設立しています。
【2026年10月追記】10月28日に中間決算を発表しました。通期の業績予想と配当予想に修正はありません。
株価の位置とひとこと
高値は2026年1月で、TOPIXが上がる中、6月にかけて3割ほど下げました。今期の伸びが小さいことや中国向けの減少が重しになったとみられます。動画での個人的な見方は、有価証券報告書で代理店グループ向けの割合と営業利益率の高さを見ながら、長期で持つ候補としてはあり、というものでした。
じげん(3679)|利益率は5期とも20%超だが直近が最低、検索とAIが論点
動画では4:35からです。
なぜ出回る株が少ないか:創業者と資産管理会社で約55%。自己株式も発行済の約1割
株価の位置:PBR1.96倍で過去5年の安値圏
| 市場・従業員 | 東証プライム・連結1,350人 |
|---|---|
| 売上高(5期・3月期) | 153→187→232→255→292億円(連結・IFRS) |
| 営業利益率 | 21.7→22.3→23.2→22.2→20.2% |
| 今期の会社予想 | 売上335億円・営業利益64億円(+8.8%)・営業利益率19.2% |
| 株価/時価総額 | 444円/約480億円 |
| PER/PBR | 10.1倍(会社予想)/1.96倍 |
| PBRの過去5年 | 1.68倍(2026年6月)〜5.09倍(2023年6月)・中央値2.58倍=安値圏。計算上の株価は約590円 |
| 予想配当利回り | 3.04%(年13.5円)。配当性向30%以上 |
| 1株配当 | 3.5→4→6.5→10.5→11円→予想13.5円(この5期で減配なし) |
| 財務 | 手元資金 純額90億円・自己資本比率55.5%・ROE19.6% |
| 株価の動き | 年初から−7.7%/直近1年の高値から−17.9%/5年で8%ほど上 |
強み|自前で情報を集めない
売上は求人・人材紹介46.5%、中古車・旅行など27.5%、賃貸・リフォームなど23.7%です。自前で情報を集めないので売上原価率は19.5%で、費用の中心は集客の広告(22.2%)と人件費(21.6%)です。
気になる点|利益率の低下と集客
直近の期が5期で最も低く、会社は人材紹介の増加(M&Aによるミックスの変化)と広告・人件費の先行投資を理由に挙げています。集客は検索エンジン対策が中心で、会社も生成AIなどの変化に対応できなければ競争力が下がりうるとリスクに書いています。
株価の位置とひとこと
TOPIXが上がる中で下げていて、利益率の低下が重しになったとみられます。動画での個人的な見方は、来年5月の本決算で営業利益率が20%前後で下げ止まるかを確かめたいので今は様子見、というものでした。
グリムス(3150)|中小企業の屋根に絞り、利益率は5年続けて上昇
動画では6:45からです。
なぜ出回る株が少ないか:創業社長が個人で46.66%。浮動株時価総額は推定約120億円で9社で最も小さい
株価の位置:PBR2.83倍で過去5年の安値圏
| 市場・従業員 | 東証プライム・連結367人 |
|---|---|
| 売上高(5期・3月期) | 233→314→299→333→339億円(連結) |
| 営業利益率 | 10.5→11.5→17.4→19.5→21.1% |
| 今期の会社予想 | 売上372億円・営業利益79億円(+10.5%)・営業利益率21.3% |
| 株価/時価総額 | 2,389円/約560億円 |
| PER/PBR | 10.3倍(会社予想)/2.83倍 |
| PBRの過去5年 | 2.81倍(2026年5月)〜9.94倍(2021年10月)・中央値4.68倍=安値圏。計算上の株価は約3,940円(中央値は2021年ごろの高い評価を含みます) |
| 予想配当利回り | 3.89%(年93円)。配当性向40% |
| 1株配当 | 19→22→47→79→85円→予想93円(この5期で減配なし) |
| 財務 | 手元資金 純額127億円・自己資本比率68.0%・ROE27.4% |
| 株価の動き | 年初から−5.5%/直近1年の高値3,040円(2026年4月)から−21.4%/5年で2割ほど下 |
強み|大手が来ない低圧の電気
売上の56.7%は電気の小売ですが、利益の約64%は設備で稼いでいます(全社費用の配分前)。会社は、大手が来ない中小企業に絞っていて、この分野に大手の競合はいないと説明しています(シェアは会社の推計で1.0%)。中小企業が使う低圧の電気は大企業の高圧より単価が高いため、屋根で電気をつくる得が大きく、設備の粗利率は54.1%あります。
気になる点|電気の仕入れ値と計画
会社は電気代の上昇で需要が広がると見ていますが、電気の仕入れ値(日本卸電力取引所の価格など)には左右されます。2026年5月18日、本決算の翌営業日には−15.5%(TOPIXは−1.0%)でした。売上が計画358億円に対し実績339億円だったことと、設備の売上が5.6%減る今期の計画が重しになったとみられます。
株価の位置とひとこと
中央値には2021年ごろの高い評価が含まれ、そこまで戻るとは限らないと思います。動画での個人的な見方は、日本卸電力取引所の電気の価格に注意しつつ、利回り3%台後半で長期で持つ候補としてはあり、というものでした。
第2章|取引先や創業家が長く持つ4社
動画では9:06からの部分です。
- アイティフォー:地方銀行の7割が使う延滞管理のシステム
- 鈴木:0.001ミリの金型を自社でつくる、コネクタ端子の工場
- ビジョン:海外用WiFiレンタルの会社
- ビジネスエンジニアリング:工場のソフトを、かつての競合に売ってもらう
アイティフォー(4743)|地方銀行で導入シェア70%、ただ顧客の数は減る見通し
なぜ出回る株が少ないか:取引先のブラザー工業や横浜銀行などが持ち合いで持つ
株価の位置:PBR2.07倍で過去5年の中央値より少し高い位置。利回りは4.94%
| 市場・従業員 | 東証プライム・連結892人 |
|---|---|
| 売上高(5期・3月期) | 170→183→207→206→231億円(連結) |
| 営業利益率 | 17.8→17.6→18.1→17.2→16.7% |
| 今期の会社予想 | 売上280億円・営業利益48億円(+24.4%。2025年10月に子会社にした会社の1年分を含む)・営業利益率17.1% |
| 株価/時価総額 | 1,618円/約440億円 |
| PER/PBR | 12.6倍(会社予想)/2.07倍 |
| PBRの過去5年 | 1.35倍(2022年6月)〜2.42倍(2026年2月)・中央値1.96倍。計算上の株価は約1,530円 |
| 予想配当利回り | 4.94%(年80円)。累進配当を2026年2月に追加(累進配当=減配せず維持か増配する方針) |
| 1株配当 | 30→30→40→50→80円→予想80円(この5期で減配なし) |
| 財務 | 手元資金 純額76億円・自己資本比率73.6%・ROE13.9% |
| 株価の動き | 年初から−5.7%/直近1年の高値から−9.0%/5年で約1.9倍 |
強み|導入シェアと継続的な収益
全国の地方銀行の審査・延滞管理パッケージで、導入シェアは70%と会社は説明しています(2026年3月末・会社調べ)。売上の40.8%は保守やクラウドなどの継続的な収益で、この利益率は20.2%と、システムの販売の14.3%より高いです。
気になる点|地方銀行の再編
会社は地方銀行の再編や減少が進むとみています。今期の+24.4%にも買収の分が含まれます。
株価の位置とひとこと
地方銀行で7割の足場と利回りは魅力ですが、顧客の数は減っていく見通しで、PBRも過去5年の真ん中より上です。動画での個人的な見方は、今は様子見でした。
鈴木(6785)|年初から+48.1%、PBRは1倍割れのころから大きく見直された
動画では11:06からです。
なぜ出回る株が少ないか:社長の親族が出資する資産運用会社と社長個人で約2割、ほかに創業家など
株価の位置:PBR1.61倍で過去5年の高値圏
| 市場・従業員 | 東証プライム・連結1,127人 |
|---|---|
| 売上高(5期・6月期) | 261→264→277→333→404億円(連結) |
| 営業利益率 | 11.3→11.9→12.2→12.9→13.7% |
| 今期の会社予想 | 売上432億円・営業利益60億円(+8.5%)・営業利益率14.0%(自動車向けコネクタは−5.9%の計画) |
| 株価/時価総額 | 3,570円/約520億円 |
| PER/PBR | 12.9倍(会社予想)/1.61倍 |
| PBRの過去5年 | 0.56倍(2022年12月)〜1.83倍(2026年5月)・中央値0.85倍=高値圏。計算上の株価は約1,890円 |
| 予想配当利回り | 3.14%(年112円)。DOE4.0%または配当性向50%が目安 |
| 1株配当 | 20→30→46→85→105円→予想112円(この5期で減配なし) |
| 財務 | 手元資金 純額68億円・自己資本比率66.4%・ROE12.8% |
| 株価の動き | 年初から+48.1%/直近1年の高値から−1.5%/5年で約4.2倍 |
強み|金型からプレス、組み立てまで社内で完結
金型づくりからプレス、めっき、組み立て、生産に使う機械まで社内で完結します。金型の精度は0.001ミリ以下と会社は説明していて、国内のほぼ全てのコネクタメーカーと取引があります。売上原価率は78.8%ですが、大手の得意先が多く販管費率は7.4%です。中期経営目標(2027年6月期までに売上400億円・営業利益50億円)は1年前倒しで達成しました。
気になる点|上位2社で3割超
販売先は住友電装24.0%、Fujikura Conec(タイ)10.2%で、上位2社で3割を超えます。会社自身も、住友電装への依存度は高いとリスクに書いています。
株価の位置とひとこと
移行措置銘柄に決まっても株価は高値に近く、指数の見直しと株価の動きは必ずしも同じ方向ではありません。動画での個人的な見方は、自動車向けが減る計画もあり今すぐ購入を検討する銘柄ではないが、利回りは3%台あるので、住友電装向けの割合を見ながら長期で持つのも一考、というものでした。
ビジョン(9416)|海外用WiFiの利益率30.2%、出国者数はまだ2019年の7割台
動画では13:25からです。
なぜ出回る株が少ないか:創業者が信託を含めて約21%
株価の位置:PBR2.42倍で過去5年の安値圏。PERは9.9倍
| 市場・従業員 | 東証プライム・連結789人 |
|---|---|
| 売上高(5期・12月期) | 181→255→318→355→390億円(連結) |
| 営業利益率 | 6.1→9.5→13.5→15.1→16.6% |
| 今期の会社予想 | 売上420億円・営業利益75億円(+16.0%)・営業利益率17.9% |
| 株価/時価総額 | 1,024円/約520億円 |
| PER/PBR | 9.9倍(会社予想)/2.42倍 |
| PBRの過去5年 | 2.29倍(2026年6月)〜8.21倍(2021年10月)・中央値4.46倍=安値圏。計算上の株価は約1,890円 |
| 予想配当利回り | 4.98%(年51円)。配当性向50%かDOE8%の高い方 |
| 1株配当 | 0→0→0→27円(初配)→50円(記念5円を含む)→予想51円 |
| 財務 | 手元資金 純額116億円・自己資本比率69.2%・ROE23.6% |
| 株価の動き | 年初から−20.8%/直近1年の高値1,343円(2026年2月)から−23.8%/5年で3割ほど下 |
強み|法人の契約と仕入れの大きさ
売上はWiFi 53.9%、情報通信42.0%とほぼ半々ですが、利益の76.8%はWiFiです(全社費用の配分前)。東京商工リサーチの調べで、海外用のWiFiレンタルは9年連続で利用者数1位です(2016〜2024年)。法人の契約を積み上げ、回線を大量に仕入れて原価を下げていて、WiFiの事業の利益率は30.2%あります。
気になる点|渡航の回復
日本人の出国者数はまだ2019年の73.4%(2025年)で、会社も2026年2月に、中期計画の2028年度の売上目標を634億円から500億円に下げました(営業利益目標100億円は据え置き)。理由にパスポート保有率の低下と円安を挙げています。
株価の位置とひとこと
高値は2026年2月で、目標の引き下げに3月の相場全体の下げが重なったとみられます。動画での個人的な見方は、配当の下限がはっきりしていてPERも10倍ほどなので、日本政府観光局が毎月出す出国者数で渡航の回復を見ながら、長期で持つ候補としてはあり、というものでした。
ビジネスエンジニアリング(4828)|かつての競合が売ってくれるソフト、PBRは5倍台
動画では15:38からです。
なぜ出回る株が少ないか:図研など協業先の事業会社6社で約53%
株価の位置:PBR5.14倍で過去5年の高値圏
| 市場・従業員 | 東証プライム・連結748人 |
|---|---|
| 売上高(5期・3月期) | 178→185→195→208→244億円(連結) |
| 営業利益率 | 13.6→17.5→19.9→22.5→26.2% |
| 今期の会社予想 | 売上268億円・営業利益69億円(+7.6%)・営業利益率25.7% |
| 株価/時価総額 | 1,384円/約810億円 |
| PER/PBR | 18倍(会社予想)/5.14倍 |
| PBRの過去5年 | 3.16倍(2021年11月)〜7.63倍(2025年12月)・中央値4.32倍=高値圏。計算上の株価は約1,160円 |
| 予想配当利回り | 3.03%(年42円)。累進配当+配当性向50%超 |
| 1株配当 | 8.4→12.8→15.6→20.0→41.6円→予想42円(この5期で減配なし) |
| 財務 | 手元資金 純額120億円・自己資本比率74.7%・ROE33.2% |
| 株価の動き | 年初から−18.8%/直近1年の高値1,758円(2025年12月)から−21.3%/5年で約4.1倍 |
強み|売ってくれる仲間と保守料
売上はソリューション(SAPなどの導入)63.8%、プロダクト(mcframe)34.4%です。かつて競合だったIT大手に売ってもらうので少ない人数で広げられ、販管費率は19.4%です。顧客からは毎年15〜20%の保守料が入り、製品は約15年使われます。mcframeの事業の利益率は38.1%です。
気になる点|生成AIへの不安
高値は2025年12月で、2026年2月に業績予想を上方修正し、TOPIXも上がる中での下げだったので、生成AIへの不安が重しになったとみられます。会社は、生成AIが高度化しても基幹システムは不要にならないとしています。
株価の位置とひとこと
売ってくれる仲間と保守料の仕組みはAIの時代でも強いと思いますが、評価はすでに高いと思います。動画での個人的な見方は、今すぐ購入を検討する銘柄ではない、というものでした。
第3章|残ろうと手を打った2社
動画では17:55からの部分です。会社自身が、出回る株を増やす手を打ったのに、目安に届かなかった2社です。
アイル(3854)|社長の株を125万株売っても届かず、9社で唯一の減益計画
打った手:2024年12月、TOPIXなどに連動する運用を理由の一つに、社長の株125万株を市場で売却。創業社長と資産管理会社2社で議決権の約47%
株価の位置:PBR3.85倍で過去5年で最も低い水準
| 市場・従業員 | 東証プライム・連結1,009人(2025年7月末) |
|---|---|
| 売上高(5期・7月期) | 129→159→175→193→209億円(連結) |
| 営業利益率 | 16.2→22.3→24.3→25.0→26.6% |
| 今期の会社予想 | 売上228億円・営業利益50億円(−10.2%)・営業利益率21.9% |
| 株価/時価総額 | 2,133円/約530億円 |
| PER/PBR | 15.1倍(会社予想)/3.85倍 |
| PBRの過去5年 | 最高13.03倍(2023年6月)・中央値7.95倍=最も低い水準(2026年9月28日は3.79倍)。計算上の株価は約4,410円(中央値は評価の高かった2023年ごろを含みます) |
| 予想配当利回り | 3.28%(年70円)。配当性向40%を目安に50%が目標 |
| 1株配当 | 18→31→41→50→67円→予想70円(この5期で減配なし) |
| 財務 | 手元資金79億円・借入なし・自己資本比率77.2%・ROE33.2% |
| 株価の動き | 年初から−16.2%/直近1年の高値から−19.6%/5年で9%ほど上 |
強み|百貨店型ではなく専門店型
売上の88.1%がシステムの事業です。会社は、多くのシステム会社が幅広く扱う百貨店型なのに対し、アイルは販売と在庫に絞った専門店型だと説明しています。カスタマイズを減らし、粗利率は38.6%(2017年7月期)から57.4%(2026年7月期)に上がりました。
気になる点|今期の減益計画
今期はベースアップ(全社一律月1万円)や社内システムの刷新などを前倒しするため、9社で唯一の減益計画です。会社は中長期で営業利益率30%を目指すとしています。2026年9月の本決算のあとの2日で1割下げていて、減益の計画が重しになったとみられます。
株価の位置とひとこと
減益の計画でも今期は増配の予想です。動画での個人的な見方は、来年9月の本決算で営業利益率が再び上がるかを確かめたいので今は様子見、というものでした。
トランザクション(7818)|株を売り出しても届かず、それでも15期連続の増配
動画では20:17からです。
打った手:2025年7月、次期TOPIXに組み入れられない可能性が高いとして、創業家などの株を売り出した。創業家の4人で約4割
株価の位置:PBR3.46倍で過去5年の真ん中あたり
| 市場・従業員 | 東証プライム・連結495人(2025年8月末) |
|---|---|
| 売上高(5期・8月期) | 171→183→230→250→275億円(連結。2025年8月期まで) |
| 営業利益率 | 16.5→17.7→20.3→20.9→20.8% |
| 2026年8月期の会社予想(10月8日の修正後) | 売上315億円・営業利益64億円(+12.1%)・営業利益率20.3%。修正前は売上300億円・営業利益63億円(+10.4%)・21.0%で、動画はこの修正前の数字です |
| 株価/時価総額 | 1,203円/約680億円 |
| PER/PBR | 15.0倍(修正後の1株利益80.04円で計算。動画は修正前で15.9倍)/3.46倍(2025年8月期の1株純資産で計算) |
| PBRの過去5年 | 2.47倍(2022年10月)〜4.44倍(2024年1月)・中央値3.44倍=真ん中あたり。計算上の株価は約1,200円 |
| 予想配当利回り | 2.70%(年32.5円・修正後。動画は修正前の31円で2.58%) |
| 1株配当 | 11→12.5→17.5→19.5→28.5円→2026年8月期32.5円(分割調整後。10月23日に決定)。配当性向40%以上、DOE7%を下限に連続増配の方針 |
| 財務 | 手元資金 純額61億円・自己資本比率82.6%・ROE21.6%(2025年8月期) |
| 株価の動き | 年初から+9.6%/直近1年の高値1,438円(2026年7月)から−16.3%/5年で約2倍 |
強み|無地で作り置き、注文が来たら印刷
無地の製品を安く大量につくって国内に置いておき、注文が来たらロゴを印刷してすぐに納めます。工場を持たないので設備の負担がなく、販管費率は18.5%(2025年8月期)です。売上は企業からの直接の注文が45.3%、ネット通販28.3%、卸売業者向け26.4%です(2025年8月期)。
【2026年10月追記】10月15日に2026年8月期の本決算を発表しました。売上高315億円(+14.8%)、営業利益64億円(+12.1%)、営業利益率20.3%で、10月8日の修正どおりです。配当は32.5円で、上場以来15期連続の増配です。2027年8月期の会社予想は、売上高370億円(+17.4%)・営業利益71.7億円(+12.0%)・純利益49.5億円(+9.3%)・1株利益87.25円・配当35円です。1株純資産は406.29円になりました。動画と同じ10月9日終値1,203円で計算すると、PERは約13.8倍、PBRは約2.96倍、利回りは約2.91%です(当チャンネル計算。表は上の数字のままです)。
株価の位置とひとこと
目安に届かなくても稼ぐ仕組みは変わらないと思います。動画での個人的な見方は、10月15日の決算短信で来期の計画を確かめたうえで長期で持つ候補としてはあり、というものでした。計画は追記のとおりで、2027年8月期の営業利益率は19%台の予想です。
移行措置銘柄を見るときの注意点
動画の最後(22:21から)でも触れた点です。
- 売りが出ることは分かっていても、いつ・どれだけ株価に表れるかは分かりません。前回の見直しでは、対象の株価はTOPIXを大きく下回ったと分析されています(大和総研 2026年3月9日)
- 外れたあとは取引が細り、売りたいときに売りにくくなるかもしれません
- 再評価:2027年8月末を基準日とする再評価で基準に届けば、引き下げは半分で止まります
- それでも、売りが一巡したあとは、改めて稼ぐ力で評価されると思います。ただし、これは見立てです
| 会社 | 確かめる数字 |
|---|---|
| 北里 | 代理店グループ向けの割合・営業利益率 |
| じげん | 来年5月、営業利益率が20%前後か |
| グリムス | 日本卸電力取引所の電気の価格 |
| アイティフォー | 地方銀行の再編の動き |
| 鈴木 | 住友電装向けの割合・自動車向けの計画 |
| ビジョン | 日本政府観光局の出国者数 |
| ビジネスエンジニアリング | mcframeの伸びとAIの影響 |
| アイル | 来年9月、営業利益率が再び上がるか |
| トランザクション | 2027年8月期の計画の進み具合 |
まとめ|TOPIX移行措置銘柄は「売りの規模」と「稼ぐ力」を分けて見る
移行措置銘柄のうち、利益率が業種で上位3割の9社を見てきました。要点は3つです。
- 理由は業績ではなく、出回る株の少なさ。創業者が約半分を持つ3社、取引先や創業家が長く持つ4社、手を打っても届かなかった2社です。
- 売りの規模は1回目で1社あたり約3億〜7億円(推計)で、比率は2028年7月にかけて段階的に下がります。再評価で止まる道もあります。
- 株価は過去5年のPBRで安値圏や最も低い水準が5社、真ん中あたりが1社、中央値より少し高いのが1社、高値圏が2社(2026年10月9日終値)。動画での個人的な見方は、長期で持つ候補4社(北里・グリムス・ビジョン・トランザクション)、今は様子見3社(じげん・アイティフォー・アイル)、今すぐ購入を検討する銘柄ではない2社(鈴木・ビジネスエンジニアリング。鈴木は長期で持つのも一考とも)でした。
指数から外れる話は分かりやすい材料です。ただ、会社が稼ぐ力はそれとは別に確かめる必要があると思います。
業種で利益率が高い会社の「稼ぐ仕組み」そのものを読んだ記事もあります。
⚠️ 注意:この記事は個人の感想で、特定の銘柄の売買をすすめるものではありません。株価と指標は2026年10月9日終値で計算していて、日々変わります。浮動株時価総額と売りの規模は当チャンネルの推定で、計算上の株価は株価の予想ではありません。業績予想・配当予想は各社の会社予想で、今後の決算発表で変わることがあります。投資の判断は、最新の開示を確かめたうえでご自身で行ってください。


