目次
はじめに|増収増益を続ける銘柄は、何で伸びているのか
生まれる子どもの数は10年続けて減っています。それなのに、9年続けて売上も利益も伸ばしている保育の会社があります。増収増益が続いている銘柄を探すと、そうした「なぜ伸びるのか不思議な会社」に出会います。ただ、伸びている理由は会社ごとに違い、中には一度だけの要因や、1社の顧客への集中で伸びている面もあります。
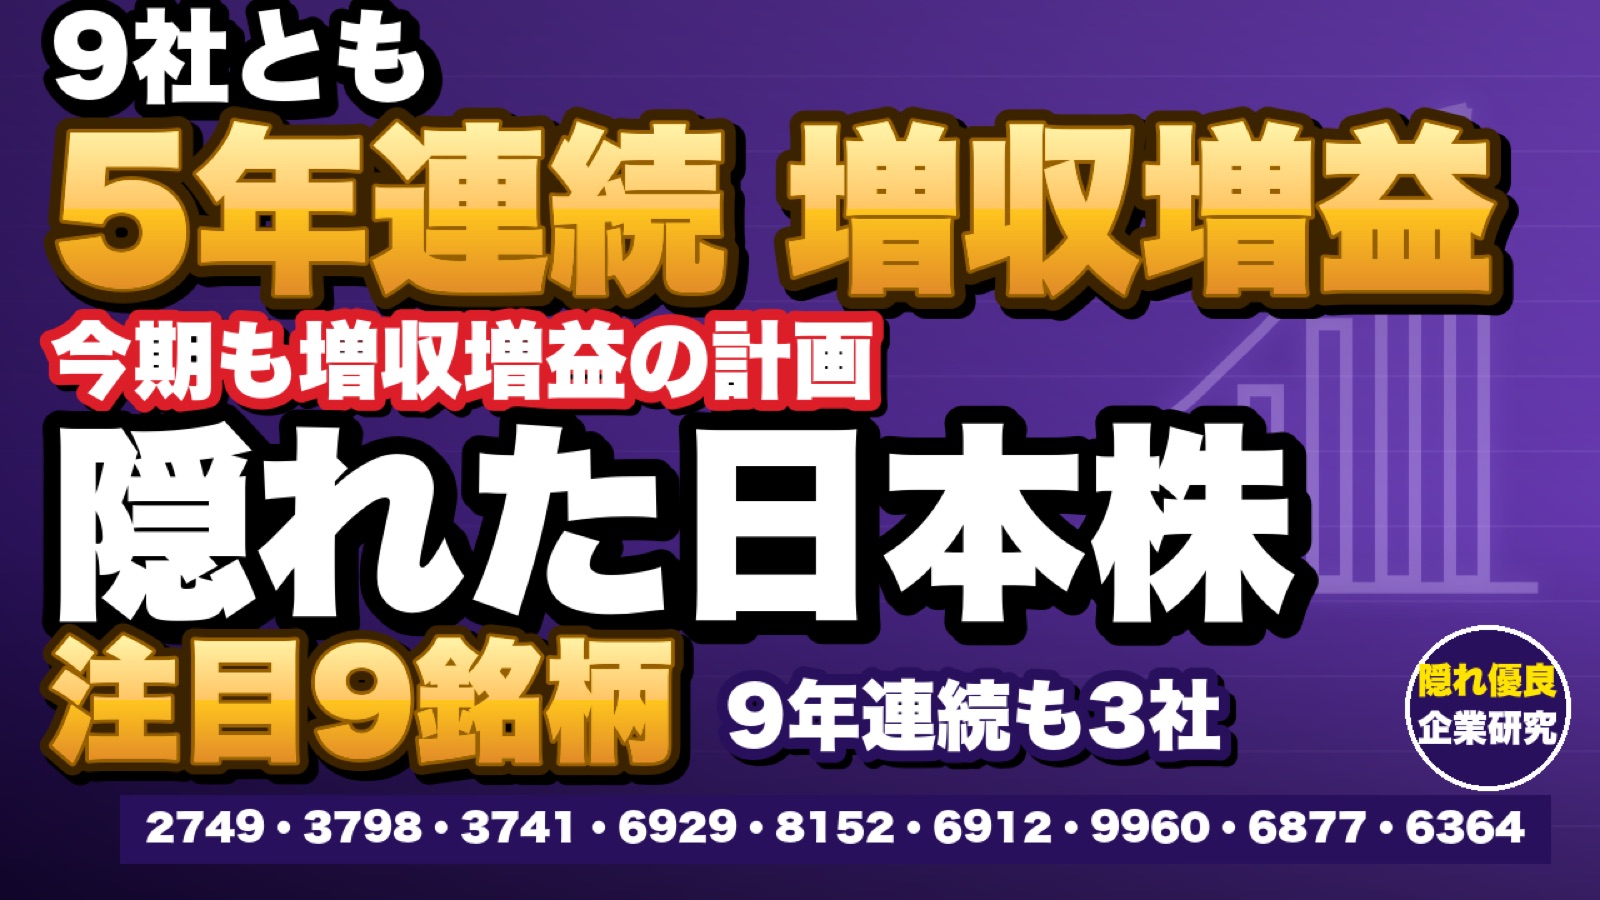
この記事では、売上高と営業利益が5年続けて前の期を上回り、今期も増収増益を計画している、あまり知られていない9社を取り上げます。稼ぐ力の高い会社に絞って調べると、5年連続で増収・営業増益だったのは75社しかありませんでした。その中の9社を、何で稼いでいるか、なぜ売上と利益が落ちないのか、株価がその会社自身の過去5年と比べてどのあたりにあるかの順に見ていきます。
- 株価と、株価から計算する指標(時価総額・PER・PBR・配当利回り)、過去5年のPBRの位置は2026年10月23日終値です。業績は本決算の数字だけを使っています(四半期のぶれを避け、会社が通期で確定させた数字で比べるため)。決算期は会社ごとに違うので、各社の表に書いています。
- 上の動画は2026年10月28日に公開したもので、本記事は動画と同じ数字で文章にし、表にまとめました。
- 動画の公開後に中間決算を発表した菊水ホールディングスは、数字を差し替えず、該当の節に【2026年10月追記】として足しています。
- 5年連続で増収増益、今期も増収増益の計画の9社の一覧
- 各社の稼ぎ方と、売上と利益が落ちなかった理由
- 「増収増益の連続」の中にある、一度だけの要因や集中の見つけ方
- 過去5年のPBRで見た、9社の株価の位置
【結論】増収増益の銘柄9社の一覧
先に9社の一覧です。連続の年数、5年で売上と営業利益が何倍になったか、直近の会社計画の営業利益の伸び、PER、配当利回り、株価がその会社自身の過去5年のPBRの中でどのあたりにあるかを並べました。社名を押すと、その会社の解説に飛びます。
| 社名 | 5年の倍率 売上/営業利益 |
会社計画 営業利益 |
PER/利回り | PBRの位置 過去5年の中で |
|---|---|---|---|---|
| 第1章 コロナの年も含めて9年連続 | ||||
| JPホールディングス 2749 |
1.29倍/2.29倍 | +1.0% | 12.5倍/2.13% | 真ん中あたり |
| ULSグループ 3798 |
2.31倍/2.15倍 | +21.4% | 14.0倍/1.44% | やや低い |
| セック 3741 |
1.72倍/1.86倍 | +5.3% | 19.5倍/2.06% | やや高い |
| 第2章 電動化・電子化の波(5年連続) | ||||
| 日本セラミック 6929 |
1.60倍/2.19倍 | +4.4% | 16.4倍/4.54% | 高値圏 |
| ソマール 8152 |
1.61倍/7.95倍 | +33.2% | 5.3倍/1.45% | やや高い |
| 菊水ホールディングス 6912 |
1.80倍/5.11倍 | +18.0% | 12.9倍/2.10% | 高値圏(最も高い) |
| 第3章 波のある商売(5年連続) | ||||
| 東テク 9960 |
1.55倍/2.77倍 | +5.1% | 13.0倍/2.96% | 高値圏 |
| OBARA GROUP 6877 |
1.39倍/1.44倍 | +18.4% 9月に終わった期 |
13.0倍/2.27% | 高値圏(最も高い) |
| AIRMAN 6364 |
1.69倍/2.89倍 | +15.5% | 10.8倍/3.01% | やや高い |
※2026年10月23日終値。5年の倍率は直近の本決算と5年前の期の比較。特定の銘柄の売買をすすめるものではありません。
9社のうち3社はコロナの年も含めて9年連続で、残りの6社はコロナの年に一度売上が落ち、その翌年から5年連続で伸びています。9社とも、直近の本決算の営業利益はコロナ前(2019年度)を上回っています(最も差が小さいOBARA GROUPで、2019年9月期と比べて+0.8%)。
ただ、業績が良いことと、株価が安いことは別です。過去5年のPBRと比べると、やや低い位置が1社、真ん中あたりが1社、やや高い位置が3社、高値圏が4社でした。増収増益が続いて、すでに株価の評価も上がっている会社が多いということです。
この記事の物差し|株価は「その会社自身の過去5年」
株価の高い安いは、業種や市場の平均ではなく、その会社自身の過去5年のPBRと比べます。この見方は、PBR1倍割れの割安株9選|財務と稼ぐ力で絞った9社を「安い3つの理由」で読む【2026年9月時点】でも使っています。
- 増益は営業利益で判定しています。経常利益や純利益の増益ではありません。連続の年数は当チャンネルの集計(株探・IR BANKの本決算、9社は有価証券報告書で確認)です。
- PER=株価÷会社予想の1株利益、PBR=株価÷直近の本決算の1株純資産、予想配当利回り=会社予想の1株配当÷株価。
- PBRの位置:2021年10月末〜2026年9月末の各月末の終値と10月23日の終値を、その時点で公表済みの直近の本決算の1株純資産で割った値(分割調整・当チャンネル計算)。いまの値が過去の月末の下から何%にあるかで、80%以上=高値圏、60〜79%=やや高い位置、30〜59%=真ん中あたり、10〜29%=やや低い位置、10%未満=安値圏としています。
- 計算上の株価:今の1株純資産×過去5年のPBRの中央値。試算で、株価の予想ではありません。
- 株価の動き:年初来は2025年12月30日の終値、5年は2021年9月末の終値との比較で、直近1年の高値は2025年10月24日〜2026年10月23日の日足(取引時間中)です。同じ期間のTOPIXは年初来+16.3%です。
- 原価率・販管費率・構成比・1人あたりの売上などは、決算短信・有価証券報告書の数字から当チャンネルが計算したものです。
- 開示の確認:記事作成時点(2026年10月31日)まで、10月23日より後に9社の業績予想・配当予想の修正の開示はありません(菊水ホールディングスは10月29日の中間決算で修正なし)。
- これからの決算:ULSグループ・日本セラミック・AIRMAN 11月6日、東テク11月10日、ソマール11月11日、JPホールディングス・セック11月12日、OBARA GROUP 11月13日(本決算)の予定です(株探の表示。会社のIRカレンダーは確かめていません)。予想の修正が出ることがあります。
業界の中で伸びている会社を探すなら、業界の主要企業を一覧できる本が手元にあると早いです。毎年8月頃に新しい版が出ます。
9社の選び方|1,441社から9社へ
動画では0:33からの部分です。東京証券取引所の上場会社は約3,900社ありますが、次のように絞りました。
| 条件 | 残った社数 |
|---|---|
| SBI証券のスクリーナーを通った会社(金融を除く) | 1,441社 |
| 業種の中で営業利益率が上位3割 | 415社 |
| 5年続けて売上高と営業利益がともに前の期を上回った(本決算) | 75社 |
| 時価総額2,500億円未満・日経平均に採用されていない | 44社 |
| 今期も増収・営業増益の会社計画 | 37社 |
| 検索が少ない会社(一般向けブランドが強い会社も除く)、紹介済み・紹介予定の会社などを除く | 9社 |
「営業利益率が高い会社」の側から同じ1,441社を見た記事が、営業利益率が高い企業9選|5年連続20%超を生む「稼ぐ仕組み」3つの型【2026年10月時点】です。今回は利益率の水準ではなく、伸び続けているかを見ています。
第1章|コロナの年も含めて、9年連続で増収増益の3社
動画では1:15からの部分です。
- JPホールディングス:子どもが減っても伸びる保育の会社。国が決める単価と学童の受託
- ULSグループ:発注する側に立つITコンサル。コンサルタントの数で伸びる
- セック:宇宙と官公庁のソフト。受注残で先が見える
JPホールディングス(2749)|子どもが減っても、国の単価と学童で伸びる保育の会社
なぜ伸びるか:売上の中心は国が決める単価(公定価格)で、保育士の処遇改善で単価が上がった。学童・児童館の受託で施設も増えた
株価の位置:PBR2.37倍で過去5年の真ん中あたり。今期の増益は1.0%の計画
| 市場・従業員 | 東証プライム・連結4,209人 |
|---|---|
| 売上高(3月期) | 335→344→355→379→411→433億円(連結) |
| 営業利益率 | 8.5→9.7→10.3→12.1→14.1→15.1% |
| 今期の会社予想 | 売上440億円・営業利益66億円(+1.0%)・営業利益率15.0% |
| 株価/時価総額 | 635円/544億円 |
| PER/PBR | 12.5倍(会社予想)/2.37倍 |
| PBRの過去5年 | 1.66倍(2022年5月)〜3.84倍(2024年9月)・中央値2.48倍=真ん中あたり。計算上の株価は約660円 |
| 予想配当利回り | 2.13%(年13.5円)。配当性向30%が目途 |
| 1株配当 | 4.5→6(記念1円を含む)→8→12→12.5円→予想13.5円。毎期増配 |
| 株価の動き | 年初から−11.7%/直近1年の高値797円(2026年2月)から−20.3%/5年で約2.1倍 |
何で稼ぐか|売上の中心は国や自治体からの運営費
売上の中心は、国や自治体から受け取る運営費です。主な相手先は横浜市12.0%、川崎市9.5%(自治体を通じて受け取る分)です。事業は1つで、保育園と学童の別の売上や利益は開示されていません。保育園の数は212(2021年3月末)から209(2026年3月末)とほぼ横ばいで、増えた施設はほぼ学童と児童館です。
なぜ落ちないのか|単価の上昇と、補助金を取りきる運営
保育の運営費は公定価格で決まり、保育士の給料を上げる政策でこの単価が上がりました。前の期の増収22億円のうち13億円は、処遇改善や単価の変更によるものです。公定価格の人件費の改定率は、2021年−0.9%のあと、2022年+2.1%、2023年+5.2%、2024年+10.7%、2025年+5.3%と4年続けて上がりましたが、この先の率は決まっていません(こども家庭庁)。
単価は各社同じなのに、保育園を運営するほかの上場6社の営業利益率は2.5〜5.5%です(直近の本決算。さくらさくプラス・ライク〔子育て支援の事業〕・ポピンズ・テノ.ホールディングス・グローバルキッズCOMPANY・Smile Holdings)。会社は差が出る理由を、補助金を取りきる取り組みと、人の配置や採用費の管理だと説明しています。売上原価率は5年で82.6%から77.9%に下がりました。
株価の位置とひとこと
2026年5月13日の本決算(今期の営業利益+1.0%の計画)の翌日は−6.2%(TOPIXは−1.0%)でした。今期の増益の小ささが重しになったとみられます。
売上は国の単価に、利益率は補助金の取り方に支えられているので、制度の見直しが一番の注意点だと思います。会社も、補助金の制度が見直されると業績に影響すると書いています。動画での個人的な見方は、決算資料の増収の内訳と原価の割合を確かめながら、長期で持つ候補としてはあり、というものでした。
ULSグループ(3798)|コンサルタントが3年で1.7倍、最大の顧客への集中とAIが論点
動画では4:27からです。
なぜ伸びるか:売上を決めるコンサルタントの数が3年で約1.7倍(421人→713人)。1人あたりの売上も3年で約15%増。売上の89%は前の年からの顧客
株価の位置:PBR2.75倍で過去5年のやや低い位置(下から2割)
| 市場・従業員 | 東証スタンダード・連結820人(うちコンサルタント713人) |
|---|---|
| 売上高(3月期) | 72→74→85→104→132→166億円(連結) |
| 営業利益率 | 19.7→21.8→20.3→16.9→19.9→18.4% |
| 今期の会社予想 | 売上202億円・営業利益37億円(+21.4%)・営業利益率18.3% |
| 株価/時価総額 | 570円/332億円(2026年10月1日の株式交換で自己株式を交付した後の株数で計算。動画制作の時点で完了の開示は確かめられていません) |
| PER/PBR | 14.0倍(会社予想)/2.75倍 |
| PBRの過去5年 | 2.21倍(2023年5月)〜5.07倍(2021年10月)・中央値3.18倍=やや低い位置。計算上の株価は約660円 |
| 予想配当利回り | 1.44%(年8.2円)。配当性向20〜30%の業績連動 |
| 1株配当 | 3.6→4.5→4.5→6.0→7.3円→予想8.2円(分割後に換算。5期で減配なし) |
| 株価の動き | 年初から−16.4%/直近1年の高値778円(2025年10月)から−26.7%/5年+8.0% |
何で稼ぐか|繰り返し頼まれる一方、1社の比率が上がる
売上の89%は前の年から取引がある顧客で、上位5社で38%です。最大の相手先はパソナで、売上に占める割合は11.1%(14億円・2025年3月期)から14.6%(24億円・2026年3月期)に上がりました。繰り返し頼まれるのは強みですが、1社への集中はリスクの裏返しとも取れます。
なぜ落ちないのか|人の数と単価。ただ利益率は横ばい
会社は「コンサルタントの数が当社グループの売上の額を決定する大きな要因の1つ」と書いていて、その数は421人(2023年3月末)から713人に増えました。1人あたりの売上は2,181万円(2023年3月期)から2,509万円へ3年で+15.0%で(売上高÷期首と期末のコンサルタント数の平均)、会社は受注単価の上昇を挙げています。
一方、売上原価率は約6割のままで、採用費が4億円から8億円(売上の5.1%)に増えたこともあり、営業利益率は5年前とほぼ同じ18%台です。AIについて会社は、「人月×単価」のコストモデルは崩れ、価値が下がるのは受注する側で、発注側の支援は重要性が増すと説明しています。
株価の位置とひとこと
高値をつけたのは、1株を10株に分割した2025年10月です。この1年、業績予想の下方修正や減配はありません。2025年12月30日から2026年3月23日までは−29.3%で、同じ期間に同じITコンサル・DX支援の上場3社(ベイカレント・野村総合研究所・シグマクシス・ホールディングス)も−23.2〜−30.7%、TOPIXは+2.3%でした。業種全体が売られた時期と重なります。
今期も2割の増益計画で、株価の評価は過去5年でやや低い位置にありますが、AIで稼ぎ方が変わる業界にいることは気になります。動画での個人的な見方は、コンサルタントの人数とリピート率を確かめながら、長期で持つ候補としてはあり、というものでした。
セック(3741)|受注残91億円で先の売上は見えやすい、PERは9社で最も高い
動画では7:10からです。
なぜ伸びるか:官公庁・医療・防衛のシステムが5年で2.8倍。受注残は過去最高で、今期の売上になる分だけで計画の約56%
株価の位置:PER19.5倍は9社で最も高く、PBR2.97倍は過去5年のやや高い位置
| 市場・従業員 | 東証プライム・単体365人 |
|---|---|
| 売上高(3月期) | 65→66→75→85→103→112億円(単体) |
| 営業利益率 | 15.5→16.2→16.2→17.2→17.4→16.8% |
| 今期の会社予想 | 売上118億円・営業利益20億円(+5.3%)・営業利益率16.8% |
| 株価/時価総額 | 3,005円/307億円 |
| PER/PBR | 19.5倍(会社予想)/2.97倍 |
| PBRの過去5年 | 1.55倍(2022年9月)〜4.43倍(2026年2月)・中央値2.59倍=やや高い位置。計算上の株価は約2,620円 |
| 予想配当利回り | 2.06%(年62円)。当面、配当性向40%を目指す |
| 1株配当 | 30.5→34.5→43.5→55(記念2.5円を含む)→60円→予想62円(分割後に換算。毎期増配) |
| 株価の動き | 年初から−3.7%/直近1年の高値4,360円(2026年6月)から−31.1%/5年で約2.5倍 |
何で稼ぐか|社会基盤と宇宙
売上は社会基盤システム49.3%(ETC・渋滞情報、医薬品の安全対策、官公庁、防衛関連など)、宇宙先端システム28.2%(探査機・衛星のソフト、車両の自動走行の研究開発、ロボット)、インターネット15.9%、モバイルネットワーク6.6%です。売上の10%以上を占める相手先はなく、分野ごとの利益は開示されていません。宇宙では人が直しに行けないので、止まらずに動き続けることが求められます。
なぜ落ちないのか|官公庁・医療と、積み上がる受注残
社会基盤システムの売上は20億円(2021年3月期)から55億円(2026年3月期)へ2.8倍で、5年の増収47億円のおよそ4分の3を占めます。受注高は11期連続で増え、受注残(契約済みでまだ売上になっていない金額)は32億円(2022年3月末)から91億円(2026年3月末)と過去最高です。うち今期の売上になる分は67億円で、今期の売上計画の約56%にあたります(過去5期は31〜48%)。売上原価率と販管費率は5年間ほぼ変わっていません。公的な案件は競争入札になるというリスクは、会社も書いています。
株価の位置とひとこと
2026年5月12日の本決算の翌日に+11.4%で、6月1日に高値をつけました。6〜7月に適時開示はありませんでしたが、月末の終値は5月の4,080円から6月の3,210円に下げています。AIについては、開発の手順を「人ではなくAIエージェントが実行する仕組みへと転換」すると説明しています。
先の売上は見えやすい会社だと思いますが、PERは9社で最も高く、PBRもやや高い位置です。動画での個人的な見方は、今は様子見でした。
第2章|電動化・電子化の波をつかんだ3社
動画では9:50からの部分です。ここからの6社は、コロナで売上が落ちた年から数えて5年連続の増収増益です。
- 日本セラミック:売上が増えても費用が増えにくいセンサのメーカー
- ソマール:EV向けの樹脂を自社でつくる、メーカー兼商社
- 菊水ホールディングス:EVやデータセンターの開発に使う試験用の電源
日本セラミック(6929)|駐車センサが伸び、販管費率は12.6%から8.6%に
なぜ伸びるか:車載の超音波センサが伸びた。売上が5年で1.6倍になる間、販売や管理の費用はほとんど増えていない
株価の位置:PBR1.62倍で過去5年の高値圏。利回り4.54%は9社で最も高い
| 市場・従業員 | 東証プライム・連結1,377人 |
|---|---|
| 売上高(12月期) | 171→214→233→244→250→273億円(連結) |
| 営業利益率 | 16.6→15.8→18.0→18.7→19.8→22.8% |
| 今期の会社予想 | 売上280億円・営業利益65億円(+4.4%)・営業利益率23.2% |
| 株価/時価総額 | 3,635円/746億円(2026年7月末の株数) |
| PER/PBR | 16.4倍(会社予想)/1.62倍 |
| PBRの過去5年 | 1.05倍(2022年6月)〜1.77倍(2026年5月)・中央値1.29倍=高値圏。計算上の株価は約2,900円 |
| 予想配当利回り | 4.54%(年165円)。配当性向50%以上が方針 |
| 1株配当 | 100(普通50+特別50)→125(50+75)→100(普通100)→125(100+25)→165円(125+40)→予想165円(すべて普通配当)。総額では2023年12月期に一度減っているが、普通配当はこの5期で減配なし |
| 株価の動き | 年初から−3.5%/直近1年の高値4,280円(2026年5月)から−15.1%/5年で約1.2倍。自社株買いは2024年12月期40億円・2025年12月期26億円、2026年も継続中 |
何で稼ぐか|最大の販売先は商社で、その先は非開示
売上は日本56.2%、極東・アジア36.3%、欧州6.5%です。事業は1つで、用途別の売上や利益は開示されていません。最大の販売先は名古屋の中外(自動車部品のメーカー兼商社・非上場)で22.2%を占め、この割合は10%未満(2020年12月期)から上がってきました。その先の顧客は公表されていません。
なぜ落ちないのか|車載の超音波センサと、増えない販管費
伸びたのは、バックや駐車のときに障害物までの距離を測る超音波センサです。会社は、安全運転を支援する装置(ADAS)の需要と自動車生産の回復、シェアの拡大を理由に挙げています。1台あたりの搭載数についての会社の説明はありません。販管費率は12.6%から8.6%に、売上原価率は70.8%から68.6%に下がりました(2020年12月期→2025年12月期)。営業利益率はセンサ機器の上場企業オプテックスグループの12.4%を上回ります。
なお、9社の条件の「増益」は営業利益です。日本セラミックは今期の純利益が前の期より大きく減る計画です。
株価の位置とひとこと
PBRは過去5年の高値圏にあります。最大の販売先が商社で、その先の顧客が見えない点は気になります。動画での個人的な見方は、有価証券報告書の主な販売先の割合を確かめながら、配当を受け取りつつ長期で持つ候補としてはあり、というものでした。
ソマール(8152)|営業利益は5年で約8倍、PERは5.3倍、ただ前の期の増益は1.3%
動画では12:26からです。
なぜ伸びるか:自社製の絶縁樹脂がハイブリッド車・EV向けに海外で採用され、売上に占める製品の割合は4年で44%から54%に
株価の位置:PER5.3倍・PBR0.60倍だが、PBRは過去5年のやや高い位置。時価総額は9社で最小
| 市場・従業員 | 東証スタンダード・連結464人 |
|---|---|
| 売上高(3月期) | 194→227→251→267→304→312億円(連結) |
| 営業利益率 | 1.7→3.1→3.2→6.7→8.5→8.3% |
| 今期の会社予想 | 売上345億円・営業利益35億円(+33.2%)・営業利益率10.1% |
| 株価/時価総額 | 6,900円/134億円 |
| PER/PBR | 5.3倍(会社予想)/0.60倍 |
| PBRの過去5年 | 0.26倍(2022年5月)〜0.77倍(2025年2月)・中央値0.49倍=やや高い位置。計算上の株価は約5,650円(中央値は利益率が3%台のころの評価も含みます) |
| 予想配当利回り | 1.45%(年100円)。配当性向は予想7.7% |
| 1株配当 | 50→50→70→100→100円→予想100円(5期で減配なし) |
| 株価の動き | 年初から+19.0%/直近1年の高値8,530円(2026年5月)から−19.1%/5年で約3.6倍 |
何で稼ぐか|高機能材料が利益の約9割
売上は高機能材料72.3%、環境材料(製紙用薬品など)19.2%、食品材料8.3%で、事業別の利益では高機能材料が88.6%です。絶縁樹脂だけの売上や利益は開示されていません。
なぜ落ちないのか|つくる製品の比率が上がった
自分でつくる製品の売上は99億円(2022年3月期)から167億円(2026年3月期)へ1.7倍で、仕入れて売る商品は127億円から144億円です。高機能材料の事業の利益率は2.7%(2021年3月期)から11.3%に上がり、全社の売上原価率も82.7%から78.2%に下がりました。営業利益率は化学品商社の大手、長瀬産業の4.6%を上回ります。
注意点は2つあります。前の期の営業利益の伸びは1.3%で、今期の+33.2%はこれからの計画です。また、製紙用の薬品の仕入先である旭化成がSBラテックス事業から撤退し(2027年12月に販売終了)、2028年3月期以降に影響が出る可能性があります。関係する製紙用化学品の売上は47億円で全体の15.1%ですが、環境材料事業の利益は事業別の利益の6.9%です。代わりの仕入先は開示されていません。
株価の位置とひとこと
2026年5月15日の本決算のあと、18日に+18.6%、19日に+15.7%で、2営業日で約37%上がりました(同じ2日のTOPIXは−1.0%・+0.6%)。
PERは5倍台ですが、仕入先の撤退は利益への影響は限られそうなものの、売上が減って増収が途切れる可能性はあります。動画での個人的な見方は、今は様子見でした。
菊水ホールディングス(6912)|試験用の電源、データセンター向けが好調でPBRは過去5年で最高
動画では15:17からです。
なぜ伸びるか:車載・エネルギー・半導体・データセンターと分野をまたいで設備投資を取り込み、販管費率が46%から36%に
株価の位置:PBR1.49倍は過去5年で最も高い水準。年初から+50.4%
| 市場・従業員 | 東証スタンダード・連結345人 |
|---|---|
| 売上高(3月期) | 82→101→121→125→134→147億円(連結) |
| 営業利益率 | 5.1→10.3→12.7→14.8→14.9→14.5% |
| 今期の会社予想 | 売上157億円・営業利益25億円(+18.0%)・営業利益率16.1%(2026年7月に上方修正) |
| 株価/時価総額 | 2,804円/234億円 |
| PER/PBR | 12.9倍(会社予想)/1.49倍 |
| PBRの過去5年 | 0.73倍(2022年9月)〜1.49倍(いま)・中央値0.92倍=高値圏(最も高い)。計算上の株価は約1,730円 |
| 予想配当利回り | 2.10%(年59円)。DOE2%以上をベースに配当性向30%以上 |
| 1株配当 | 30→38→47→53→69円(普通59+記念10)→予想59円(記念配当を除くと据え置き) |
| 株価の動き | 年初から+50.4%/直近1年の高値2,980円(2026年10月)から−5.9%/5年で約2.7倍 |
何で稼ぐか|電源機器が主力で粗利率52%
売上は電源機器73.3%、電子計測器22.9%(EV用の電池の耐電圧・絶縁の試験器など)、修理・校正サービスなど3.8%です。粗利率は電源機器52.1%、電子計測器43.6%です。販売の多くは代理店を経由していて、計測器の専門商社の日本電計が16.4%を占めます。用途別の売上や受注高は開示されていません。
なぜ落ちないのか|固定費の負担が軽くなった
売上原価率は48.6%から49.1%と横ばいで、販管費率が46.3%から36.3%に下がりました(2021年3月期→2026年3月期)。売上が増えて固定費の負担が軽くなった形で、会社も「売上増加に伴い固定費の回収が進んだ」と説明しています。営業利益率は電源と計測器の上場企業エヌエフホールディングスの10.3%を上回ります。会社は、EVシフトには減速がみられる一方、データセンター向けの投資は世界的に拡大していると見ています。
【2026年10月追記】10月29日に中間決算を発表しました。通期の業績予想(営業利益25億円)と配当予想(59円)に修正はありません。動画の基準日より後の開示で、表の数字は動画と同じです。
株価の位置とひとこと
2026年7月30日の上方修正の翌日は+21.5%(TOPIXは+1.3%)でした。業績は好調ですが、PBRは過去5年で最も高く、顧客の設備投資に左右される商売でもあります。動画での個人的な見方は、今すぐ購入を検討する銘柄ではない、というものでした。データセンター向けの勢いが続くかを見たいところです。
第3章|波のある商売で、伸ばし続けた3社
動画では18:02からの部分です。建設投資や設備投資の波を受けやすい3社です。
- 東テク:納めたあとも関わる空調の会社。伸びたのは工事
- OBARA GROUP:すり減る部品で波を和らげる、溶接と研磨の装置
- AIRMAN:国内9割のコンプレッサで北米へ
東テク(9960)|粗利の55%は工事、受注残は今期計画の約6割
なぜ伸びるか:粗利率の高い工事の売上が5年で約2倍。保守の売上は全体の2割弱のまま
株価の位置:PBR2.41倍で過去5年の高値圏。5年で株価は約4.9倍
| 市場・従業員 | 東証プライム・連結2,855人 |
|---|---|
| 売上高(3月期) | 1,097→1,101→1,267→1,407→1,560→1,700億円(連結) |
| 営業利益率 | 5.6→5.7→6.1→7.0→9.4→10.1% |
| 今期の会社予想 | 売上1,800億円・営業利益180億円(+5.1%)・営業利益率10.0% |
| 株価/時価総額 | 4,330円/1,776億円(9社で最大) |
| PER/PBR | 13.0倍(会社予想)/2.41倍 |
| PBRの過去5年 | 0.81倍(2022年3月)〜3.07倍(2026年2月)・中央値1.88倍=高値圏。計算上の株価は約3,380円 |
| 予想配当利回り | 2.96%(年128円)。2026年5月にDOE6%を下限とする累進配当に変更(累進配当=減配せず維持か増配する方針) |
| 1株配当 | 46.3→54.0→68.3→116(記念7円を含む)→128円→予想128円(分割後に換算。実績は毎期増配、今期は据え置きの予想) |
| 株価の動き | 年初から+18.1%/直近1年の高値4,590円(2026年2月)から−5.7%/5年で約4.9倍 |
何で稼ぐか|売上は機器の販売、粗利は工事
売上は商品販売55.2%、工事44.8%ですが、粗利は工事55%、商品販売45%です。粗利率は工事34.8%、商品販売22.4%です。保守は両方の事業に入っていて、納めた機器の保守が179億円、施工した工事の保守が120億円です。仕入の23.4%がダイキン工業です。
なぜ落ちないのか|利益率の高い工事が伸びた
工事の売上は371億円(2021年3月期)から763億円(2026年3月期)へ約2倍で、粗利に占める割合は43.1%から55.0%に上がりました。売上原価率は76.1%から71.6%に下がり、販管費率は18.3%のままです。売上がほぼ同じ設備資材の卸、橋本総業ホールディングスの営業利益率は1.5%で、東テクは10.1%です。
ただ、伸びたのは主に新しい工事で、保守の売上の比率は18%前後で横ばいです(2022年3月期206億円→2026年3月期301億円。上の内訳と合計が少し違うのは端数のためです)。計装事業は新築7割、既設3割という構成で、会社は建て替えやデータセンターの投資意欲が底堅いと見ています。期末の受注残は1,063億円(前期+18.2%)で今期の売上計画の約59%にあたりますが、工事は複数年にまたがるので、すべてが今期の売上になるわけではありません。
株価の位置とひとこと
2023年に子会社で外注費の不正(11年間で6.39億円)を公表し、翌営業日は−6.4%でしたが、約1か月半で公表前の水準に戻っています。利益率の上昇とともに、株価の評価も上がってきました。動画での個人的な見方は、受注残と工事の粗利率を確かめながら、配当を受け取りつつ長期で持つ候補としてはあり、というものでした。
OBARA GROUP(6877)|年初から+72.6%、買収を除くと前の期の伸びは1%台
動画では20:41からです。
なぜ伸びるか:装置は設備投資の波を受けるので、消耗品を増やして安定させる方針。ただ消耗品だけの利益は開示がなく、効果は確かめられない
株価の位置:PBR1.36倍は過去5年で最も高い水準。9月に終わった期の本決算は11月13日の予定
| 市場・従業員 | 東証スタンダード・連結1,926人(2025年9月末) |
|---|---|
| 売上高(9月期) | 442→455→503→552→564→617億円(連結。2020年9月期〜2025年9月期の実績) |
| 営業利益率 | 15.3→16.1→16.9→16.3→16.3→15.7% |
| 9月に終わった期の会社計画 | 売上715億円・営業利益115億円(+18.4%)・営業利益率16.1%。期初の減益計画を2026年5月に上方修正 |
| 株価/時価総額 | 6,610円/953億円(2026年6月末の株数) |
| PER/PBR | 13.0倍(9月に終わった期の会社予想)/1.36倍(1株純資産は2025年9月期末) |
| PBRの過去5年 | 0.73倍(2025年3月)〜1.36倍(いま)・中央値0.94倍=高値圏(最も高い)。計算上の株価は約4,560円 |
| 予想配当利回り | 2.27%(年150円) |
| 1株配当 | 110→130→150→150→150円→予想150円(5期で減配なし)。自社株買いは2024年9月期53億円・2025年9月期44億円・2026年2〜3月50億円 |
| 株価の動き | 年初から+72.6%/直近1年の高値7,200円(2026年10月)から−8.2%/5年で約1.7倍 |
何で稼ぐか|溶接はアジアの拠点、研磨は日本の拠点
売上は溶接機器55%、平面研磨装置37%、電気機器8%(2024年12月に買収した配電部品の会社の9か月分)です。拠点の所在地で見ると、溶接はアジア・パシフィックが64.2%、研磨は日本が73.9%で、研磨の用途の64.7%が半導体向けです。
なぜ落ちないのか|消耗品で波を和らげる方針
溶接ガンや研磨装置は工場が設備を入れるときにしか売れません。そこで会社は、生産のたびにすり減る電極や研磨材などの消耗品を増やして業績を安定させる方針です。研磨事業の売上は装置60.0%、部品18.3%、消耗品21.7%です。事業ごとの利益率はこの5年、溶接16.0〜17.2%、研磨15.0〜18.4%に収まっています(2021〜2025年9月期)。ただ、コロナの2020年9月期には溶接の利益が40%減っていて、波がなくなったわけではありません。
2025年9月期は、買収した会社の分を除くと売上+1.0%、営業利益+1.6%でした(当チャンネル計算)。営業利益の過去最高は2015年9月期の109億円で、2025年9月期時点では更新していません。
株価の位置とひとこと
2026年2月13日に最大50億円の自社株買いを発表した翌営業日に+18.1%、5月7日の上方修正の当日に+6.7%でした。10月1日には転換社債(75億円)を12月に取得・消却すると発表しています。
2025年9月期の実力は1%台の伸びで、株価はすでに高値圏です。動画での個人的な見方は、11月の本決算で着地と次の期の計画を確かめるまで今は様子見、というものでした。
AIRMAN(6364)|北米で伸びる、ただ今期の増益には一度だけの関税の還付
動画では23:24からです。
なぜ伸びるか:エンジンコンプレッサの国内シェアは90.3%(会社推計)。北米で大手レンタル会社向けが伸び、値上げも進めた
株価の位置:PBR1.43倍で過去5年のやや高い位置。年初から+31.3%
| 市場・従業員 | 東証プライム・連結820人 |
|---|---|
| 売上高(3月期) | 329→367→490→519→544→556億円(連結。2025年3月期は為替の換算方法の変更で遡って修正した値) |
| 営業利益率 | 7.6→9.7→9.9→11.9→11.9→12.9% |
| 今期の会社予想 | 売上602億円・営業利益83億円(+15.5%)・営業利益率13.8%。期初の−21.6%から2026年7月に上方修正 |
| 株価/時価総額 | 2,395円/645億円 |
| PER/PBR | 10.8倍(会社予想)/1.43倍 |
| PBRの過去5年 | 0.77倍(2022年5月)〜2.20倍(2024年1月)・中央値1.32倍=やや高い位置。計算上の株価は約2,210円 |
| 予想配当利回り | 3.01%(年72円)。総還元性向70%を目安に、3年間で総額100億円規模が目標 |
| 1株配当 | 30→45→57→57→72円→予想72円(5期で減配なし) |
| 株価の動き | 年初から+31.3%/直近1年の高値2,788円(2026年8月)から−14.1%/5年で約2.4倍 |
何で稼ぐか|建設機械が8割、北米の1社に集中が進む
売上は建設機械80%、産業機械20%で、事業別の利益は建設機械76%、産業機械24%です。売上の23.2%は、北米でAIRMANの製品を独占的に扱う販売代理店1社(Alliance North America)向けで、前の期の19.1%から上がりました。会社は、北米の販売代理店への売掛金62億円(連結の売掛金の約49%)を「回収状況を注視すべき債権」と書いています(貸倒引当金は計上なし)。
なぜ落ちないのか|国内のシェアと北米、値上げ
エンジンコンプレッサの国内シェアは90.3%、世界で18.3%、高所作業車の国内シェアは61.4%です(中期経営計画 2025年5月・会社推計)。北米では、価格は高いものの壊れにくく、メンテナンスの費用を抑えられる点が大手レンタル会社に評価されたと会社は説明しています。価格転嫁も進めました。国内の建設機械が−3.6%だった前の期も、海外の建設機械+4.8%で補いました。売上原価率は75.1%から72.6%に、販管費率は17.4%から14.5%に下がっています。
今期の上方修正の理由には、北米向けの出荷の上振れ、円安のほか、米国の関税の還付が入っています。還付は一度だけの要因で、申請額は約11億円(有価証券報告書の後発事象)、業績予想に織り込んだ額は開示されていません。
株価の位置とひとこと
2026年5月11日の本決算(今期の営業利益−21.6%の計画)の当日に−18.3%、7月30日の上方修正と自社株買いの当日に+20.3%でした。
今期の増益には一度だけの還付が入り、北米の1社への集中も進んでいます。動画での個人的な見方は、来年5月の本決算で還付を除いた来期の計画を確かめるまで、今は様子見でした。
連続が続くかを見るときに確かめたい数字
動画の最後(26:21から)でも触れたように、連続が続くかは、受注残やリピートの割合のように、売上より先に動く数字で見ておきたいところです。各社で見る数字を整理します。
| 会社 | 確かめる数字 | 気になる点 |
|---|---|---|
| JPホールディングス | 増収の内訳・原価の割合 | 補助金の制度の見直し |
| ULSグループ | コンサルタントの人数・リピート率 | AI・最大の顧客への集中 |
| セック | 受注残 | PERが9社で最も高い |
| 日本セラミック | 主な販売先の割合 | その先の顧客が見えない |
| ソマール | 今期計画の達成 | 仕入先の撤退 |
| 菊水ホールディングス | データセンター向けの勢い | 顧客の設備投資・PBRが過去5年で最高 |
| 東テク | 受注残・工事の粗利率 | PBRが高値圏 |
| OBARA GROUP | 11月13日の本決算と次の期の計画 | 買収を除いた伸び |
| AIRMAN | 還付を除いた来期の計画 | 北米の1社への集中 |
まとめ|増収増益の銘柄は「何が伸ばしたか」で見る
5年続けて売上と営業利益の両方が伸び、直近の会社の計画でも増収増益の9社を見てきました。要点は3つです。
- 伸びた理由は会社ごとに違う。国の単価と学童、コンサルタントの数、受注残、車載センサ、自社製の樹脂、設備投資の取り込み、工事、消耗品の方針、北米とシェアと分かれます。
- 連続の中に、一度だけの要因や集中がある。OBARA GROUPの買収、AIRMANの関税の還付、ULSグループとAIRMANの大口顧客などです。「増益」も営業利益で見たもので、純利益が減る計画の会社もあります。
- 株価は過去5年のPBRで、やや低い1社・真ん中あたり1社・やや高い3社・高値圏4社(2026年10月23日終値)。動画での個人的な見方は、長期で持つ候補4社(JPホールディングス・ULSグループ・日本セラミック・東テク)、今は様子見4社(セック・ソマール・OBARA GROUP・AIRMAN)、今すぐ購入を検討する銘柄ではない1社(菊水ホールディングス)でした。
連続の年数は分かりやすい入り口です。ただ、その中身まで読むと、同じ増収増益でも来年の見え方がまったく違うと思います。
伸びの大きさではなく、国内で1番の事業が本当に稼ぎ頭なのかを読んだ記事もあります。
伸びている会社とは逆に、今期の減益予想も含めて建設・資材の高配当9社を読んだ記事もあります。→ 建設株の高配当銘柄9選|利回り3%超・5期減配なし、無名の9社の配当の決め方と今期の減益予想を読む【2026年9月時点】
⚠️ 注意:この記事は個人の感想で、特定の銘柄の売買をすすめるものではありません。株価と指標は2026年10月23日終値で計算していて、日々変わります。計算上の株価は当チャンネルの計算で、株価の予想ではありません。業績予想・配当予想は各社の会社予想で、今後の決算発表で変わることがあります。投資の判断は、最新の開示を確かめたうえでご自身で行ってください。


