目次
はじめに|株価が下落した銘柄は、本当に悪い会社になったのか
株価が大きく下がった会社は、本当に悪い会社になってしまったのでしょうか。たとえば、この記事の1社目のユニオンツールは、2026年6月の高値から9月までに株価がほぼ半分になりました。ところが同じ時期に、会社は今年の利益の見通しを二度引き上げ、配当も増やしていました。
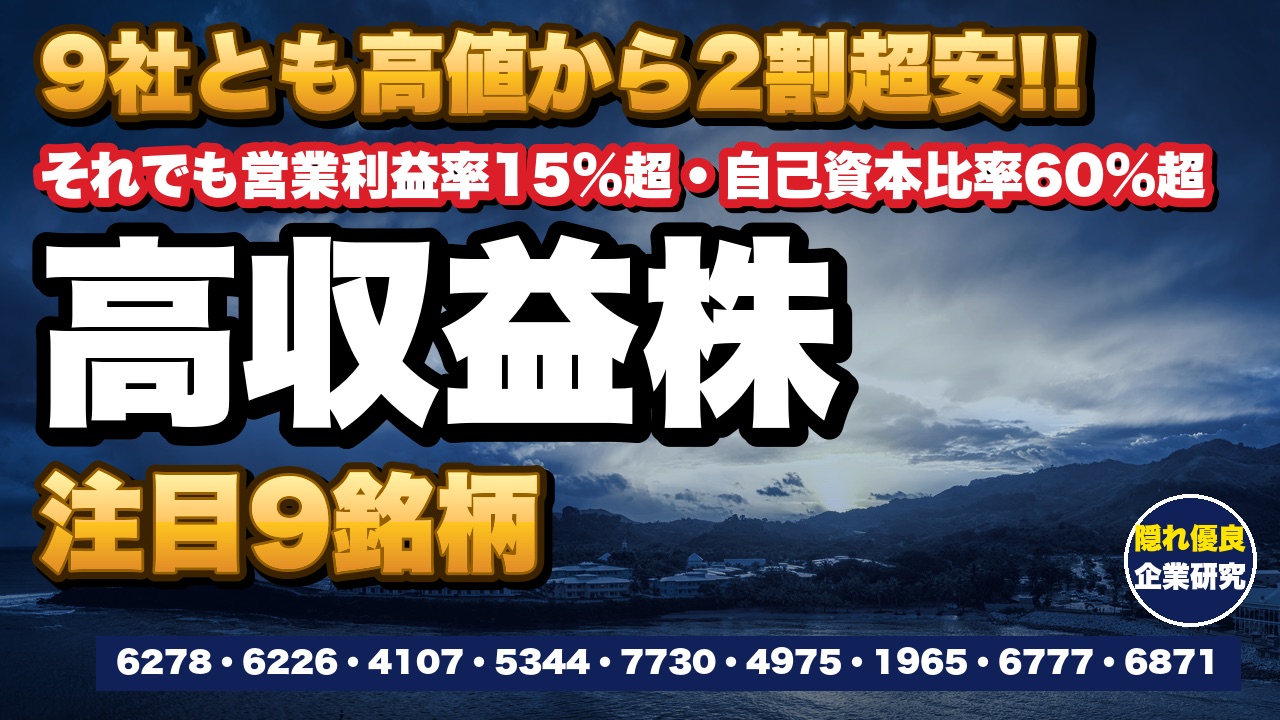
この記事では、2026年の高値から2割以上下がりながら、直近の本決算で自己資本比率60%以上・営業利益率15%以上を保っている9社について、「なぜ下がったのか」を会社の開示から一社ずつ確かめます。あわせて、下がったあとの株価が、その会社自身の過去5年と比べてどのあたりにあるかも見ます。
先に結論の一つを書くと、2割以上下がったあとでも、9社のうち5社は過去5年のPBRで見て「高い方」にありました。下落率の大きさは、株価の水準の低さとは別のものです。就活の企業研究でも、株価の動きと、会社の本業の稼ぐ力・財務は分けて見ることが大切だと思います。
- 株価と、株価から計算する指標(時価総額・PER・PBR・配当利回り)、高値からの下落率は2026年9月16日終値です。業績は本決算の数字だけを使っています(四半期のぶれを避け、会社が通期で確定させた数字で比べるため)。
- 上の動画は2026年9月19日に公開したもので、本記事は動画と同じ数字で文章にし、表を足しました。動画に入れていなかったのは、その会社自身の過去5年のPBRの幅で見た株価の位置と、1株配当の推移です。
- 「下げた理由」のうち、開示や報道で確かめられる事実と、こちらの見立て(「〜と見られます」)は分けて書いています。
- 高値から2割以上下がりながら、財務と稼ぐ力が落ちていない9社の一覧
- 株価が下がった理由の3つの型(好業績の織り込み・テーマ人気の剥落・伸びの減速や減益)
- 各社の下落の事実と、会社の開示から分かること
- 2割以上下がったあとの株価が、過去5年のPBRでどのあたりにあるか
- 下がった会社を見るときに、確かめたい3つのこと
【結論】株価が下落した9社の一覧
先に9社の一覧です。高値からの下落率、下げた理由の型、直近の本決算の営業利益率、株価がその会社自身の過去5年のPBRの中でどのあたりにあるかを並べました。社名を押すと、その会社の解説に飛びます。
| 社名 | 高値からの下落率 2026年の高値→9月16日 |
営業利益率 直近の本決算 |
PBRの位置 過去5年の中で |
|---|---|---|---|
| 第1章 好業績の織り込みや需給で下がった | |||
| ユニオンツール 6278・基板用ドリル |
−52.2% | 21.7% | 高い方 |
| マニー 7730・医療機器 |
−25.5% | 27.3% 営業減益 |
低い方 |
| 日本マイクロニクス 6871・半導体検査 |
−29.3% | 23.6% | 高い方 |
| 第2章 テーマの人気がはがれた | |||
| 伊勢化学工業 4107・ヨウ素 |
−53.8% | 24.2% 今期は減収減益計画 |
高い方 |
| JCU 4975・めっき薬品 |
−27.4% | 41.0% | 真ん中あたり |
| 第3章 伸びの減速・期ずれ・減益が重なった | |||
| santec Holdings 6777・光通信計測 |
−43.6% | 32.8% | 高い方 |
| 守谷輸送機工業 6226・荷物用エレベーター |
−32.2% | 25.7% | 真ん中あたり |
| テクノ菱和 1965・空調設備工事 |
−27.0% | 16.0% | 高い方 |
| MARUWA 5344・セラミック部品 |
−36.3% | 33.5% 営業減益 |
真ん中あたり |
※下落率は、2026年の年初来高値から9月16日終値まで。営業利益率は直近の本決算(マニーは2025年8月期)。PBRの位置は9月16日終値で、下の「2つの物差し」のとおり当ブログ計算。
9社とも、直近の本決算の営業利益率は16.0%〜41.0%、自己資本比率は65.7%〜92.4%で、財務と稼ぐ力は落ちていません。それでも株価は25.5%〜53.8%下がりました。
ただし、2割以上下がったあとでも、過去5年のPBRで見ると「高い方」が5社(ユニオンツール・日本マイクロニクス・伊勢化学工業・santec Holdings・テクノ菱和)、真ん中あたりが3社で、「低い方」はマニーの1社だけでした。多くの会社は、下がる前に過去5年でも例のないほど高く評価されていて、そこから下がった、という形です。下落率が大きいことは、お買い得さを意味しません。
この記事の2つの物差し|下落は「理由」、株価の位置は「その会社自身の過去5年」
- 下落=なぜ下がったか:会社の開示(決算短信・業績予想の修正など)と報道で確かめられる事実と、そこからの見立てを分けます。理由が確かめられないものは「はっきりしない」と書きます。
- 株価の高い安い=その会社自身の過去5年のPBR:業種や市場の平均とは比べません。2021年9月〜2026年8月の月末のPBR(60か月)のうち、9月16日のPBRより低かった月の割合(四捨五入)が80%以上なら「高い方」、30%未満なら「低い方」、それ以外を「真ん中あたり」としています。
過去5年のPBRの幅で株価の位置を見る方法は、PBR1倍割れの割安株9選|財務と稼ぐ力で絞った9社を「安い3つの理由」で読む【2026年9月時点】でも詳しく使っています。
- 9社の選び方:当チャンネルの母集団(自己資本比率60%以上・営業利益率15%以上・平均年収650万円以上)から、2026年の年初来高値からの下落率を調べ、2割以上下がった会社を選びました。
- 株価・時価総額・PER・PBR・予想配当利回りは、動画と同じ株探の2026年9月16日終値の値です。PERは会社予想の1株利益で計算しています。
- 過去5年のPBRの幅=月末終値(株探の月足・株式分割は調整済み)÷その月末までに発表済みの直近本決算の1株純資産(当ブログ計算。本決算の1株純資産は決算期末の45日後の月末から使っています)。9月16日の位置も同じ式で出しているため、株探の表示PBR(表の「PER/PBR」の欄の数字)とは一致せず、ユニオンツールや日本マイクロニクスのように大きく違う会社もあります。過去5年との比較は当ブログの値どうしだけで行っています。「計算上の株価」は今の1株純資産(直近の本決算)×過去5年の中央値で、株価の予想ではありません。倍率は四捨五入しているので、表の倍率から出し直すと少しずれます。
- 株価の動き:年初から=2025年12月30日の終値比、直近5年=2021年9月末の終値比。月間で15%以上動いた月を書いています。
- 業績予想・配当予想は、記事作成時点(2026年10月25日)まで、9社とも9月16日以降の修正の開示はありません。マニーだけ、動画のあと10月15日に本決算が出ています(その会社の節に追記)。
株価が下がった会社を自分で調べるなら、同じ業界の主要企業と数字が一覧できる本が手元にあると、業界全体が下がったのか、その会社だけが下がったのかを見分けやすくなります。毎年8月頃に新しい版が出ます。
第1章|好業績の織り込みや需給で下がった3社
第1章は、業績は悪くないのに株価が下がった3社です。会社が出した悪い知らせがほとんどなく、良い業績が先に株価に織り込まれていた反動や、売り手の事情(需給)、業界全体の下げで下がった、と見られる形です。
- ユニオンツール:株価が半分になる間に、通期の見通しを二度引き上げた
- マニー:中間決算の好調で上がったあと、見通しの引き上げが小幅にとどまった
- 日本マイクロニクス:7月のメモリ半導体株の急落と同じ動き
ユニオンツール(6278)|株価は半値、その間に見通しを二度引き上げ
動画では00:45からです。
なぜ下がったか:業績の悪い知らせはなし。好業績の先取りと、4月の自己株式の処分・売り出しによる需給の悪化と見られる
株価の位置:高値から52.2%下がっても、PBRは過去5年の高い方
| 市場・従業員 | 東証プライム・連結1,530名 |
|---|---|
| 売上高(5期) | 282→291→253→326→402億円(12月期・連結) |
| 営業利益率(5期) | 19.3→21.3→14.9→21.1→21.7% |
| 今期の会社予想 | 2026年12月期(8月6日に2度目の上方修正):売上561億円(+39.7%)・営業利益168億円(+92.5%)・営業利益率29.9% |
| 株価/時価総額 | 12,990円/2,569億円 |
| PER/PBR | 20.6倍(会社予想)/2.12倍 |
| PBRの過去5年 | 0.86倍(2023年5月)〜4.90倍(2026年6月)・中央値1.18倍。9月16日は2.83倍(当ブログ計算)=高い方(過去の月末の90%を上回る) |
| 予想配当利回り | 1.15%(年150円) |
| 1株配当 | 77→84→84→105→130円(2021年12月期〜2025年12月期)→予想150円 |
| 自己資本比率・ROE | 90.7%・7.99%(2025年12月期) |
| 株価の動き | 6月16日の高値27,150円から−52.2%/年初から+52.3%/直近5年で約3.3倍 |
強み|ドリルをつくる機械まで自社でつくる
公式サイトによると、ユニオンツールのドリルはすべて自社開発の専用機でつくられ、そうすることで設備投資を最小限に抑え、低コストを実現できるとされています。工具をつくる会社が、工具をつくる機械まで自前で持っている点が強みです。営業利益率は2023年12月期に14.9%まで下がった年を除き、20%前後を保っています。
なぜ下がったか|事実と見立て
事実として、会社はこの間に二度、今年の見通しを引き上げ、配当予想も130円から150円に増やしました。業績の悪い知らせはありません。見立てとしては、好業績を市場が先に織り込んでいたことと、4月の自己株式の処分と売り出しで市場に出回る株が増えたこと(需給の悪化)が重なったと見られます。株価は2026年2月に月間で約53%、4月・5月にもそれぞれ約3割上がり、7月に約31%下がっていて、上げも下げも大きい1年でした。
株価の位置とひとこと
9月16日のPBRは、当ブログの計算で2.83倍です(株探の2.12倍との差は、当ブログが2025年12月期の1株純資産を使っていて、4月の自己株式の処分で増えた純資産を含んでいないためと考えられます)。過去5年の月末のPBRは0.86〜4.90倍、中央値1.18倍での計算上の株価は5,410円ほどで、数値の上では、半値になったあとでも過去5年の高い方にあります。
自己資本比率90.7%は9社で2番目に高い一方、ROE7.99%は9社で最も低い水準です。個人的には、自己資本の厚さは安心材料である一方で、資本効率が上がりにくい裏返しでもあると思います。今期の営業利益をほぼ倍にする計画が実際に出るかを、本決算で確かめたい会社です。
マニー(7730)|眼科ナイフで世界シェア約35%、9社で唯一PBRが過去5年の低い方
動画では12:24からです。
なぜ下がったか:中間決算の好調で上がったあと、7月の見通しの引き上げが小幅で、材料出尽くしと受け取られたと見られる
株価の位置:下落率は9社で最も浅い25.5%。PBRは9社で唯一、過去5年の低い方
| 市場・従業員 | 東証プライム・連結4,140人 |
|---|---|
| 売上高(5期) | 172→204→245→285→300億円(8月期・連結) |
| 営業利益率(5期) | 31.1→30.2→29.6→29.4→27.3%(5期続けて低下) |
| 直近の本決算(動画の時点) | 2025年8月期:売上は過去最高・営業利益−2.4%・最終利益−26.1% |
| 株価/時価総額 | 1,457円/1,559億円 |
| PER/PBR | 21.1倍(会社予想)/2.51倍 |
| PBRの過去5年 | 2.16倍(2025年4月)〜5.74倍(2021年9月)・中央値3.69倍。9月16日は2.68倍(当ブログ計算)=低い方(過去の月末の15%を上回る) |
| 予想配当利回り | 2.81% |
| 1株配当 | 23→30→35→39→39円(2021年8月期〜2025年8月期) |
| 自己資本比率・ROE | 92.4%(9社で最も高い)・8.77%(2025年8月期) |
| 株価の動き | 4月21日の高値1,955円から−25.5%/年初から+0.4%/直近5年で−31.7% |
強み|髪の毛より細い針を量産する
公式サイトによると、140ミクロン以下の縫合針を量産できるのは世界でもマニーだけとされています。製品は120以上の国と地域に売られ、会社は白内障手術に使う眼科ナイフの世界シェアをおよそ35%としています。
なぜ下がったか|事実と見立て
事実として、4月の中間決算が会社の計画を大きく上回り、株価は一週間で2割あまり上がって高値をつけました。ところが7月に出した今年の見通しの引き上げは営業利益でプラス5.4%にとどまり、経常利益の上振れは為替差益によると会社自身が書いていました。見立てとしては、回復がすでに株価に織り込まれていて、材料出尽くしと受け取られたと見られます。7月下旬には海外の大株主が保有を減らしており、需給の面の売りも重なったと見られます。
もう一つの事実は、利益率の低下です。営業利益率は5期続けて下がり、9社でこの形はマニーだけでした。2025年8月期の営業減益は中国で歯科用の一部製品を自主回収した影響、最終利益の大きな減少はドイツの子会社の減損11億9,000万円が主な理由です。
株価の位置とひとこと
株価は直近5年で3割あまり下がっていて、過去5年の月末のPBRは2.16〜5.74倍、中央値3.69倍での計算上の株価は2,010円ほどです。数値の上では、今の株価は過去5年の低い方にあります。9社の中で、過去5年と比べて低い位置にあるのはマニーだけでした。
ただし、低い位置にあるのは、利益率が5期続けて下がってきたことの表れでもあると思います。個人的には、自己資本比率92.4%と利回り2.81%は魅力ですが、営業利益率の下げ止まりを確かめてから考えたい会社です。
【2026年10月追記】動画のあと、10月15日に2026年8月期の本決算が発表されました。売上高330億円・営業利益99.4億円で、営業利益率は30.1%と前の期の27.3%から上がり、5期続いた低下が止まりました。1株配当は41円です。今期(2027年8月期)の会社予想は売上高365億円・営業利益108億円です(上の表と本文の株価・指標は9月16日時点のままです)。
日本マイクロニクス(6871)|メモリ向けプローブカードで世界シェア1位、7月のメモリ株急落と同じ動き
動画では24:56からです。
なぜ下がったか:会社の悪い知らせはなし。7月のメモリ半導体株全体の急落と同じ日に下げていて、業界全体に連れたと見られる
株価の位置:今期は営業利益ほぼ倍の計画。PBRは過去5年の高い方
| 市場・従業員 | 東証プライム・連結1,785人 |
|---|---|
| 売上高(5期) | 400→443→383→556→702億円(12月期・連結) |
| 営業利益率(5期) | 20.6→20.8→13.9→22.6→23.6% |
| 今期の会社予想 | 2026年12月期(8月12日に初めて開示):売上1,038億円(+47.9%)・営業利益314億円(+89.8%) |
| 株価/時価総額 | 12,860円/5,147億円 |
| PER/PBR | 21.7倍(会社予想)/5.46倍 |
| PBRの過去5年 | 1.23倍(2023年4月)〜9.77倍(2026年6月)・中央値3.50倍。9月16日は7.55倍(当ブログ計算)=高い方(過去の月末の92%を上回る) |
| 予想配当利回り | 1.38% |
| 1株配当 | 65→59→33→70→95円(2021年12月期〜2025年12月期) |
| 自己資本比率・ROE | 66.7%・20.85%(2025年12月期) |
| 株価の動き | 7月1日の高値18,180円から−29.3%/年初から+82.4%/直近5年で約8.9倍 |
強み|前の工程と後の工程の検査を両方押さえる
プローブカードは、ウェハー上のチップを電気的に検査する器具で、チップの電極と検査装置をつなぐコネクタのような役割です。日本マイクロニクスは、メモリ向けのプローブカードで2015年の調査開始以来、世界シェア1位を保っていると、公式サイトと有価証券報告書に書いています。組み立て後のチップを検査するテストソケットも持ち、前の工程と後の工程の両方を押さえています。
なぜ下がったか|事実と見立て
事実として、2026年を通じて会社の悪い知らせの開示や報道は確認できません。下落は7月のメモリ半導体株全体の急落と同じ日に起きていて、高値の翌日に9.0%安、7月17日に12.3%安、7月28日に12.5%安でした。見立てとしては、業界全体の急落に連れて下がったと見られます。会社は8月に、今期の営業利益をほぼ倍にする計画を出しています。株価が3割近く下がるあいだに、利益の見通しは大きく上がった、という形です。
株価の位置とひとこと
9月16日のPBRは、当ブログの計算で7.55倍です(当ブログは2025年12月期の1株純資産を使い、2026年に入ってからの純資産の増加を含まないため、株探の5.46倍より高く出ると考えられます)。過去5年の月末のPBRは1.23〜9.77倍、中央値3.50倍での計算上の株価は5,960円ほどで、数値の上では今の株価は過去5年の高い方にあります。
5期のうち一度は営業利益が4割減った期があり、業績はメモリの市場環境に強く連動します。個人的には、メモリ以外の柱が育つかどうかが焦点で、値動きの大きさを受け止めたうえで考える会社だと思います。
第2章|テーマの人気がはがれた2社
第2章は、「ペロブスカイト太陽電池」「AI半導体」といった投資のテーマで人気が集まり、その人気がはがれて下がった2社です。テーマで上がった分は、テーマが冷めると戻りやすい、という形です。
- 伊勢化学工業:ペロブスカイト太陽電池の材料の話で上がり、今期の減益計画が重なった
- JCU:プリント基板に資金が向かったピークのあと、テーマ相場が巻き戻った
伊勢化学工業(4107)|下落率は9社で最大の53.8%、今期は9社で唯一の減収減益計画
動画では06:24からです。
なぜ下がったか:ペロブスカイト太陽電池の材料のテーマ人気がはがれ、今期の減収減益計画が重なったと見られる
株価の位置:半値以下になっても、PBRは過去5年の高い方
| 市場・従業員 | 東証スタンダード・連結327人 |
|---|---|
| 売上高(5期) | 204→256→264→333→393億円(12月期・連結) |
| 営業利益率(5期) | 13.3→14.7→20.1→23.0→24.2%(5期続けて上昇) |
| 今期の会社予想 | 2026年12月期:売上380億円(−3.2%)・営業利益80億円(−15.7%) |
| 株価/時価総額 | 3,900円/2,003億円 |
| PER/PBR | 36.8倍(会社予想)/4.74倍 |
| PBRの過去5年 | 0.72倍(2021年11月)〜8.53倍(2026年2月)・中央値2.48倍。9月16日は4.96倍(当ブログ計算)=高い方(過去の月末の83%を上回る) |
| 予想配当利回り | 1.03% |
| 1株配当 | 12→18.5→27→36→39円(2021年12月期〜2025年12月期・2026年1月の1株→10株の分割を調整した値) |
| 自己資本比率・ROE | 78.5%・16.2%(2025年12月期・ROEはIR BANKの値) |
| 株価の動き | 2月9日の高値8,450円から−53.8%/年初から−16.8%/直近5年で約10倍 |
強み|原料が採れる場所が限られる
原料のかん水は、地下900メートルから2,000メートルにある古代の海水です。採れる場所が資源のある土地に限られることが、そのまま参入障壁になっています。つくられたヨウ素は、うがい薬、エックス線の造影剤、液晶用の偏光フィルムなどに使われます。2025年12月期まで5期続けて増収増益で、営業利益率も5期続けて上がりました。
なぜ下がったか|事実と見立て
事実として、2月の高値は、ペロブスカイト太陽電池の材料に関する基本合意で人気が集まった局面でした。また、会社の今期の計画は売上−3.2%・営業利益−15.7%の減収減益で、9社の中で唯一です。会社は理由を、ヨウ素の国際価格は高い水準だが一部の顧客向けの販売数量が減ること、原燃料価格の上昇、減価償却費と人件費の増加と説明しています。見立てとしては、テーマの人気がはがれたところに、この減益計画が重なったと見られます。株価は2025年12月と2026年1月に月間で2〜3割ずつ上がり、3月・5月・7月にそれぞれ約2割下がり、8月には約29%戻しました。
株価の位置とひとこと
株価は直近5年で約10倍になっていて、過去5年の月末のPBRは0.72〜8.53倍、中央値2.48倍での計算上の株価は1,950円ほどです。数値の上では、高値から半分以下になっても、今の株価は過去5年の高い方にあります。
営業利益率24.2%、自己資本比率78.5%で、財務は減益計画の年でも動いていません。6月にはアメリカでヨウ素の抽出権を取得したことも発表しています。ただ、PER36.8倍は9社で最も高く、会社自身が減収減益の計画を出しています。個人的には、この水準をどう見るかが、この会社の最大の論点だと思います。
JCU(4975)|営業利益率41.0%は9社で最高、配当は95円から180円へ
動画では15:37からです。
なぜ下がったか:AI半導体の関連としてプリント基板に資金が向かったピークのあと、テーマ相場が巻き戻ったと見られる
株価の位置:配当利回り3.07%は9社で最高。PBRは過去5年の真ん中あたり
| 市場・従業員 | 東証プライム・連結567人 |
|---|---|
| 売上高(5期) | 243→271→249→284→297億円(3月期・連結) |
| 営業利益率(5期) | 37.1→34.2→32.3→37.1→41.0% |
| 今期の会社予想 | 2027年3月期:売上334億円(+12.6%)・営業利益123億円(+1.2%)・最終利益は−3.0% |
| 株価/時価総額 | 5,870円/1,539億円 |
| PER/PBR | 16.4倍(会社予想)/2.58倍 |
| PBRの過去5年 | 1.67倍(2025年5月)〜5.18倍(2021年12月)・中央値2.50倍。9月16日は2.65倍(当ブログ計算)=真ん中あたり(過去の月末の63%を上回る) |
| 予想配当利回り | 3.07%(年180円) |
| 1株配当 | 57→66→70→76→95円(2022年3月期〜2026年3月期)→予想180円 |
| 自己資本比率・ROE | 87.1%・16.6%(2026年3月期・ROEはIR BANKの値) |
| 株価の動き | 6月26日の高値8,090円から−27.4%/年初から+19.9%/直近5年で+31.8% |
強み|基板の中の微細な穴を銅で埋める薬品
主力は、ビアフィリングと呼ばれる硫酸銅めっきの薬品で、高密度の基板や半導体パッケージ基板で、層と層をつなぐ微細な穴を銅で埋めます。公式サイトには、薬品を使うウェット処理とプラズマを使うドライ処理を融合させた技術を提供するのは業界で唯一だと書かれています。営業利益率は5期とも30%台以上で、直近は41.0%と9社で最も高い水準です。
なぜ下がったか|事実と見立て
事実として、6月の高値は、AI半導体の関連としてプリント基板の会社に資金が向かった時期と重なっています。株価は2026年1月〜2月と4月に月間で2割前後上がり、3月と7月に約2割ずつ下がりました。見立てとしては、そのテーマ相場の巻き戻しが主な理由と見られます。会社の今期の計画は増収でも営業利益は+1.2%にとどまり、最終利益は−3.0%で、会社はこの理由を明示していません。
株価の位置とひとこと
過去5年の月末のPBRは1.67〜5.18倍、中央値2.50倍での計算上の株価は5,540円ほどで、数値の上では今の株価は過去5年の真ん中あたりにあります。
株価が3割近く下がるあいだに、会社は配当予想を95円から180円へほぼ倍にしました。記念配当ではなく、総還元性向50%を目指す方針の変更によるもので、17期連続の増配になる予定です。ただ、装置の事業は売上が34.7%減、受注残高が69.5%減と大きく落ちていて、公式サイトも競合他社の追随が見られると書いています。個人的には、ここは割り引いて見ておきたい点だと思います。
第3章|伸びの減速・期ずれ・減益が重なった4社
第3章は、業績の「伸び方」が変わったことが下げの理由と見られる4社です。減益ではなくても、前の期より伸びが鈍る計画が出ると、株価は下がることがあります。
- santec Holdings:本決算の翌日、今期の計画が前の期より大きく減速
- 守谷輸送機工業:3月の市場全体の急落に加え、今期の伸びが減速
- テクノ菱和:大型工事の完成の時期がずれ、今期は横ばいの計画
- MARUWA:直近の本決算が減益(その後、今期の見通しは上方修正)
santec Holdings(6777)|5期で営業利益6.35倍、それでもPBRは過去5年の高い方
動画では21:54からです。
なぜ下がったか:高値の翌日に発表した本決算で、今期の計画が前の期より大きく減速し、それが嫌気されたと見られる
株価の位置:4割あまり下がっても、PBR7.98倍は9社で最も高い
| 市場・従業員 | 東証スタンダード・連結427名 |
|---|---|
| 売上高(5期) | 88.9→152→189→240→315億円(3月期・連結) |
| 営業利益率(5期) | 18.3→26.1→29.5→30.9→32.8%(5期続けて上昇) |
| 今期の会社予想 | 2027年3月期:売上370億円(+17.4%)・営業利益120億円(+16.2%)・経常利益+10.4% |
| 株価/時価総額 | 19,560円/2,340億円 |
| PER/PBR | 26.1倍(会社予想)/7.98倍 |
| PBRの過去5年 | 1.40倍(2022年2月)〜15.33倍(2026年4月)・中央値3.04倍。9月16日は8.26倍(当ブログ計算)=高い方(過去の月末の90%を上回る) |
| 予想配当利回り | 1.18% |
| 1株配当 | 40→80→90→210→210円(2022年3月期〜2026年3月期) |
| 自己資本比率・ROE | 71.2%・27.5%(2026年3月期・ROEはIR BANKの値) |
| 株価の動き | 5月14日の高値34,700円から−43.6%/年初から+114.2%/直近5年で約13倍 |
強み|1988年に世界で初めて製品化した波長可変レーザー
主力の波長可変レーザーと波長可変光源(TSLシリーズ)は、光通信の研究開発や製造の現場で使う測定用の光源です。1988年に外部共振器型の波長可変レーザーを世界で初めて製品化したと公式に書かれています。この技術は、目の断層を撮る眼科の医療機器にも広げられています。5期で売上は3.54倍、営業利益は6.35倍で、9社で最も大きな伸びです。
なぜ下がったか|事実と見立て
事実として、高値をつけたのは本決算を発表する前の日でした。翌日の本決算で示された今期の計画は経常利益で+10.4%と、前の期の+38.9%から大きく減速する内容です。その後、下方修正や不祥事といった個別の悪い知らせは確認できません。見立てとしては、成長の減速が踊り場と受け取られたことと、高い評価の水準の調整が重なったと見られます。株価は2026年2月に月間で約91%、4月に約70%上がり、7月に約35%下がっていて、9社の中でも値動きが特に大きい会社です。
株価の位置とひとこと
過去5年の月末のPBRは1.40〜15.33倍、中央値3.04倍での計算上の株価は7,200円ほどで、数値の上では、4割あまり下がったあとでも今の株価は過去5年の高い方にあります。
成長の中身そのものは9社で最も強い部類だと思います。一方で、公式サイトにもIR資料にも市場シェアの数値や順位の記述はありません。個人的には、ニッチで強いという評価を数字で裏づける材料が少ない点と、評価の高さは押さえておきたいと思います。santecは、隠れ優良企業【完全版】で単独の回も紹介しています。
守谷輸送機工業(6226)|ROE31.38%は9社で最高、売上の45.7%が保守の継続収入
動画では03:20からです。
なぜ下がったか:3月の市場全体の急落で下がり、5月に示した今期計画の減速で高値を戻していない
株価の位置:PBRは過去5年(上場後)の真ん中あたり
| 市場・従業員 | 東証スタンダード・388名 |
|---|---|
| 売上高(5期) | 139→154→175→194→236億円(3月期・単体) |
| 営業利益率(5期) | 13.1→5.0→14.8→21.1→25.7% |
| 今期の会社予想 | 2027年3月期:売上254億円(+7.7%)・営業利益62.5億円(+2.9%) |
| 株価/時価総額 | 2,190円/775億円 |
| PER/PBR | 17.5倍(会社予想)/5.04倍 |
| PBRの過去 | 0.56倍(2022年4月)〜9.69倍(2026年2月)・中央値2.92倍。9月16日は5.19倍(当ブログ計算)=真ん中あたり(2022年3月〜の54か月の月末の67%を上回る) |
| 予想配当利回り | 1.74% |
| 1株配当 | 7.5→7.5→10→19→29.5円(2022年3月期〜2026年3月期・IR BANKの値) |
| 自己資本比率・ROE | 71.4%・31.38%(2026年3月期) |
| 株価の動き | 3月2日の高値3,230円から−32.2%/年初から−10.3% |
※守谷輸送機工業は連結財務諸表をつくっていないため、5期とも単体の数字です。株探の月足が2022年3月からのため、PBRの比較は54か月で行っています。
強み|大型の荷物用エレベーターと、保守の継続収入
公式サイトによると、1トン程度の小型から10トン以上の超大型までオーダーメイドで応えるとされ、直近の1年に設置したのは3トン以上の大型が377台、3トン未満が21台と、大型に偏っています。売上の45.7%は保守と修理の継続収入で、保守の契約台数は7,445台から7,727台へ積み上がっています。
なぜ下がったか|事実と見立て
事実として、3月の急落の局面に会社が出した悪い知らせはなく、開示されたのは人事異動と工場の竣工だけです。下落は日経平均の急落と同じ日に集中していて、報道によれば中東情勢の緊迫を発端とした市場全体のリスク回避でした。株価は2026年2月に月間で約26%上がり、3月に約40%下がっています。また、5月に示した今期計画は営業利益+2.9%と、前の期の+48.4%から減速していて、会社自身も中期経営計画に、物流施設や倉庫の市場環境の変化で伸びが一時的に鈍ると書いています。見立てとしては、この伸びの減速が意識され、その後も高値を戻していないと見られます。
株価の位置とひとこと
上場後の月末のPBRは0.56〜9.69倍、中央値2.92倍での計算上の株価は1,230円ほどで、数値の上では今の株価はその真ん中あたりにあります。
営業利益率25.7%、ROE31.38%(9社で最も高い)、自己資本比率71.4%で、実質無借金です。個人的には、着工が鈍っても保守の部分は残るのではないかと思いますが、PBR5.04倍は9社で3番目に高く、伸びの鈍化を会社自身が認めている点は押さえておきたいと思います。
テクノ菱和(1965)|5期で営業利益5.23倍、大型工事の完成の時期ずれで今期は横ばい
動画では18:36からです。
なぜ下がったか:下方修正も悪い報道もなし。3月の下げの理由ははっきりせず、5月に示した今期の横ばい計画で戻りが鈍いと見られる
株価の位置:PER・PBRは9社で最も低い水準の一方、その会社自身の過去5年のPBRでは高い方
| 市場・従業員 | 東証スタンダード・連結981人 |
|---|---|
| 売上高(5期) | 569→610→737→842→987億円(3月期・連結) |
| 営業利益率(5期) | 5.3→5.2→7.9→11.4→16.0% |
| 今期の会社予想 | 2027年3月期(8月5日修正):売上1,000億円(+1.3%)・営業利益160億円(+1.5%) |
| 株価/時価総額 | 6,820円(10月1日の株式分割の前)/1,448億円 |
| PER/PBR | 11.9倍(会社予想)/2.07倍 |
| PBRの過去5年 | 0.44倍(2022年5月)〜3.09倍(2026年1月)・中央値0.72倍。9月16日は2.11倍(当ブログ計算)=高い方(過去の月末の87%を上回る) |
| 予想配当利回り | 2.61% |
| 1株配当 | 32→36→48→100→170円(2022年3月期〜2026年3月期・分割前の株数で) |
| 自己資本比率・ROE | 65.7%・19.79%(2026年3月期) |
| 株価の動き | 2月10日の高値9,340円から−27.0%/年初から+2.7%/直近5年で約7.6倍 |
※テクノ菱和は2026年10月1日に1株を3株にする株式分割をしました。表の株価・配当は分割前の数字です。過去5年のPBRは株探の分割調整後の月足で計算しており、倍率は分割の前後で変わりません。
強み|クリーンルームの黎明期からの空気清浄の技術
公式サイトによると、1960年代、クリーンルームがまだホワイトルームと呼ばれていた黎明期から独自の空気清浄化の技術を追求してきたとされ、半導体や液晶向けのスーパークリーンから医薬向け、食品向けまで揃えています。設計から施工、メンテナンスまで一貫して手がけます。営業利益は5期で5.23倍になり、santec Holdings(6.35倍)に次ぐ9社で2番目の伸びでした。単体の産業設備工事の受注高は直近の本決算で718億円と、9年前の2倍を超えています。
なぜ下がったか|事実と見立て
事実として、下方修正も悪い報道もありません。株価は2月10日に高値をつけたあと、3月に月間で約25%下がりましたが、この下げの理由は開示からははっきりしません。そのあと5月の本決算で示された今期の計画は、前の期の営業利益+63.7%に対して+1.5%とほぼ横ばいでした。6月の決算説明会で理由を問われた社長は、前の期は期の途中で大型工事の完成があって売上を押し上げた、今期は手持ちの工事高は高い水準にあるが、完成が翌期以降になる大型案件が多い、と説明しています。見立てとしては、この伸びの落差で、その後の戻りが鈍くなったと見られます。株価は8月に月間で約23%戻しています。
株価の位置とひとこと
PER11.9倍(算出できる8社の中で)もPBR2.07倍も、9社で最も低い水準です。ただ、その会社自身の過去5年で見ると、月末のPBRは0.44〜3.09倍、中央値0.72倍で、数値の上では今の株価は過去5年の高い方にあります。9社の中で低くても、この会社の過去と比べれば高い、という例です。計算上の株価は、分割前の株数で2,340円ほどです。
営業利益率16.0%と自己資本比率65.7%は9社では最も低い数字で、単体のクリーンルーム関連の受注高は394億円から249億円に減っています。会社は半導体市場は引き続き活況だとしていますが、個人的には、ここは見ておきたいと思います。
MARUWA(5344)|営業利益率は5期とも30%超、直近は営業減益から上方修正へ
動画では09:18からです。
なぜ下がったか:下落が集中したのは決算のあとの7月で、決算そのものが直接の原因ではない。直近の本決算は営業減益
株価の位置:PBRは過去5年の真ん中あたり。配当利回り0.20%は9社で最も低い
| 市場・従業員 | 東証プライム・名証プレミア・連結1,322人 |
|---|---|
| 売上高(5期) | 543→588→616→718→745億円(3月期・連結) |
| 営業利益率(5期) | 33.5→34.3→32.2→37.5→33.5% |
| 直近の本決算 | 2026年3月期:売上+3.7%(過去最高)・営業利益−7.2% |
| 今期の会社予想 | 2027年3月期(7月29日に上方修正):売上933億円(+25.3%)・営業利益337億円(+34.9%)。純利益の予想は開示なし |
| 株価/時価総額 | 54,530円/6,746億円 |
| PER/PBR | 算出できず(純利益の予想が開示されていないため)/4.45倍 |
| PBRの過去5年 | 2.13倍(2021年9月)〜7.09倍(2026年4月)・中央値3.77倍。9月16日は4.57倍(当ブログ計算)=真ん中あたり(過去の月末の78%を上回る) |
| 予想配当利回り | 0.20% |
| 1株配当 | 70→78→86→94→102円(2022年3月期〜2026年3月期) |
| 自己資本比率・ROE | 90.5%・12.3%(2026年3月期・ROEはIR BANKの値) |
| 株価の動き | 5月14日の高値85,650円から−36.3%/年初から+28.0%/直近5年で約4.8倍 |
強み|熱を逃がすセラミック基板
主力の窒化アルミニウム基板は、公式の説明によれば、優れた熱伝導性と高い電気絶縁性、シリコンに近い熱膨張という特性を併せ持ちます。電子部品が高性能になるほど、熱をどう逃がすかが効いてきます。売上は5期続けて増え、営業利益率は5期とも30%を超えています。
なぜ下がったか|事実と見立て
事実として、株価は2026年2月と4月に月間で約29%・約39%上がって5月に高値をつけ、下落が集中したのは決算のあとの7月(月間で約22%下落)でした。決算そのものが直接の原因とは言えませんが、その決算は減益でした。2026年3月期は売上が3.7%増えて過去最高を更新した一方、営業利益は7.2%減っています。会社の説明は、車載関連で需要が弱含んだこと、半導体関連で年度の後半に見込んでいた汎用メモリ向けの回復が翌期にずれたこと、一部の新製品の立ち上げで歩留まりが下がったことの三つで、いずれも解消の目処が立っているとしています。会社は7月29日に今期の営業利益を上方修正し、前の期比+34.9%の計画に置き直しました。
株価の位置とひとこと
過去5年の月末のPBRは2.13〜7.09倍、中央値3.77倍での計算上の株価は44,970円ほどで、数値の上では今の株価は過去5年の真ん中あたり(高い方寄り)にあります。
営業利益率33.5%は9社で2番目、自己資本比率90.5%は9社で3番目に高く、実質無借金です。減益の年でも、この数字は動いていません。ただ、配当利回り0.20%は9社で最も低く、純利益の予想が出ていないためPERが出せません。個人的には、これ自体が、評価のしにくさという形のリスクだと思います。
9社を並べて分かったこと|下がっても過去5年では「高い方」が5社
1. 下落率が大きくても、過去5年で見ると高い方の会社が多い
| 会社 | 高値からの下落率 | 9月16日のPBR 当ブログ計算 |
過去5年の中央値 | 位置 |
|---|---|---|---|---|
| 伊勢化学工業 | −53.8% | 4.96倍 | 2.48倍 | 高い方 |
| ユニオンツール | −52.2% | 2.83倍 | 1.18倍 | 高い方 |
| santec | −43.6% | 8.26倍 | 3.04倍 | 高い方 |
| MARUWA | −36.3% | 4.57倍 | 3.77倍 | 真ん中あたり |
| 守谷輸送機工業 | −32.2% | 5.19倍 | 2.92倍 | 真ん中あたり |
| 日本マイクロニクス | −29.3% | 7.55倍 | 3.50倍 | 高い方 |
| JCU | −27.4% | 2.65倍 | 2.50倍 | 真ん中あたり |
| テクノ菱和 | −27.0% | 2.11倍 | 0.72倍 | 高い方 |
| マニー | −25.5% | 2.68倍 | 3.69倍 | 低い方 |
下落率が大きい上位3社(伊勢化学工業・ユニオンツール・santec)は、いずれも過去5年では高い方でした。3社とも、下がる前の2026年に過去5年で例のない高い評価まで上がっていた会社です。一方、過去5年で低い方にあるのは、下落率が9社で最も浅いマニーでした。下げ幅の大きさは、株価の水準の低さとは結びついていませんでした。
2. 直近の本決算で減益は2社、今期の減収減益計画は1社
直近の本決算で営業利益が前の期を下回ったのは、MARUWAとマニーの2社だけです。今期の会社計画が減収減益なのは伊勢化学工業の1社だけでした。下落の理由の多くは、会社の中身が壊れたからではなく、期待が先に行き過ぎた反動や、テーマ・業界全体の動きだったと見られます。
3. 下がった会社を見るときに確かめたい3つのこと
- 会社の悪い知らせはあったか:下方修正、不祥事、減配など。9社では、会社の悪い知らせが下げの直接の原因と言える会社はほとんどありませんでした。
- 業績の「向き」は変わったか:減益でなくても、伸びが大きく鈍る計画(santec・守谷・テクノ菱和)や減益計画(伊勢化学工業)は、株価に響きます。
- 下がったあとの株価は、その会社の過去と比べてどこにあるか:下落率ではなく、過去5年のPBRの幅の中での位置で見ます。
まとめ|株価が下落した銘柄は、理由と株価の位置を分けて見る
高値から2割以上下がりながら、財務と稼ぐ力は落ちていない9社を見てきました。要点は3つです。
- 下げた理由は3つの型:好業績の織り込みや需給(ユニオンツール・マニー・日本マイクロニクス)、テーマ人気の剥落(伊勢化学工業・JCU)、伸びの減速や減益(santec・守谷輸送機工業・テクノ菱和・MARUWA)。
- 中身は大きくは崩れていない:直近の本決算で減益は2社、今期の減収減益計画は1社でした。
- 下がっても、過去5年で見て高い方が5社(2026年9月16日終値)。低い方はマニーの1社だけで、下がったから安い、とは言えません。9社ともPBRは1倍を大きく上回り、配当利回りが3%を超えるのはJCUの1社だけでした。
下がったときこそ、会社の決算資料を読む価値があると思います。下がった理由が一時的なものなのか、会社そのものが変わってしまったのかは、一社ずつ確かめるしかありません。
株価の下落ではなく、稼ぐ力の側から会社を探したい方は、5年続けて営業利益率20%を超える9社の「稼ぐ仕組み」を読んだこちらの記事もどうぞ。
⚠️ 注意:この記事は個人の感想で、特定の銘柄の売買をすすめるものではありません。株価と指標は2026年9月16日終値で計算していて、日々変わります。「下げた理由」のうち「〜と見られます」と書いたところは見立てで、確かな理由とは限りません。業績予想・配当予想は各社の会社予想で、将来を保証するものではありません。投資の判断は、最新の開示を確かめたうえでご自身で行ってください。